BLOG Review-ERP
Tetap update dengan berita dan wawasan terkini tentang Software ERP, inovasi teknologi, serta perkembangan terbaru dalam pengelolaan bisnis di era industri 4.0 di Indonesia.

Biaya Manufaktur: Pengertian, Jenis, Cara Menghitung
Di industri manufaktur, margin keuntungan sering kali ditentukan bukan oleh seberapa besar penjualan, tetapi oleh seberapa baik biaya produksi dikendalikan.
Di sinilah pemahaman tentang biaya manufaktur menjadi krusial. Biaya ini bukan sekadar angka di laporan keuangan, melainkan cerminan seberapa efisien proses produksi Anda berjalan.
Melalui panduan ini, Anda akan memahami komponen utama biaya manufaktur, cara mengelolanya secara efektif, serta bagaimana teknologi membantu menekan biaya tanpa mengorbankan kualitas dan kecepatan produksi.
Apa Itu Biaya Manufaktur?
Biaya manufaktur adalah total biaya yang dikeluarkan untuk mengubah bahan baku menjadi produk jadi, termasuk bahan baku, tenaga kerja langsung, dan seluruh biaya pendukung proses produksi. Biaya ini mencerminkan seberapa efisien aktivitas manufaktur dijalankan di dalam pabrik.
Pemahaman yang akurat tentang biaya manufaktur menjadi dasar penting dalam penentuan harga jual, pengendalian margin, dan pengambilan keputusan strategis. Tanpa perhitungan biaya yang jelas, bisnis berisiko menetapkan harga yang tidak kompetitif atau menggerus profitabilitas tanpa disadari.
Jenis-Jenis Biaya Manufaktur
Untuk mendapatkan gambaran yang jelas, kita perlu memecah biaya manufaktur menjadi beberapa komponen utama. Setiap komponen memiliki karakteristik dan cara pengelolaannya sendiri, sehingga penting untuk memahaminya secara terpisah.
1. Biaya Bahan Baku
Biaya bahan baku adalah pengeluaran langsung untuk material yang menjadi bagian integral dari produk jadi Anda. Misalnya, kayu untuk furnitur, kain untuk pakaian, atau logam untuk komponen mesin.
Pengelolaan biaya bahan baku melibatkan pembelian, penyimpanan, dan penggunaan yang efisien. Fluktuasi harga pasar bahan baku bisa sangat memengaruhi total biaya produksi, sehingga Anda perlu memiliki strategi pengadaan yang cerdas dan mengelola inventaris dengan hati-hati untuk menghindari pemborosan.
2. Biaya Tenaga Kerja Langsung
Biaya tenaga kerja langsung merujuk pada upah dan tunjangan yang dibayarkan kepada pekerja yang terlibat langsung dalam proses produksi. Ini adalah gaji para operator mesin, perakit, atau pekerja di lini produksi yang secara langsung mengubah bahan baku menjadi produk jadi.
Efisiensi tenaga kerja langsung sangat berdampak pada biaya ini. Pelatihan yang baik, manajemen jadwal yang efektif, dan insentif produktivitas dapat membantu mengoptimalkan biaya ini tanpa mengorbankan kualitas atau kesejahteraan karyawan.
3. Biaya Overhead Manufaktur
Biaya overhead manufaktur adalah semua biaya produksi yang tidak termasuk dalam bahan baku langsung atau tenaga kerja langsung. Biaya ini penting untuk operasional pabrik tetapi tidak secara langsung dapat ditelusuri ke setiap unit produk.
Contoh biaya overhead meliputi sewa pabrik, utilitas (listrik, air), penyusutan mesin, gaji pengawas produksi, biaya pemeliharaan mesin, serta asuransi pabrik. Mengelola overhead memerlukan pemantauan berkelanjutan dan identifikasi area di mana efisiensi dapat ditingkatkan tanpa mengganggu kelancaran produksi.
Baca juga: Cara Mengatasi Bottleneck atau Kemacetan Produksi
Cara Mengelola Biaya Manufaktur secara Efektif
Mengelola biaya manufaktur secara efektif bukan sekadar memangkas pengeluaran, melainkan memastikan setiap biaya memberikan nilai maksimal bagi proses produksi dan bisnis secara keseluruhan.
Strategi utama dalam pengelolaan biaya manufaktur meliputi:
- Analisis biaya–manfaat yang terukur: Setiap pengeluaran perlu dievaluasi berdasarkan dampaknya terhadap efisiensi, produktivitas, dan pengembalian investasi.
- Penerapan prinsip lean manufacturing: Pengurangan pemborosan seperti limbah bahan baku, waktu tunggu, dan produksi berlebih membantu menekan biaya tanpa menurunkan kualitas.
- Investasi pada pelatihan karyawan: Tenaga kerja yang terampil bekerja lebih efisien, membuat lebih sedikit kesalahan, dan menggunakan sumber daya dengan lebih optimal.
Dengan pendekatan yang terstruktur dan berkelanjutan, perusahaan dapat mengendalikan biaya manufaktur sekaligus meningkatkan kinerja operasional dan daya saing.
Baca juga: COGM (Cost of Goods Manufactured): Komponen, Rumus dan Teknologinya
Cara Menghitung Biaya Manufaktur secara Sistematis
Menghitung biaya manufaktur perlu dilakukan secara terstruktur agar hasilnya akurat dan bisa digunakan sebagai dasar pengambilan keputusan bisnis. Perhitungan ini bertujuan mengetahui total biaya produksi yang benar-benar dikeluarkan selama satu periode tertentu.
Secara umum, biaya manufaktur merupakan penjumlahan dari biaya bahan baku, biaya tenaga kerja langsung, dan biaya overhead pabrik. Namun, agar perhitungannya relevan dan konsisten, setiap komponen perlu ditentukan dengan jelas.
Langkah utama dalam menghitung biaya manufaktur meliputi:
1. Menghitung Biaya Bahan Baku
Biaya bahan baku mencerminkan nilai material yang benar-benar digunakan dalam proses produksi selama satu periode tertentu. Perhitungannya perlu memperhitungkan perubahan persediaan agar hasilnya akurat.
Rumus biaya bahan baku:
Biaya bahan baku = Persediaan awal + Pembelian – Persediaan akhir
Sebagai contoh, jika persediaan bahan baku di awal periode sebesar Rp120.000.000 dan perusahaan melakukan pembelian tambahan sebesar Rp180.000.000, maka total bahan baku yang tersedia adalah Rp300.000.000. Apabila persediaan akhir tercatat sebesar Rp90.000.000, maka biaya bahan baku yang digunakan adalah:
Biaya bahan baku = Rp120.000.000 + Rp180.000.000 – Rp90.000.000 = Rp210.000.000
2. Menghitung Biaya Tenaga Kerja Langsung
Biaya tenaga kerja langsung mencakup seluruh upah dan tunjangan karyawan yang terlibat langsung dalam proses produksi, seperti operator mesin, perakit, dan pekerja lini produksi. Perhitungan dilakukan untuk periode produksi yang sama dengan biaya bahan baku.
Jumlahkan seluruh biaya tenaga kerja tersebut untuk mendapatkan total biaya tenaga kerja langsung yang digunakan dalam produksi selama periode analisis.
3. Akumulasi Biaya Overhead Pabrik
Biaya overhead pabrik mencakup seluruh biaya produksi tidak langsung yang mendukung operasional manufaktur. Biaya ini tidak dapat ditelusuri langsung ke satu unit produk, tetapi tetap penting dalam proses produksi.
Contoh biaya overhead pabrik meliputi biaya listrik dan utilitas, penyusutan mesin, pemeliharaan peralatan, asuransi pabrik, serta biaya fasilitas produksi lainnya.
4. Tentukan Total Biaya Manufaktur
Setelah seluruh komponen biaya dihitung, langkah berikutnya adalah menentukan total biaya manufaktur. Nilai ini diperoleh dengan menggabungkan biaya bahan baku, biaya tenaga kerja langsung, dan biaya overhead pabrik.
Total biaya manufaktur memberikan gambaran menyeluruh mengenai biaya produksi yang dikeluarkan perusahaan dalam satu periode tertentu.
5. Hitung Biaya per Unit (Opsional)
Untuk keperluan penetapan harga dan analisis margin, total biaya manufaktur dapat dibagi dengan jumlah unit yang diproduksi selama periode tersebut. Hasilnya adalah biaya produksi per unit.
Informasi ini sangat berguna untuk mengevaluasi profitabilitas produk, menentukan harga jual yang tepat, serta mengidentifikasi peluang efisiensi biaya di lini produksi.
Baca juga: 5 Rekomendasi Software Akuntansi Untuk Industri Manufaktur
Teknologi dalam Optimasi Biaya Manufaktur
Dalam pengelolaan biaya manufaktur modern, ERP manufaktur menjadi fondasi utama untuk menciptakan kontrol biaya yang akurat dan berkelanjutan. Tanpa sistem terintegrasi, data biaya sering tersebar di berbagai bagian dan sulit dianalisis secara menyeluruh.
Dengan ERP, seluruh komponen biaya manufaktur seperti bahan baku, tenaga kerja, dan overhead pabrik tercatat dalam satu platform terpusat. Sistem ini memberikan visibilitas real-time terhadap biaya produksi, penggunaan material, efisiensi tenaga kerja, dan kinerja operasional, sehingga potensi inefisiensi dapat diidentifikasi lebih cepat.
Data yang terpusat dan konsisten memungkinkan perusahaan melakukan analisis biaya secara akurat, mengendalikan pemborosan, serta mengambil keputusan berbasis data untuk menekan biaya dan meningkatkan margin secara berkelanjutan.
Kesimpulan
Mengelola biaya manufaktur bukan hanya soal pencatatan keuangan, tetapi menjadi fondasi penting dalam menjaga profitabilitas dan daya saing bisnis. Setiap komponen biaya, mulai dari bahan baku hingga overhead pabrik, perlu dikendalikan secara terukur agar proses produksi tetap efisien dan berkelanjutan.
Dengan dukungan sistem yang tepat dan praktik manajemen yang efektif, perusahaan dapat memperoleh visibilitas biaya yang lebih baik, mengambil keputusan berbasis data, serta menekan pemborosan tanpa mengorbankan kualitas produksi.
Ingin mengelola biaya manufaktur secara lebih akurat dan terintegrasi melalui sistem ERP? Hubungi kami untuk diskusi lebih lanjut!

Apa Itu Cycle Time? Manfaat & Cara Menghitungnya
Pernahkah Anda merasa kapasitas produksi sudah maksimal, tetapi output tetap tertahan dan pesanan sering terlambat?
Dalam banyak kasus, penyebabnya bukan kekurangan mesin atau tenaga kerja, melainkan cycle time yang terlalu panjang di satu atau beberapa tahap produksi.
Dalam konteks manufaktur, cycle time menentukan seberapa cepat satu unit barang dapat diproduksi dari satu proses ke proses berikutnya. Semakin panjang cycle time, semakin rendah kapasitas aktual produksi, meskipun fasilitas terlihat sibuk.
Artikel ini akan membahas secara khusus apa itu cycle time dalam manufaktur, cara mengukurnya, serta strategi praktis agar proses produksi lebih efisien.
Apa Itu Waktu Siklus (Cycle Time)?
Waktu siklus atau cycle time adalah durasi yang dibutuhkan untuk menghasilkan satu unit produk pada satu proses atau stasiun kerja, sejak proses tersebut dimulai hingga selesai.
Dalam manufaktur, cycle time biasanya diukur pada level mesin, lini produksi, atau tahapan tertentu, dan menjadi indikator utama kecepatan serta kapasitas produksi.
Dengan memahami dan mengukur cycle time, perusahaan dapat melihat seberapa efisien setiap proses berjalan, mengidentifikasi bottleneck, serta menentukan area yang paling berdampak untuk perbaikan.
Cara Mengukur Cycle Time dalam Manufaktur
Mengukur cycle time merupakan langkah awal untuk meningkatkan efisiensi produksi. Pengukuran ini dilakukan dengan mencatat waktu mulai dan waktu selesai dari satu proses atau stasiun kerja tertentu. Karena itu, penting untuk menetapkan titik awal dan titik akhir cycle time secara jelas dan konsisten.
Dalam konteks manufaktur, cycle time biasanya dimulai saat proses produksi benar-benar berjalan, misalnya ketika mesin mulai memproses bahan baku, dan berakhir saat satu unit produk selesai di tahap tersebut. Rumus pengukurannya sederhana:
Cycle Time = Waktu Selesai – Waktu Mulai
Untuk mendapatkan nilai cycle time yang representatif, lakukan pengukuran pada beberapa unit produksi dan hitung nilai rata-ratanya. Konsistensi dalam mendefinisikan titik ukur sangat penting agar data cycle time dapat dibandingkan dari waktu ke waktu dan digunakan sebagai dasar pengambilan keputusan operasional.
Baca Juga: Mengenal Biaya Manufaktur dalam Proses Produksi
Faktor-Faktor yang Mempengaruhi Cycle Time
Cycle time dipengaruhi oleh berbagai faktor operasional yang menentukan seberapa cepat satu proses produksi dapat diselesaikan. Memahami faktor-faktor ini membantu perusahaan memprioritaskan perbaikan yang paling berdampak terhadap kecepatan dan kapasitas produksi.
Faktor utama yang memengaruhi cycle time meliputi:
- Ketersediaan sumber daya: Jumlah tenaga kerja, kondisi mesin, serta ketersediaan bahan baku yang konsisten sangat menentukan kelancaran proses produksi.
- Efisiensi proses produksi: Langkah kerja yang tidak perlu, tumpang tindih proses, atau seringnya pengerjaan ulang dapat memperpanjang cycle time secara signifikan.
- Kondisi dan tingkat pemanfaatan teknologi: Mesin yang sudah usang atau minim otomatisasi membatasi kecepatan produksi, sementara teknologi yang tepat dapat mempercepat alur kerja.
- Stabilitas aliran kerja: Variasi beban kerja antar proses atau stasiun produksi dapat menciptakan bottleneck yang berdampak langsung pada cycle time.
Dengan mengelola faktor-faktor tersebut secara terintegrasi, perusahaan dapat menurunkan cycle time secara berkelanjutan dan meningkatkan performa produksi secara keseluruhan.
Perbedaan Utama Cycle Time dan Lead Time
Cycle time dan lead time sama-sama mengukur durasi, tetapi memiliki fokus yang berbeda. Cycle time adalah waktu yang dibutuhkan untuk menyelesaikan satu proses atau satu unit produksi setelah proses tersebut dimulai, sehingga menjadi indikator efisiensi internal.
Sebaliknya, lead time adalah total waktu sejak pesanan diterima hingga produk sampai ke pelanggan, termasuk waktu tunggu, pemrosesan, cycle time, dan pengiriman. Dengan kata lain, cycle time merupakan bagian dari lead time, tetapi tidak mencerminkan keseluruhan waktu yang dirasakan pelanggan.
Baca juga: Pengertian Takt Time dan Cara Menghitungnya
Manfaat Mengoptimalkan Waktu Siklus
Mengoptimalkan cycle time memberikan dampak langsung pada kinerja operasional dan daya saing bisnis. Perbaikan kecil pada cycle time dapat menghasilkan peningkatan efisiensi yang signifikan di seluruh proses produksi.
Manfaat utama dari optimasi cycle time meliputi:
- Peningkatan produktivitas dan throughput: Waktu produksi yang lebih singkat memungkinkan lebih banyak unit diproduksi dalam periode yang sama.
- Peningkatan kepuasan pelanggan: Produk dapat dipenuhi lebih cepat dan lebih konsisten, sehingga memperkuat kepercayaan dan loyalitas pelanggan.
- Pengurangan biaya operasional: Cycle time yang lebih pendek membantu menekan pemborosan, biaya inventaris, dan kebutuhan lembur.
- Pemanfaatan sumber daya yang lebih efisien: Tenaga kerja dan peralatan dapat dialokasikan secara lebih optimal ke aktivitas bernilai tambah.
Dengan cycle time yang terkontrol, perusahaan tidak hanya menjadi lebih cepat, tetapi juga lebih efisien dan siap bersaing di pasar yang dinamis.
Baca juga: Line Balancing: Pengertian, Metode, dan Cara Penerapannya di Industri
3 Strategi untuk Mengurangi Waktu Siklus
Mengurangi cycle time memerlukan pendekatan yang terfokus dan berkelanjutan. Daripada melakukan banyak inisiatif kecil yang terpisah, hasil terbaik biasanya diperoleh dengan memprioritaskan beberapa strategi utama yang berdampak langsung pada kecepatan dan stabilitas proses produksi.
1. Analisis dan Penyederhanaan Proses
Langkah awal yang paling penting adalah memahami alur produksi secara menyeluruh. Melalui pemetaan proses seperti value stream mapping, perusahaan dapat melihat dengan jelas aliran material dan informasi di setiap tahapan.
Dari sini, langkah yang tidak memberikan nilai tambah, aktivitas berulang, serta bottleneck yang memperpanjang cycle time dapat diidentifikasi dan disederhanakan secara sistematis.
2. Pemanfaatan Teknologi dan Otomatisasi
Teknologi membantu menurunkan cycle time dengan mengurangi ketergantungan pada proses manual yang lambat dan tidak konsisten. Software produksi manufaktur, seperti sistem ERP atau MES, memungkinkan otomatisasi proses berulang sekaligus memberikan visibilitas menyeluruh terhadap jadwal produksi, kapasitas mesin, dan aliran material.
Dengan dukungan data real-time, tim operasional dapat mendeteksi potensi hambatan lebih awal dan melakukan penyesuaian sebelum cycle time terdampak pada output produksi.
3. Pengembangan Keterampilan dan Standarisasi Kerja
Sumber daya manusia dan standar kerja yang jelas memiliki peran besar dalam menjaga kestabilan cycle time. Karyawan yang terlatih mampu menyelesaikan tugas dengan lebih konsisten dan merespons masalah di lapangan dengan cepat.
Di sisi lain, standardisasi proses dan pengelolaan ukuran batch yang tepat membantu mengurangi variasi kerja yang sering menjadi penyebab keterlambatan produksi.
Kesimpulan
Memahami dan mengoptimalkan cycle time merupakan langkah strategis untuk meningkatkan efisiensi produksi, menekan biaya, dan menjaga ketepatan pemenuhan pesanan. Dengan pendekatan yang terukur dan berbasis data, perbaikan cycle time dapat memberikan dampak nyata pada kinerja operasional secara keseluruhan.
Langkah awalnya dimulai dari analisis proses yang tepat dan didukung oleh sistem yang mampu memberikan visibilitas menyeluruh. Ketika cycle time dipantau dan dikelola secara konsisten, bisnis dapat merespons perubahan permintaan dengan lebih cepat dan terkontrol.
Ingin memantau dan mengoptimalkan cycle time secara otomatis melalui sistem ERP manufaktur? Hubungi tim kami untuk diskusi lebih lanjut!

5 Rekomendasi Software Akuntansi Untuk Industri Manufaktur
Industri manufaktur memiliki kebutuhan akuntansi yang lebih kompleks dibandingkan bisnis jasa atau perdagangan. Oleh karena itu, perhitungan biaya produksi, pengelolaan persediaan, dan akurasi keuangan membutuhkan sistem yang benar-benar dirancang untuk proses produksi.
Karena tidak semua software akuntansi mampu menjawab kebutuhan tersebut, pemilihan sistem yang tepat menjadi langkah penting. Berdasarkan praktik terbaik dan pengalaman implementasi, berikut 4 rekomendasi software akuntansi untuk industri manufaktur yang dapat membantu meningkatkan akurasi data dan kualitas pengambilan keputusan.
Apa Itu Software Akuntansi Manufaktur?
Software akuntansi manufaktur adalah sistem yang membantu perusahaan mengelola keuangan dan proses produksi secara terintegrasi, sehingga data operasional dapat langsung diterjemahkan menjadi laporan keuangan yang relevan untuk pengambilan keputusan.
Dalam industri manufaktur, penggunaan software akuntansi yang tepat bukan sekadar pendukung administrasi, melainkan fondasi penting untuk menjaga kelancaran operasional dan akurasi perhitungan biaya.
Tanpa sistem yang dirancang khusus untuk manufaktur, perusahaan berisiko menghadapi kesalahan costing, keterlambatan pencatatan transaksi, hingga kurangnya visibilitas terhadap piutang dan persediaan, yang pada akhirnya dapat berdampak pada profitabilitas dan kepercayaan bisnis.
Apa Manfaat Menggunakan Software Akuntansi Manufaktur?
Dalam praktik implementasi, manfaat penggunaan software akuntansi manufaktur biasanya sudah terasa sejak bulan-bulan awal, terutama pada tim keuangan dan operasional.
Manfaat utama yang paling sering dirasakan antara lain:
- Proses closing bulanan jauh lebih cepat karena pencatatan dan rekonsiliasi dilakukan otomatis.
- Akurasi costing meningkat, mencakup biaya bahan baku, tenaga kerja, dan overhead produksi.
- Satu sumber data terpusat untuk keuangan, persediaan, dan produksi sehingga minim perbedaan angka.
- Beban kerja administratif berkurang, memungkinkan tim fokus pada analisis dan pengambilan keputusan.
Dengan manfaat tersebut, software akuntansi manufaktur tidak hanya meningkatkan efisiensi, tetapi juga membantu manajemen memperoleh visibilitas yang lebih jelas terhadap kinerja bisnis secara keseluruhan.
5 Software Akuntansi Keuangan Terbaik dalam Industri Manufaktur
Setiap perusahaan manufaktur memiliki kebutuhan dan tingkat kompleksitas yang berbeda. Oleh karena itu, tidak ada satu software akuntansi yang paling benar untuk semua bisnis. Berikut 4 software akuntansi keuangan yang paling umum dan efektif digunakan dalam industri manufaktur, masing-masing dengan karakteristik dan keunggulannya:
1. SAP Business One
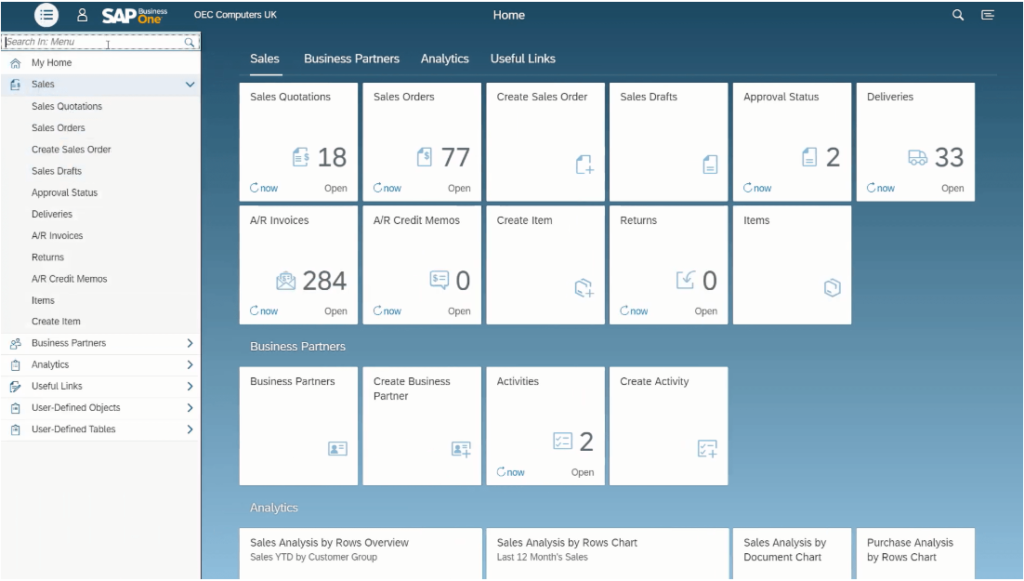
SAP Business One adalah software yang sering dipilih oleh perusahaan manufaktur yang ingin membangun sistem akuntansi dan operasional yang lebih terstruktur. Dengan modul manufaktur yang solid, solusi ini mendukung pelacakan biaya produksi, pengelolaan Bill of Materials (BOM), serta perencanaan produksi secara terintegrasi.
Untuk kebutuhan operasional yang lebih kompleks, SAP S/4HANA digunakan oleh perusahaan manufaktur skala menengah hingga besar yang membutuhkan integrasi dan analisis data secara real time di seluruh proses bisnis. Keduanya menawarkan stabilitas sistem dan integrasi antar modul yang kuat, meskipun implementasinya memerlukan perencanaan matang dan investasi yang signifikan.
2. Acumatica
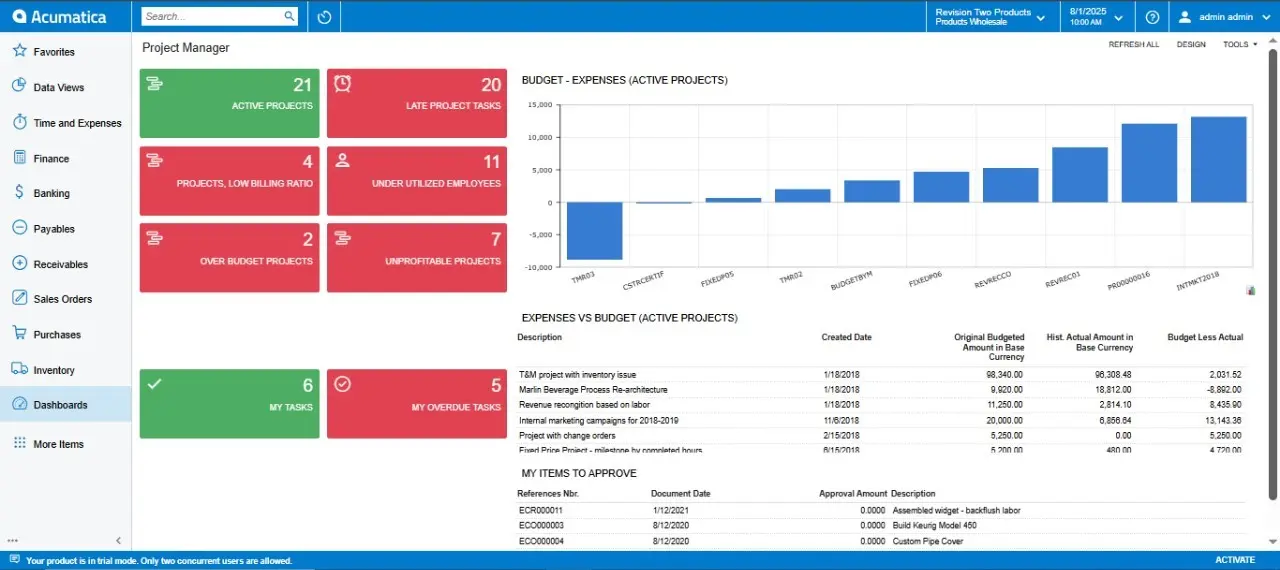
Acumatica biasa dipilih oleh perusahaan manufaktur yang membutuhkan fleksibilitas tinggi dan visibilitas real time terhadap operasional bisnis. Dengan modul manufaktur yang komprehensif, Acumatica mendukung pengelolaan Bill of Materials (BOM), perencanaan produksi, pelacakan biaya, serta manajemen inventaris dalam satu sistem terintegrasi.
Keunggulan Acumatica terletak pada arsitektur berbasis cloud dan model lisensi yang fleksibel, sehingga memudahkan skalabilitas seiring pertumbuhan bisnis. Meski implementasinya tetap memerlukan perencanaan yang matang, banyak perusahaan manufaktur melihat Acumatica sebagai solusi ERP yang adaptif dan efisien untuk mendukung operasional jangka panjang.
3. Odoo
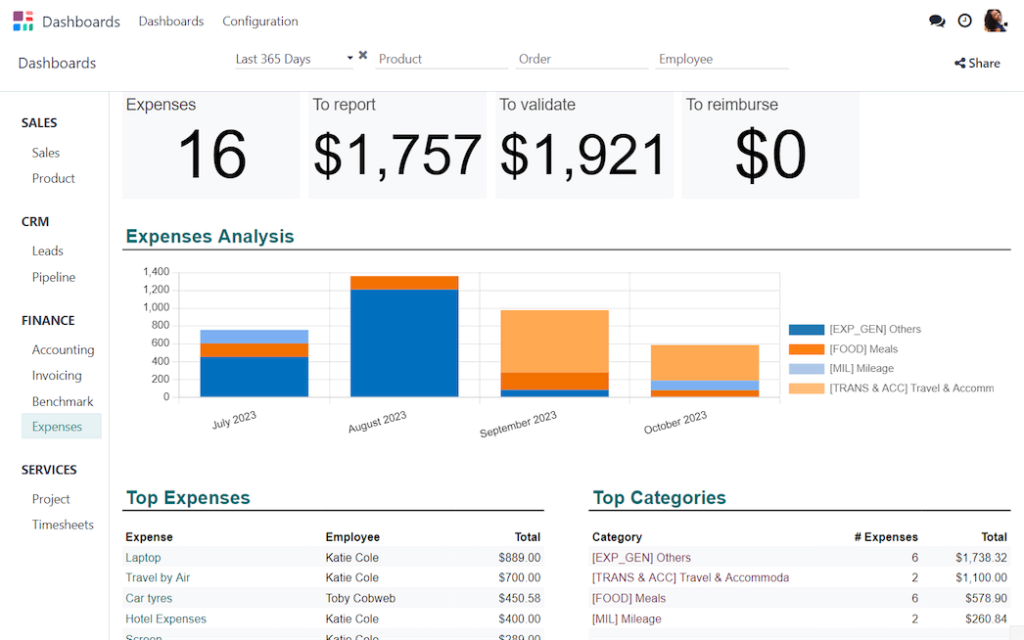
Odoo dikenal sebagai platform ERP open-source yang menawarkan fleksibilitas tinggi melalui pendekatan modular. Perusahaan dapat memulai dengan modul akuntansi dan manufaktur, lalu menambahkan modul lain sesuai dengan kebutuhan dan kompleksitas operasional.
Keunggulan utama Odoo terletak pada kemampuan kustomisasi dan efisiensi biaya implementasi. Namun, kustomisasi yang terlalu luas biasanya membutuhkan keahlian teknis khusus agar sistem tetap stabil dan mudah dikelola dalam jangka panjang.
4. Microsoft Dynamics 365 Business Central
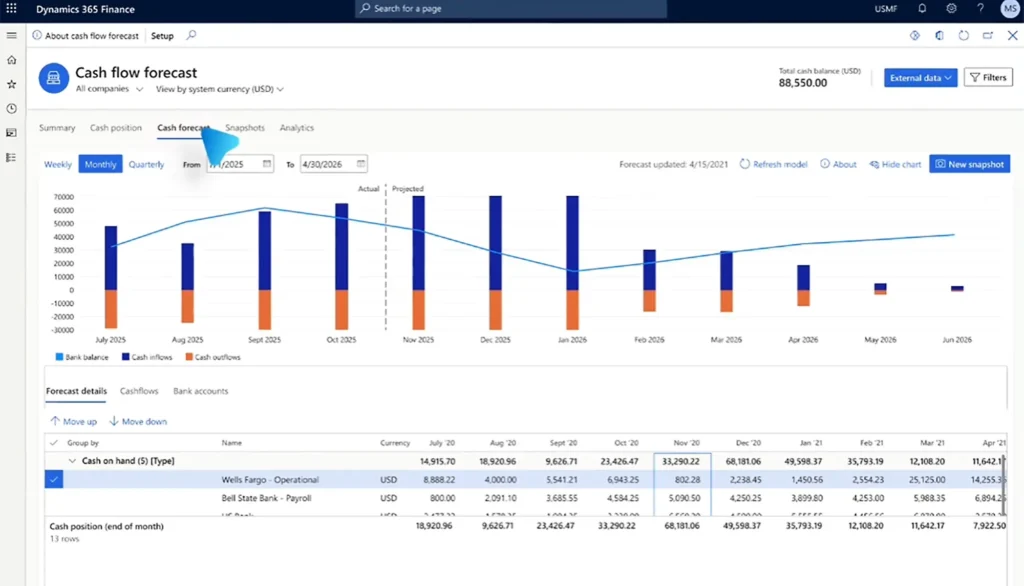
Microsoft Dynamics 365 Business Central adalah solusi ERP berbasis cloud yang terintegrasi erat dengan ekosistem Microsoft, seperti Office 365 dan Power BI. Pendekatan ini memberikan pengalaman pengguna yang familiar serta kemudahan akses data keuangan dan operasional secara real-time.
Kelebihan utamanya terletak pada kemudahan penggunaan dan skalabilitas sistem di lingkungan cloud. Namun, untuk kebutuhan manufaktur yang sangat spesifik atau kompleks, perusahaan mungkin perlu mempertimbangkan add-on tambahan agar sistem benar-benar selaras dengan proses produksi yang dijalankan.
5. Oracle NetSuite
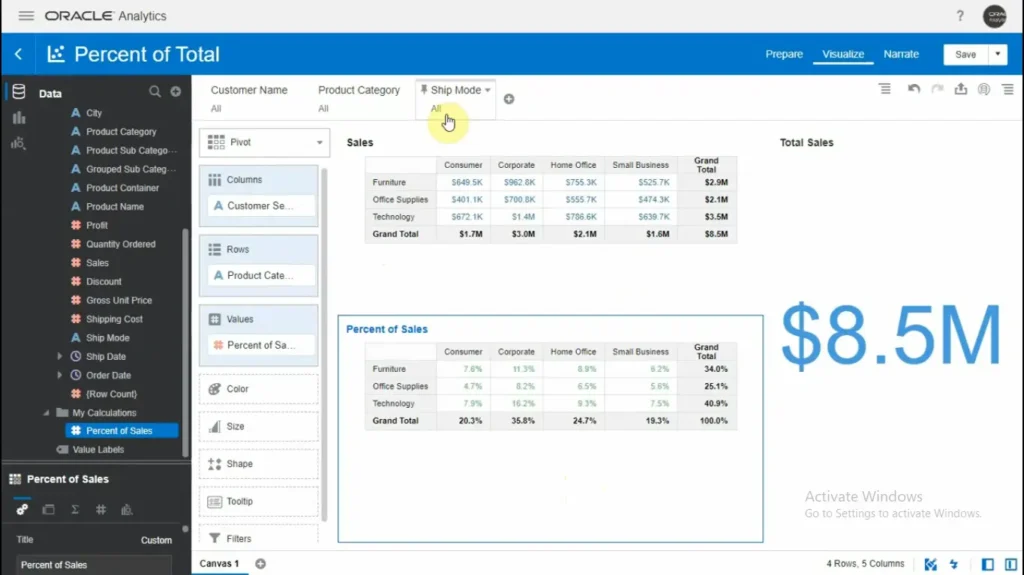
Oracle NetSuite juga merupakan salah satu pemain utama di ranah cloud ERP dengan cakupan sistem yang sangat luas. Solusi ini dirancang untuk mendukung integrasi penuh antar fungsi bisnis, termasuk keuangan, manufaktur, dan supply chain, bahkan dalam lingkungan multi-site dan operasional lintas negara.
Kekuatan NetSuite terletak pada kedalaman fitur dan skalabilitasnya. Namun, di sisi lain, biaya lisensi dan implementasinya relatif lebih tinggi, serta tingkat kompleksitas sistem menuntut perencanaan dan kesiapan internal yang matang agar manfaatnya dapat dirasakan secara optimal.
Tips Implementasi Software Akuntansi Manufaktur
Keberhasilan implementasi software akuntansi manufaktur tidak hanya ditentukan oleh teknologi yang dipilih, tetapi juga oleh kesiapan proses dan tim yang menjalankannya.
Beberapa praktik terbaik yang perlu diperhatikan antara lain:
- Menetapkan tujuan bisnis yang jelas sejak awal agar implementasi memiliki arah yang terukur.
- Melibatkan tim keuangan dan produksi dalam proses seleksi dan perancangan sistem.
- Membersihkan dan memvalidasi data sebelum migrasi untuk menjaga akurasi sistem.
- Melakukan pelatihan secara bertahap dan berulang sesuai peran pengguna.
- Memanfaatkan fase implementasi untuk menyederhanakan dan memperbaiki proses bisnis.
Dengan pendekatan yang tepat, implementasi tidak hanya berjalan lebih lancar, tetapi juga memastikan sistem benar-benar memberikan nilai jangka panjang bagi operasional dan pelaporan keuangan perusahaan.
Baca juga: 10 Software Manufaktur Terbaik di Indonesia 2026
Kesimpulan
Software akuntansi manufaktur yang tepat berperan sebagai fondasi utama dalam mengelola biaya produksi, persediaan, dan laporan keuangan secara terintegrasi. Dengan sistem yang dirancang khusus untuk proses manufaktur, perusahaan memperoleh visibilitas biaya yang lebih jelas serta dasar pengambilan keputusan yang lebih akurat.
Jika operasional keuangan masih bergantung pada proses manual, tantangannya bukan pada tim, melainkan pada keterbatasan sistem yang digunakan. Oleh karena itu, langkah efektif adalah meninjau kembali proses akuntansi manufaktur saat ini, mengidentifikasi titik paling rawan, dan memilih solusi yang selaras dengan kebutuhan bisnis.
Hubungi kami untuk berdiskusi lebih lanjut dan mendapatkan panduan dalam mengevaluasi serta mengimplementasikan software akuntansi manufaktur yang tepat untuk perusahaan Anda!
FAQ

Neraca Saldo: Pengertian, Tujuan, dan Contoh
Kita semua ingin langsung melihat hasil akhirnya: apakah bisnis untung, bagaimana posisi aset, dan seberapa sehat arus kas. Wajar jika laporan laba rugi, neraca, dan arus kas selalu menjadi pusat perhatian.
Namun, sebelum laporan-laporan itu bisa dipercaya, ada satu jembatan penting yang harus dilalui dengan cermat: Neraca Saldo.
Dalam praktiknya, saya sering melihat tahap ini dianggap sekadar formalitas. Padahal, justru di sinilah angka-angka mulai “jujur berbicara”. Kesalahan kecil, inkonsistensi, bahkan potensi risiko keuangan biasanya pertama kali muncul di Neraca Saldo, jauh sebelum terlihat di laporan akhir.
Pengertian Neraca Saldo
Neraca Saldo (Trial Balance) adalah laporan yang menampilkan seluruh saldo akun buku besar pada akhir suatu periode akuntansi, disusun berdampingan antara debit dan kredit.
Laporan ini memberikan gambaran awal tentang kondisi pencatatan keuangan perusahaan. Dari satu halaman Neraca Saldo, Anda dapat melihat apakah seluruh transaksi telah dicatat secara seimbang, apakah struktur akun sudah masuk akal, dan apakah ada angka yang terasa janggal sebelum laporan keuangan final dibuat.
Ibaratnya, Neraca Saldo adalah tahap pengecekan menyeluruh sebelum angka-angka keuangan disajikan ke manajemen atau pemangku kepentingan. Jika pada tahap ini ditemukan ketidakseimbangan atau kejanggalan, masalah tersebut harus diselesaikan terlebih dahulu.
Tujuan Penulisan Neraca Saldo
Penyusunan Neraca Saldo bukan sekadar memastikan keseimbangan antara debit dan kredit. Laporan ini memiliki fungsi strategis sebagai alat pengendali kualitas pencatatan keuangan sebelum laporan keuangan utama disusun.
Tujuan utama penyusunan Neraca Saldo meliputi:
- Validasi matematis dasar: Memastikan total debit dan total kredit berada dalam kondisi seimbang. Ketidakseimbangan menandakan adanya kesalahan pencatatan yang harus segera ditelusuri dan diperbaiki sebelum berkembang menjadi masalah audit yang lebih besar.
- Dasar penyusunan laporan keuangan: Menjadi fondasi bagi laporan laba rugi, neraca, dan arus kas. Dari Neraca Saldo, gambaran agregat aset, kewajiban, ekuitas, pendapatan, dan beban mulai terlihat secara utuh dan terstruktur.
- Alat deteksi dini kesalahan: Membantu mengidentifikasi angka-angka yang tidak wajar, meskipun secara matematis debit dan kredit tetap seimbang. Selisih yang terasa janggal sering kali menjadi indikasi awal kesalahan klasifikasi atau pencatatan.
Dengan kata lain, Neraca Saldo berfungsi sebagai titik kontrol sebelum angka-angka keuangan digunakan untuk analisis lebih lanjut dan pengambilan keputusan bisnis.
Baca juga: Apa itu Journal Entry di Akuntansi?
Komponen Utama dalam Neraca Saldo
Terlepas dari skala maupun tingkat kompleksitas perusahaan, setiap Neraca Saldo selalu disusun berdasarkan elemen-elemen inti yang bersifat standar dan konsisten.
Komponen utama dalam Neraca Saldo meliputi:
- Nama Akun: Menampilkan seluruh akun yang terdapat dalam buku besar, mulai dari akun aset seperti Kas hingga akun beban operasional seperti Beban Pemasaran.
- Nomor Akun: Merupakan kode unik yang digunakan untuk mengidentifikasi setiap akun. Komponen ini berperan penting dalam menjaga konsistensi, integrasi, dan keterlacakan data akuntansi, khususnya dalam sistem yang terstruktur.
- Saldo Debit: Menunjukkan total nilai debit yang tercatat pada masing-masing akun dalam periode akuntansi tertentu.
- Saldo Kredit: Menunjukkan total nilai kredit yang tercatat pada masing-masing akun dalam periode akuntansi tertentu.
Secara prinsip, saldo akhir setiap akun buku besar dicatat pada kolom debit atau kredit sesuai dengan sifat akunnya. Meskipun prosesnya terlihat sederhana, ketelitian dalam penyusunan komponen ini sangat menentukan keakuratan Neraca Saldo dan kualitas seluruh laporan keuangan yang dihasilkan.
Baca juga: General Ledger: Pengertian, Isi, Fungsi
Cara Membuat Neraca Saldo
Penyusunan Neraca Saldo dilakukan melalui serangkaian tahapan yang saling berkaitan. Setiap langkah harus dijalankan secara berurutan dan teliti agar Neraca Saldo yang dihasilkan mencerminkan kondisi pencatatan keuangan yang sebenarnya.
Secara umum, tahapan penyusunan Neraca Saldo adalah sebagai berikut.
1. Pencatatan Transaksi Keuangan dalam Jurnal
Tahap awal dimulai dengan mencatat seluruh transaksi keuangan ke dalam jurnal umum. Setiap transaksi dicatat secara kronologis sesuai dengan prinsip debit dan kredit.
Akurasi pada tahap ini bersifat krusial. Kesalahan pencatatan transaksi akan berdampak langsung pada saldo akun buku besar dan, pada akhirnya, memengaruhi Neraca Saldo yang disusun.
2. Posting ke Buku Besar
Setelah transaksi dicatat dalam jurnal, setiap transaksi dipindahkan ke akun buku besar yang sesuai. Proses ini bertujuan untuk mengelompokkan transaksi berdasarkan jenis akun dan menghitung saldo masing-masing akun.
Posting harus dilakukan secara konsisten dan sistematis agar saldo akhir buku besar dapat digunakan sebagai dasar penyusunan Neraca Saldo.
3. Menyeimbangkan Akun Buku Besar
Sebelum Neraca Saldo disusun, setiap akun buku besar harus berada dalam kondisi seimbang. Penyeimbangan dilakukan dengan menghitung selisih antara total debit dan total kredit pada masing-masing akun.
Jika terdapat perbedaan, kesalahan pencatatan harus ditelusuri dan diperbaiki terlebih dahulu sebelum melanjutkan ke tahap berikutnya.
4. Menyusun Lembar Neraca Saldo
Setelah seluruh akun buku besar seimbang, langkah selanjutnya adalah menyiapkan lembar Neraca Saldo. Lembar ini umumnya terdiri dari empat kolom utama, yaitu nomor akun, nama akun, debit, dan kredit.
Struktur ini digunakan untuk menampilkan saldo akhir setiap akun secara ringkas dan terstruktur.
5. Memindahkan Saldo Akhir Akun
Saldo akhir dari setiap akun buku besar dipindahkan ke kolom debit atau kredit sesuai dengan sifat akunnya. Seluruh akun harus dicantumkan agar Neraca Saldo mencerminkan kondisi keuangan secara menyeluruh.
Ketelitian pada tahap ini penting untuk memastikan tidak ada akun yang terlewat atau salah ditempatkan.
6. Menjumlahkan Kolom Debit dan Kredit
Setelah seluruh saldo dicatat, kolom debit dan kolom kredit dijumlahkan. Dalam kondisi yang benar, total debit harus sama dengan total kredit.
Ketidakseimbangan pada tahap ini menandakan adanya kesalahan yang harus segera diidentifikasi dan diperbaiki.
7. Verifikasi dan Penutupan Neraca Saldo
nyeApabila total debit dan kredit telah seimbang, Neraca Saldo dapat dinyatakan selesai dan siap digunakan sebagai dasar penyusunan jurnal penyesuaian serta laporan keuangan akhir.
Sebaliknya, jika masih terdapat selisih, proses penyusunan tidak boleh dilanjutkan sebelum seluruh kesalahan diperbaiki.
Baca juga: 5 Rekomendasi Software Akuntansi Untuk Industri Manufaktur
Format Neraca Saldo
Secara umum, Neraca Saldo disajikan dalam format dua kolom debit dan kredit.
| No. Akun | Nama Akun | Debit | Kredit |
|---|---|---|---|
| 101 | Kas | 25.000.000 | |
| 102 | Piutang Usaha | 15.000.000 | |
| 103 | Persediaan | 20.000.000 | |
| 104 | Sewa Dibayar di Muka | 6.000.000 | |
| 201 | Utang Usaha | 12.000.000 | |
| 301 | Modal | 40.000.000 | |
| 401 | Pendapatan Penjualan | 18.000.000 | |
| 501 | Beban Gaji | 6.000.000 | |
| 502 | Beban Operasional | 8.000.000 | |
| Total | 80.000.000 | 80.000.000 | |
Prinsip utamanya sederhana namun mutlak: Total Debet harus sama dengan Total Kredit.
Analisis dan Interpretasi Neraca Saldo
Neraca Saldo tidak hanya digunakan untuk memastikan keseimbangan antara debit dan kredit, tetapi juga berfungsi sebagai alat awal untuk menilai kualitas pencatatan keuangan.
Dalam meninjau Neraca Saldo, beberapa hal utama yang perlu diperhatikan meliputi:
- Saldo yang tidak wajar, seperti lonjakan atau penurunan signifikan pada akun tertentu, yang dapat mengindikasikan kesalahan pencatatan atau masalah operasional
- Perbandingan antarperiode, untuk melihat perubahan dan tren saldo akun dari waktu ke waktu
- Dasar penyusunan jurnal penyesuaian, termasuk depresiasi, akrual, serta beban dibayar di muka
- Kesalahan umum, seperti kesalahan penjumlahan, posting satu sisi, salah jumlah, atau salah penempatan kolom
Pada tahap ini, ketelitian dan pemahaman terhadap pola angka menjadi sangat penting. Neraca Saldo yang dianalisis dengan baik akan membantu memastikan laporan keuangan disusun secara akurat dan dapat diandalkan.
Baca juga: Rekonsiliasi Bank: Definisi, Komponen, dan Kenapa Bisnis Anda Butuh Sistem Otomatis
Siap Menjadikan Neraca Saldo Lebih Andal?
Neraca Saldo bukan sekadar kewajiban akuntansi. Ia berperan sebagai sistem peringatan dini, alat validasi, dan fondasi utama bagi seluruh laporan keuangan perusahaan.
Jika proses penyusunannya masih bergantung pada cara manual, memakan waktu, dan rawan kesalahan, ini adalah momentum yang tepat untuk mengevaluasi kembali alur akuntansi internal Anda dengan software akuntansi. Audit singkat sering kali sudah cukup untuk mengungkap titik lemah terbesar dalam siklus pembukuan.
Ketika masalah utama berasal dari proses yang tidak terintegrasi dan inkonsistensi data, langkah perbaikan yang tepat bukan sekadar penyesuaian teknis, melainkan investasi strategis untuk meningkatkan kualitas pengambilan keputusan dan ketenangan dalam mengelola keuangan.
Butuh diskusi lebih lanjut? Hubungi kami untuk konsultasi dan temukan solusi yang paling sesuai dengan kebutuhan bisnis Anda!

Apa itu Journal Entry di Akuntansi?
Menjelang closing bulanan, satu pertanyaan hampir selalu muncul: apakah angka-angka ini benar-benar bisa dipercaya?
Satu jurnal yang terlewat atau satu kesalahan input sering kali cukup untuk membuat laporan keuangan diragukan.
Akibatnya, tim keuangan menghabiskan lebih banyak waktu untuk koreksi daripada analisis. Di sinilah journal entry memegang peran penting. Bukan sekadar pencatatan transaksi, tetapi fondasi utama agar laporan keuangan akurat dan dapat diandalkan sebagai dasar pengambilan keputusan bisnis.
Apa Itu Journal Entry?
Journal entry adalah proses pencatatan awal setiap transaksi keuangan secara resmi dalam sistem akuntansi. Melalui journal entry, seluruh aktivitas keuangan seperti pemasukan, pengeluaran, penyesuaian, dan perubahan nilai aset dicatat sesuai dengan prinsip akuntansi yang berlaku.
Pada tahap ini, aktivitas operasional diterjemahkan menjadi data keuangan yang terstruktur dan dapat ditelusuri. Seluruh laporan keuangan, termasuk buku besar, neraca saldo, laporan laba rugi, dan neraca, disusun berdasarkan jurnal yang tercatat.
Oleh karena itu, akurasi dan konsistensi journal entry secara langsung menentukan kualitas dan keandalan laporan keuangan yang dihasilkan.
Mengapa Journal Entry Begitu Penting?
Satu kesalahan kecil di jurnal dapat merambat menjadi masalah besar di kemudian hari. Journal entry yang dikelola dengan baik memungkinkan Anda untuk:
- Melihat kondisi bisnis yang sebenarnya
- Menjaga kepatuhan dan kesiapan audit
- Menghemat waktu tim keuangan
- Memastikan konsistensi data antar laporan keuangan
- Mengurangi risiko kesalahan pengambilan keputusan manajemen
Rekonsiliasi yang berlarut-larut, koreksi berulang, dan proses closing yang molor hampir selalu berakar dari pencatatan jurnal yang tidak rapi dan tidak terstandarisasi.
Contoh Journal Entry
Tanggal: 12/10/2026
Deskripsi: Pembelian perlengkapan kantor secara tunai
Akun: Perlengkapan Kantor
Debit: Rp4.500.000
Akun: Kas
Kredit: Rp4.500.000
Pencatatan journal entry ini menunjukkan transaksi pembelian perlengkapan kantor yang dibayar secara tunai. Beban perlengkapan kantor dicatat pada sisi debit karena meningkatkan beban perusahaan, sementara akun kas dikredit karena terjadi pengurangan saldo kas. Pencatatan ini memastikan transaksi tercermin secara akurat dalam laporan keuangan.
Baca juga: General Ledger: Pengertian, Isi, Fungsi
Bagaimana Cara Membuat Journal Entry Lebih Mudah?
Cara paling efektif untuk menyederhanakan journal entry adalah dengan menggunakan sistem yang terintegrasi. Dengan sistem yang tepat, pencatatan jurnal tidak lagi bergantung pada input manual yang terpisah dari proses operasional.
Setiap aktivitas bisnis secara otomatis membentuk journal entry yang relevan. Transaksi penjualan menghasilkan jurnal pendapatan dan piutang, pembayaran vendor langsung memperbarui jurnal kas dan utang usaha, sementara persediaan, aset, dan akrual biaya tercatat tanpa perlu pencatatan ulang.
Dengan pendekatan berbasis sistem, journal entry menjadi lebih konsisten, lebih cepat, dan jauh lebih minim kesalahan. Tim keuangan tidak lagi fokus pada pencatatan, tetapi dapat beralih ke analisis dan pengambilan keputusan.
Baca juga: 5 Rekomendasi Software Akuntansi Untuk Industri Manufaktur
Di Mana Sistem Journal Entry Digunakan?
Sistem journal entry digunakan di hampir semua jenis organisasi yang membutuhkan pencatatan keuangan yang akurat dan dapat ditelusuri. Beberapa contoh sektor yang paling bergantung pada sistem ini antara lain:
- Manufaktur
- Ritel dan e-commerce
- Jasa profesional
- Sektor publik dan non-profit
Penerapan sistem journal entry melalui software akuntansi umumnya dimulai dengan pemetaan proses bisnis dan penyusunan chart of accounts yang sesuai dengan kebutuhan perusahaan. Tahapan ini kemudian dilanjutkan dengan konfigurasi sistem, pelatihan pengguna, serta pendampingan pasca implementasi.
Kapan Saat yang Tepat untuk Berbenah?
Jika tim keuangan masih bergantung pada spreadsheet, proses closing sering terlambat, atau laporan keuangan sulit dipercaya, maka masalahnya biasanya terletak pada sistem dan proses yang digunakan.
Oleh karena itu, langkah awal yang tepat adalah meninjau kembali proses journal entry yang berjalan saat ini. Mulailah dengan mengidentifikasi aktivitas manual yang paling menyita waktu dan titik rawan kesalahan, kemudian evaluasi solusi yang paling sesuai dengan kebutuhan bisnis Anda.
Pada akhirnya, pencatatan jurnal yang rapi menjadi fondasi laporan keuangan yang andal dan bernilai strategis.
Hubungi kami untuk review proses pencatatan jurnal dan sistem akuntansi Anda!

General Ledger: Pengertian, Isi, Fungsi
Setiap keputusan bisnis pada akhirnya bergantung pada satu hal: apakah angka-angka keuangan bisa dipercaya?
Banyak CFO dan manajer keuangan bekerja dengan tekanan tinggi. Data transaksi tersebar di berbagai sistem, laporan tidak selalu selaras, dan manajemen membutuhkan jawaban cepat serta akurat.
Dalam kondisi seperti ini, ada satu fondasi yang sering dianggap teknis, padahal menentukan segalanya: General Ledger (GL) atau Buku Besar. Bukan sekadar catatan akuntansi, tetapi pusat kendali yang menentukan kualitas laporan dan arah pengambilan keputusan.
Apa Itu General Ledger?
Secara sederhana, General Ledger atau GL adalah jantung dari sistem akuntansi perusahaan.
GL merupakan buku besar utama tempat seluruh transaksi keuangan dicatat, dikelompokkan, dan diringkas. Mulai dari penjualan, pembelian, pembayaran gaji, hingga investasi, semuanya bermuara di sini.
Jika jurnal umum berisi catatan transaksi harian yang detail, maka General Ledger menyajikan ringkasan sistematis berupa saldo akhir setiap akun.
Dalam praktiknya, GL adalah cerita keuangan bisnis Anda yang dibangun melalui debit dan kredit, dan menjadi dasar untuk memahami kinerja serta posisi keuangan perusahaan. Tanpa GL yang tertata rapi, visibilitas keuangan akan sulit dicapai.
Mengapa General Ledger Penting?
General Ledger yang dikelola dengan baik mampu mengubah peran tim keuangan. Dari sekadar mencatat transaksi menjadi pihak yang aktif mendukung pengambilan keputusan bisnis.
Perannya tidak berhenti pada kepatuhan. GL memberikan kemampuan untuk melihat kondisi keuangan secara menyeluruh, menganalisis pergerakan angka, dan merespons kebutuhan manajemen dengan lebih cepat.
Tanpa pengelolaan yang rapi, proses penutupan buku sering memakan waktu, rawan kesalahan, dan menyita fokus tim. Sebaliknya, GL yang tertata baik menciptakan alur kerja yang lebih efisien, mempercepat pelaporan, dan meningkatkan kualitas informasi keuangan.
Pada akhirnya, General Ledger yang kuat membantu bisnis bergerak lebih gesit karena keputusan diambil berdasarkan data yang jelas dan dapat dipercaya.
Fungsi Utama General Ledger
Dalam praktiknya, General Ledger menjalankan tiga peran utama yang saling terkait. Ia memastikan setiap transaksi tercatat dengan benar, menjadi dasar penyusunan laporan keuangan, dan berfungsi sebagai alat kontrol serta audit internal perusahaan.
Pencatatan Transaksi Keuangan
Di balik setiap laporan keuangan yang rapi, terdapat ribuan hingga jutaan transaksi yang tersimpan secara sistematis di General Ledger. Setiap penjualan, pembelian, maupun pembayaran terlebih dahulu dicatat di jurnal umum, lalu diposting ke akun yang relevan di GL.
Contoh pencatatan sederhana:
- Penerimaan pembayaran dari pelanggan
- Debit: Kas
- Kredit: Piutang Usaha
Melalui proses ini, General Ledger membangun histori keuangan yang lengkap, konsisten, dan dapat ditelusuri kembali kapan pun dibutuhkan.
Penyusunan Laporan Keuangan
Saldo akhir setiap akun dalam General Ledger menjadi fondasi utama penyusunan laporan keuangan perusahaan, antara lain:
- Neraca Saldo
- Laporan Laba Rugi
- Laporan Arus Kas
Dengan dukungan sistem yang terstruktur seperti sebuah sistem akuntansi, laporan keuangan dapat diakses secara real-time tanpa menunggu proses manual yang memakan waktu. Hal ini memungkinkan manajemen memantau kinerja keuangan dengan lebih cepat dan akurat.
Kontrol dan Audit Internal
General Ledger juga berperan sebagai alat kontrol internal yang sangat penting. Setiap entri transaksi memiliki jejak audit yang jelas, mencakup siapa yang mencatat, kapan transaksi dilakukan, dan dokumen pendukung yang digunakan.
Ketika terjadi selisih atau ketidaksesuaian, penelusuran dapat dilakukan secara presisi hingga ke level transaksi. Ini meningkatkan kepercayaan manajemen terhadap data keuangan sekaligus mempercepat proses audit internal maupun eksternal.
Baca juga: Apa itu Journal Entry di Akuntansi?
Struktur General Ledger
Agar General Ledger dapat berfungsi dengan optimal, strukturnya harus jelas dan konsisten. Pemahaman terhadap komponen utama serta pembagian akun di dalamnya membantu tim keuangan membaca data dengan cepat dan menjaga kualitas pelaporan.
Komponen Utama
Setiap akun dalam General Ledger memiliki struktur dasar yang sama, yaitu:
- Nama akun
- Total debit
- Total kredit
- Saldo akhir
Struktur ini memungkinkan tim keuangan melihat pergerakan dan posisi setiap akun secara jelas. Dalam sistem akuntansi modern, detail ini juga dapat ditelusuri hingga ke transaksi individual.
Pembagian Akun dalam General Ledger
Akun dalam General Ledger dikelompokkan ke dalam lima kategori utama:
- Aset
- Liabilitas
- Ekuitas
- Pendapatan
- Beban
Pembagian ini membantu perusahaan menyusun laporan keuangan secara konsisten dan terstruktur. Chart of accounts yang dirancang dengan baik menjadi fondasi penting bagi pelaporan keuangan yang akurat dan berkelanjutan dalam jangka panjang.
Bagaimana Memastikan General Ledger Berjalan Lancar?
Mengelola General Ledger menggunakan kertas atau spreadsheet manual sering kali terasa cukup di awal, tetapi menjadi tidak efisien seiring pertumbuhan bisnis. Proses input berulang, risiko kesalahan, dan waktu rekonsiliasi yang panjang membuat tim keuangan sulit bergerak cepat.
Menggunakan software akuntansi membantu mengatasi tantangan ini. Dengan General Ledger yang terintegrasi dalam sistem seperti SAP S/4HANA Finance atau Oracle Fusion Cloud ERP, transaksi cukup dicatat satu kali dan otomatis mengalir ke seluruh laporan. Hasilnya adalah data yang lebih konsisten, proses penutupan buku yang lebih cepat, dan visibilitas keuangan yang lebih baik.
Selain itu, optimalisasi penggunaan GL melalui otomatisasi jurnal rutin, rekonsiliasi otomatis, pelaporan kustom, serta penggunaan dimensi dan cost center membantu mengubah General Ledger menjadi alat analisis yang mendukung keputusan bisnis, bukan sekadar pencatat angka.
Baca juga: 5 Rekomendasi Software Akuntansi Untuk Industri Manufaktur
4 Kesalahan Umum dan Cara Mengatasinya
Pengelolaan General Ledger yang kurang rapi sering menimbulkan masalah yang baru terasa saat laporan sudah digunakan. Beberapa kesalahan umum berikut perlu diwaspadai sejak awal.
- Kesalahan input data: Terjadi akibat pencatatan manual dan kurangnya validasi. Dapat dikurangi dengan kontrol dan pengecekan otomatis.
- Ketidaksesuaian GL dan sub-ledger: Selisih saldo yang tidak segera direkonsiliasi berpotensi memengaruhi akurasi laporan keuangan.
- Struktur akun yang tidak konsisten: Chart of accounts yang tidak terstandarisasi menyulitkan analisis dan perbandingan antar periode.
- Ketergantungan pada proses manual: Penggunaan kertas atau spreadsheet memperlambat proses dan meningkatkan risiko kesalahan.
Dengan menghindari kesalahan-kesalahan ini, General Ledger dapat berfungsi lebih optimal dan mendukung pengambilan keputusan bisnis yang lebih tepat.
Siap Jadikan General Ledger Lebih Simple?
General Ledger adalah tulang punggung akuntansi modern. Jika pengelolaannya tidak optimal, perusahaan berisiko mengambil keputusan berdasarkan data yang lambat, tidak konsisten, atau kurang akurat.
Ketika bisnis mulai berkembang, mengandalkan spreadsheet atau sistem yang terfragmentasi akan semakin membebani tim keuangan. Beralih ke sistem terintegrasi seperti SAP Business One, Acumatica, Oracle NetSuite, Microsoft Dynamics 365 Business Central, atau Odoo dapat membantu menyederhanakan proses, meningkatkan akurasi, dan memberi visibilitas keuangan yang lebih baik untuk jangka panjang.
Ingin tahu sistem mana yang paling sesuai untuk bisnis Anda? Hubungi kami untuk diskusi dan evaluasi tanpa ribet!
