BLOG Review-ERP
Tetap update dengan berita dan wawasan terkini tentang Software ERP, inovasi teknologi, serta perkembangan terbaru dalam pengelolaan bisnis di era industri 4.0 di Indonesia.
Laporan Posisi Keuangan Perusahaan Sering Tidak Balance? Ini Penyebab dan Cara Mengatasinya
Laporan Posisi Keuangan yang seharusnya jadi cerminan kesehatan finansial perusahaan justru sering jadi sumber pusing di penghujung periode. Tim finance sudah menutup semua modul, tapi angka Aset tetap tidak sama dengan total Liabilitas ditambah Ekuitas, dan untuk menemukan selisihnya, tim harus menelusuri data yang tersebar di sistem inventory, utang piutang, hingga mutasi bank.
Di perusahaan manufaktur atau distribusi skala menengah-besar dengan transaksi lintas cabang yang cepat, keterlambatan menyusun Laporan Posisi Keuangan yang akurat bisa berdampak langsung ke pengajuan kredit bank hingga proses due diligence investor. Lalu, apa yang membuat Neraca perusahaan sulit balance, dan bagaimana cara mengatasinya secara sistemik?
- Apa itu Laporan Posisi Keuangan (Neraca)?
- Komponen Utama: Aset, Liabilitas, dan Ekuitas
- Fungsi dan Manfaat bagi Perusahaan
- Rumus Laporan Posisi Keuangan
- Format Penyajian (Skontro vs Staffel)
- Cara Menyusun Laporan Posisi Keuangan
- Contoh Laporan Posisi Keuangan Sederhana
- Cara Membaca Neraca dan Rasio Keuangan Penting
- Kenapa Neraca Sering Tidak Balance atau Sulit Direkonsiliasi?
- Dampak Neraca yang Tidak Akurat
- Solusi Sistem Terintegrasi dengan Real-Time Balance Sheet
- Fitur yang Perlu Diperhatikan pada Software/ERP
- Susun Laporan Posisi Keuangan Perusahaan Anda dengan ERP
Apa itu Laporan Posisi Keuangan (Neraca)?
Laporan Posisi Keuangan, atau yang lebih dikenal dengan istilah Neraca (Balance Sheet), adalah laporan yang menggambarkan kondisi keuangan perusahaan pada satu titik waktu tertentu, biasanya di akhir bulan, kuartal, atau tahun buku. Berbeda dari Laporan Laba Rugi yang mencatat kinerja selama satu periode, Laporan Posisi Keuangan berfungsi seperti “foto” yang menangkap seluruh Aset, Liabilitas, dan Ekuitas perusahaan pada momen tersebut.
Bagi CEO, Owner, maupun IT Director, memahami Laporan Posisi Keuangan bukan cuma soal memenuhi kewajiban pelaporan. Laporan ini menjadi dasar bagi banyak keputusan strategis, mulai dari menilai kemampuan perusahaan membayar utang jangka pendek, mengukur struktur permodalan, hingga menjadi salah satu dokumen utama yang diperiksa saat pengajuan kredit atau proses due diligence.
Komponen Utama: Aset, Liabilitas, dan Ekuitas
Laporan Posisi Keuangan tersusun dari tiga komponen utama yang saling berkaitan dalam persamaan dasar akuntansi. Memahami masing-masing komponen ini penting sebelum masuk ke pembahasan mengapa neraca sering sulit balance.
Aset
Aset adalah seluruh sumber daya yang dimiliki dan dikendalikan perusahaan, yang diharapkan memberikan manfaat ekonomi di masa depan. Aset terbagi menjadi dua kelompok:
- Aset Lancar, yaitu aset yang bisa dicairkan dalam satu tahun, meliputi kas, piutang usaha, dan persediaan/inventory.
- Aset Tidak Lancar, yaitu aset yang memberikan manfaat jangka panjang, meliputi tanah, bangunan, mesin, dan aset tetap lainnya.
Di perusahaan manufaktur atau distribusi, komponen persediaan sering menjadi bagian aset yang paling kompleks untuk dilacak karena melibatkan banyak transaksi keluar masuk barang.
Liabilitas
Liabilitas adalah kewajiban perusahaan kepada pihak luar yang harus dilunasi, baik dalam bentuk uang, barang, maupun jasa. Sama seperti Aset, Liabilitas juga dibagi menjadi dua kelompok:
- Liabilitas Jangka Pendek, yaitu kewajiban yang jatuh tempo dalam satu tahun, meliputi utang usaha (account payable) dan utang pajak.
- Liabilitas Jangka Panjang, yaitu kewajiban dengan jangka waktu lebih dari satu tahun, meliputi pinjaman bank jangka panjang dan obligasi.
Ketepatan pencatatan utang usaha sangat bergantung pada seberapa cepat data pembelian dan penerimaan barang tersinkronisasi ke pembukuan.
Ekuitas
Ekuitas adalah hak residual pemilik atas Aset perusahaan setelah dikurangi seluruh Liabilitas. Komponen ini mencakup modal disetor, laba ditahan, dan cadangan lain yang mencerminkan akumulasi hasil usaha perusahaan sejak awal berdiri.
Pentingnya Sinkronisasi Real-Time Antar Komponen
Ketiga komponen ini harus selalu tersinkronisasi secara real-time antar modul. Begitu ada transaksi yang tercatat di satu sisi tapi belum terupdate di sisi lain, misalnya barang sudah masuk gudang tapi tagihan belum tercatat sebagai utang, di situlah potensi neraca tidak balance mulai muncul.
Baca juga: Laporan Perubahan Modal: Pengertian, Komponen, dan Cara Menyusunnya Tanpa Salah Saat Closing
Fungsi dan Manfaat bagi Perusahaan
Laporan Posisi Keuangan bukan sekadar dokumen wajib yang disusun tiap akhir periode. Ada beberapa fungsi strategis yang membuat laporan ini penting untuk diperhatikan secara serius, terutama oleh perusahaan skala menengah-besar.
- Mengukur kesehatan finansial perusahaan
Dari Neraca, Anda bisa melihat apakah perusahaan memiliki cukup Aset Lancar untuk menutupi Liabilitas Jangka Pendek, sebuah indikator likuiditas yang sering menjadi pertimbangan utama sebelum bank menyetujui pinjaman. - Menjadi dasar analisis struktur permodalan
Perbandingan antara Liabilitas dan Ekuitas menunjukkan seberapa besar perusahaan bergantung pada utang dibandingkan modal sendiri. Struktur permodalan yang terlalu bergantung pada utang bisa menjadi sinyal risiko bagi investor maupun kreditor. - Mendukung proses due diligence dan pengajuan kredit
Saat perusahaan mengajukan pinjaman ke bank atau menjalani due diligence dari calon investor, Laporan Posisi Keuangan adalah salah satu dokumen pertama yang diperiksa. Neraca yang tidak akurat atau butuh waktu lama untuk direkonsiliasi bisa memperlambat proses ini, bahkan menurunkan kepercayaan pihak eksternal terhadap tata kelola keuangan perusahaan. - Menjadi acuan perencanaan dan pengambilan keputusan
Manajemen menggunakan data Neraca untuk merencanakan ekspansi, menentukan kebutuhan pembiayaan tambahan, atau mengevaluasi efisiensi penggunaan aset perusahaan.
Keempat fungsi ini hanya bisa berjalan optimal jika Laporan Posisi Keuangan yang dihasilkan benar-benar akurat dan tersedia tepat waktu, dua hal yang justru sering menjadi tantangan tersendiri bagi banyak perusahaan.
Baca juga: Cash Flow Statement Perusahaan Sering Telat dan Tidak Akurat? Ini Penyebab dan Solusinya
Rumus Laporan Posisi Keuangan
Laporan Posisi Keuangan pada dasarnya bertumpu pada satu rumus yang menjadi fondasi seluruh proses penyusunannya:
Aset = Liabilitas + Ekuitas
Rumus ini dikenal sebagai persamaan dasar akuntansi (accounting equation), yang berlaku untuk semua perusahaan tanpa terkecuali, apapun skala dan jenis industrinya. Logikanya sederhana: setiap sumber daya yang dimiliki perusahaan (Aset) pasti berasal dari salah satu dari dua sumber pendanaan, yaitu pinjaman dari pihak luar (Liabilitas) atau modal dari pemilik (Ekuitas).
Dari rumus ini, Anda juga bisa menurunkan dua variasi perhitungan yang berguna tergantung informasi apa yang ingin diketahui:
Ekuitas = Aset – Liabilitas
Variasi ini digunakan untuk mengetahui nilai bersih kekayaan pemilik setelah dikurangi seluruh kewajiban perusahaan, sering disebut juga sebagai nilai buku (book value) perusahaan.
Liabilitas = Aset – Ekuitas
Variasi ini berguna untuk mengetahui total kewajiban perusahaan jika nilai Aset dan Ekuitas sudah diketahui lebih dulu.
Ketiga rumus di atas harus selalu menghasilkan angka yang konsisten satu sama lain. Jika Anda menyusun Neraca dan hasil akhirnya tidak sesuai dengan salah satu variasi rumus ini, itu tandanya ada transaksi yang belum tercatat dengan benar, sesuatu yang akan kita bahas lebih lanjut di bagian penyebab Neraca tidak balance.
Format Penyajian (Skontro vs Staffel)
Dalam praktiknya, Laporan Posisi Keuangan dapat disajikan dalam dua format berbeda. Meski isinya sama, cara penyajian ini memengaruhi bagaimana laporan tersebut dibaca dan dianalisis.

Format Skontro (Account Form) menyajikan Neraca dalam bentuk dua kolom sejajar, di mana Aset ditempatkan di sisi kiri dan Liabilitas beserta Ekuitas di sisi kanan. Format ini memudahkan Anda melihat langsung kesetaraan antara total Aset dengan total Liabilitas ditambah Ekuitas, karena kedua sisi disajikan berdampingan. Format Skontro umum digunakan di perusahaan yang komponen asetnya tidak terlalu kompleks.
Format Staffel (Report Form) menyajikan Neraca secara vertikal ke bawah, dimulai dari Aset, dilanjutkan dengan Liabilitas, lalu Ekuitas. Format ini lebih fleksibel untuk menampilkan rincian sub-komponen yang lebih detail, sehingga lebih sering dipakai perusahaan skala menengah-besar dengan struktur aset dan liabilitas yang kompleks, termasuk yang memiliki banyak cabang atau anak perusahaan.
Pemilihan format ini sebenarnya bukan sekadar preferensi tampilan. Semakin kompleks struktur bisnis Anda, semakin besar kebutuhan akan format yang bisa menampung rincian data tanpa mengorbankan keterbacaan, dan di sinilah sistem pencatatan yang digunakan turut menentukan seberapa mudah laporan ini disusun secara konsisten setiap periode.
Cara Menyusun Laporan Posisi Keuangan
Menyusun Laporan Posisi Keuangan yang akurat melibatkan beberapa tahapan yang saling berurutan. Berikut gambaran umum prosesnya.

- Kumpulkan seluruh data transaksi periode berjalan. Tahap ini mencakup data dari berbagai sumber, mulai dari catatan kas dan bank, mutasi persediaan, transaksi penjualan dan pembelian, hingga pencatatan aset tetap. Semakin banyak divisi atau cabang yang terlibat, semakin banyak pula sumber data yang perlu dikumpulkan.
- Susun neraca saldo (trial balance). Seluruh transaksi yang sudah dicatat di buku besar (general ledger) dirangkum menjadi neraca saldo, yang menampilkan saldo akhir setiap akun sebelum disusun menjadi laporan final.
- Klasifikasikan akun ke dalam Aset, Liabilitas, dan Ekuitas. Setiap akun dalam neraca saldo dikelompokkan sesuai kategorinya masing-masing, termasuk membedakan mana yang tergolong lancar dan tidak lancar.
- Lakukan penyesuaian (adjusting entries). Beberapa transaksi memerlukan penyesuaian di akhir periode, seperti penyusutan aset tetap, akrual biaya, atau pendapatan yang belum tercatat, agar laporan mencerminkan kondisi yang sebenarnya.
- Verifikasi keseimbangan Aset dengan Liabilitas dan Ekuitas. Tahap terakhir ini adalah proses krusial dimana Anda memastikan persamaan dasar akuntansi benar-benar seimbang. Jika ditemukan selisih, tim finance perlu menelusuri kembali seluruh tahapan sebelumnya untuk menemukan sumber kesalahan.
Proses di atas terlihat sederhana secara konsep, namun ketika dilakukan secara manual di perusahaan dengan volume transaksi tinggi dan banyak cabang, setiap tahapan ini rentan memakan waktu lama dan berpotensi menimbulkan kesalahan, sesuatu yang akan kita bahas lebih dalam di bagian selanjutnya.
Contoh Laporan Posisi Keuangan Sederhana
Agar lebih mudah dipahami, berikut contoh sederhana Laporan Posisi Keuangan sebuah perusahaan dengan format Skontro:
PT Contoh Sejahtera
Laporan Posisi Keuangan per 31 Desember 2025
(dalam jutaan Rupiah)
| ASET | LIABILITAS DAN EKUITAS | ||
|---|---|---|---|
| Aset Lancar | Liabilitas Jangka Pendek | ||
| Kas dan Setara Kas | 1.200 | Utang Usaha | 950 |
| Piutang Usaha | 1.800 | Utang Pajak | 150 |
| Persediaan | 2.500 | Total Liabilitas Jangka Pendek | 1.100 |
| Total Aset Lancar | 5.500 | ||
| Aset Tidak Lancar | Liabilitas Jangka Panjang | ||
| Tanah dan Bangunan | 3.000 | Pinjaman Bank Jangka Panjang | 2.000 |
| Mesin dan Peralatan | 1.500 | Total Liabilitas Jangka Panjang | 2.000 |
| Total Aset Tidak Lancar | 4.500 | Total Liabilitas | 3.100 |
| Ekuitas | |||
| Modal Disetor | 5.000 | ||
| Laba Ditahan | 1.900 | ||
| Total Ekuitas | 6.900 | ||
| TOTAL ASET | 10.000 | TOTAL LIABILITAS DAN EKUITAS | 10.000 |
Perhatikan bahwa Total Aset (10.000) sama persis dengan Total Liabilitas dan Ekuitas (10.000). Kesetaraan inilah yang menjadi indikator utama bahwa Laporan Posisi Keuangan sudah disusun dengan benar. Dalam praktiknya, terutama di perusahaan dengan banyak cabang atau lini bisnis, mencapai kesetaraan ini di akhir periode jauh lebih menantang dibanding contoh sederhana ini.
Cara Membaca Neraca dan Rasio Keuangan Penting
Memiliki Laporan Posisi Keuangan yang akurat baru langkah pertama. Langkah berikutnya adalah memahami cara membacanya, terutama melalui beberapa rasio keuangan yang sering menjadi acuan bank, investor, maupun manajemen internal.
- Rasio Lancar (Current Ratio) dihitung dengan membagi Aset Lancar dengan Liabilitas Jangka Pendek. Rasio ini menunjukkan kemampuan perusahaan melunasi kewajiban jangka pendeknya. Idealnya, rasio ini berada di atas 1, yang berarti Aset Lancar perusahaan cukup untuk menutupi seluruh Liabilitas Jangka Pendek. Pada contoh sebelumnya, Rasio Lancar PT Contoh Sejahtera adalah 5.500 dibagi 1.100, atau sekitar 5, yang tergolong sangat sehat.
- Rasio Cepat (Quick Ratio) mirip dengan Rasio Lancar, namun mengeluarkan komponen Persediaan dari perhitungan karena persediaan dianggap kurang likuid dibanding kas atau piutang. Rasio ini memberikan gambaran likuiditas yang lebih ketat.
- Rasio Utang terhadap Ekuitas (Debt to Equity Ratio) dihitung dengan membagi Total Liabilitas dengan Total Ekuitas. Rasio ini menunjukkan seberapa besar perusahaan bergantung pada utang dibandingkan modal sendiri untuk membiayai operasionalnya. Semakin tinggi rasio ini, semakin besar pula risiko finansial yang ditanggung perusahaan.
- Rasio Utang terhadap Aset (Debt to Asset Ratio) mengukur proporsi Aset yang dibiayai oleh utang. Rasio ini membantu Anda memahami seberapa besar bagian Aset yang sebenarnya “bukan milik” perusahaan sepenuhnya, karena masih terikat kewajiban kepada pihak luar.
Rasio-rasio di atas hanya bisa diandalkan sebagai dasar pengambilan keputusan jika data yang menjadi sumbernya, yaitu Laporan Posisi Keuangan itu sendiri, memang akurat dan mencerminkan kondisi yang sebenarnya. Inilah yang membawa kita ke pembahasan berikutnya: mengapa mencapai akurasi tersebut justru menjadi tantangan tersendiri bagi banyak perusahaan.
Kenapa Neraca Sering Tidak Balance atau Sulit Direkonsiliasi?
Ketika Laporan Posisi Keuangan tidak balance, penyebab yang sering dituduh pertama kali adalah kesalahan tim finance. Padahal, di sebagian besar kasus perusahaan skala menengah-besar, akar masalahnya bukan pada orangnya, melainkan pada bagaimana data mengalir antar sistem.
- Data aset dan liabilitas tercatat di sistem yang terpisah-pisah
Persediaan dicatat di sistem gudang, transaksi penjualan di sistem lain, sementara mutasi kas dan bank dipantau manual lewat spreadsheet. Setiap sistem berjalan dengan ritme update-nya sendiri, sehingga saat Neraca disusun, ada transaksi yang sudah terjadi di lapangan tapi belum tercermin di pembukuan. - Proses input data manual rentan terlewat atau ganda
Ketika data harus dipindahkan dari satu sistem ke sistem lain secara manual, misalnya menyalin ulang data penerimaan barang menjadi jurnal utang usaha, potensi transaksi yang terlewat atau tercatat dua kali menjadi jauh lebih tinggi. Kesalahan sekecil apa pun di sini langsung membuat kedua sisi Neraca tidak seimbang. - Konsolidasi data lintas cabang atau entitas berjalan lambat
Bagi perusahaan dengan banyak cabang atau anak perusahaan, setiap lokasi sering memiliki pembukuannya sendiri sebelum digabungkan di level pusat. Proses menunggu, mengumpulkan, dan menyatukan data dari setiap cabang ini bisa memakan waktu berhari-hari, dan setiap keterlambatan dari satu cabang saja bisa menunda keseluruhan proses closing. - Penyesuaian akhir periode tidak tercatat tepat waktu
Item seperti penyusutan aset, akrual biaya, atau selisih kurs mata uang asing sering baru diinput belakangan karena menunggu konfirmasi dari pihak lain. Jika penyesuaian ini terlewat saat laporan disusun, hasilnya adalah Neraca yang terlihat balance secara matematis tapi sebenarnya belum mencerminkan kondisi riil.
Akar dari keempat masalah ini sebenarnya satu: tidak ada sistem yang menyatukan seluruh data secara real-time. Selama pencatatan aset, liabilitas, dan ekuitas masih tersebar di berbagai tools yang tidak saling terhubung, rekonsiliasi manual akan terus menjadi rutinitas yang memakan waktu dan rawan kesalahan, terlepas seberapa teliti tim finance Anda.
Dampak Neraca yang Tidak Akurat
Ketika Laporan Posisi Keuangan yang dihasilkan tidak akurat atau butuh waktu lama untuk direkonsiliasi, dampaknya jarang berhenti di meja tim finance saja. Berikut beberapa dampak yang paling sering dirasakan perusahaan.
- Keputusan strategis internal jadi berisiko keliru
Ekspansi, pengadaan aset baru, atau evaluasi kinerja divisi ikut terpengaruh jika manajemen tidak memiliki gambaran posisi keuangan yang bisa diandalkan. Keputusan yang diambil berdasarkan data yang belum tentu akurat baru terlihat dampaknya beberapa bulan kemudian, saat sudah lebih sulit dan lebih mahal untuk diperbaiki. - Pengajuan kredit ke bank terhambat
Bank selalu meminta Neraca terbaru sebagai bagian dari penilaian kelayakan pinjaman. Neraca yang terlambat disusun atau masih perlu direvisi berkali-kali bisa memperlambat proses persetujuan, bahkan berisiko membuat perusahaan kehilangan momentum saat butuh tambahan modal kerja secara cepat. - Proses due diligence investor jadi lebih lama
Neraca adalah salah satu dokumen pertama yang diperiksa untuk menilai kesehatan finansial dan tata kelola perusahaan. Ketidakakuratan atau ketidakkonsistenan angka antar periode bisa menimbulkan pertanyaan lebih lanjut dari pihak investor, memperpanjang proses negosiasi, atau dalam kasus terburuk, menurunkan valuasi perusahaan itu sendiri.
Solusi Sistem Terintegrasi dengan Real-Time Balance Sheet
Akar masalah Neraca yang sering tidak balance adalah data yang tersebar di berbagai sistem terpisah. Solusinya pun sejalan dengan akar masalah tersebut: perusahaan membutuhkan satu sistem terintegrasi yang menyatukan pencatatan Aset, Liabilitas, dan Ekuitas secara real-time, sehingga Laporan Posisi Keuangan bisa dihasilkan kapan saja tanpa proses rekonsiliasi manual yang memakan waktu berhari-hari.
Untuk perusahaan yang sedang mempertimbangkan opsi mana yang paling sesuai, ada baiknya menelusuri dulu rekomendasi software akuntansi terbaik sebagai gambaran awal sebelum menentukan pilihan. Berikut beberapa solusi ERP yang bisa mendukung penyusunan Laporan Posisi Keuangan secara akurat dan real-time.
SAP Business One
SAP Business One dirancang untuk perusahaan menengah yang butuh integrasi penuh antara modul finance, inventory, dan penjualan dalam satu sistem. Setiap transaksi, mulai dari penerimaan barang hingga pembayaran ke pemasok, otomatis tercatat ke General Ledger tanpa perlu input ulang, sehingga Neraca selalu mencerminkan posisi terkini tanpa jeda antar modul.
SAP S/4HANA
Untuk perusahaan dengan skala operasi lebih besar dan struktur bisnis yang lebih kompleks, SAP S/4HANA menawarkan kemampuan konsolidasi data lintas cabang dan entitas secara real-time, didukung teknologi in-memory database yang memungkinkan pemrosesan volume transaksi besar tanpa mengorbankan kecepatan pelaporan.
Oracle NetSuite
Oracle NetSuite menyediakan modul akuntansi berbasis cloud yang memudahkan konsolidasi laporan keuangan dari berbagai anak perusahaan atau cabang ke dalam satu dashboard terpusat, cocok untuk perusahaan yang sedang bertumbuh dan membutuhkan visibilitas keuangan yang lebih fleksibel.
Acumatica
Acumatica menawarkan fleksibilitas tinggi dengan model lisensi berbasis penggunaan, memungkinkan perusahaan mengintegrasikan modul finance dengan sistem lain yang sudah berjalan tanpa perlu merombak seluruh infrastruktur IT yang ada.
Dengan sistem yang saling terhubung seperti ini, tim finance tidak perlu lagi menunggu data dari berbagai divisi secara manual di akhir periode. Laporan Posisi Keuangan bisa dipantau kapan saja, dan proses closing yang tadinya memakan waktu berhari-hari bisa dipangkas signifikan.
Fitur yang Perlu Diperhatikan pada Software/ERP
Tidak semua sistem ERP memiliki kemampuan yang sama dalam mendukung penyusunan Laporan Posisi Keuangan yang akurat dan real-time. Berikut beberapa fitur yang perlu Anda perhatikan sebelum memilih software.
- Integrasi otomatis antar modul
Pastikan sistem yang dipilih menghubungkan modul inventory, penjualan, pembelian, dan finance dalam satu database yang sama, sehingga setiap transaksi langsung tercatat ke General Ledger tanpa perlu input ulang secara manual. - Kemampuan konsolidasi multi-cabang atau multi-entitas
Bagi perusahaan dengan banyak cabang atau anak perusahaan, sistem harus bisa menggabungkan data dari berbagai lokasi secara otomatis, bukan menunggu setiap cabang mengirim laporan secara terpisah. - Dashboard pelaporan real-time
Sistem yang baik memungkinkan Anda melihat posisi Aset, Liabilitas, dan Ekuitas kapan saja, tanpa harus menunggu proses closing bulanan selesai terlebih dahulu. - Audit trail otomatis
Setiap perubahan data harus tercatat dengan jejak yang jelas, termasuk siapa yang melakukan perubahan dan kapan, sehingga memudahkan proses audit maupun due diligence di kemudian hari. - Kemampuan menangani penyesuaian otomatis
Fitur seperti perhitungan penyusutan aset otomatis atau pencatatan akrual biaya membantu memastikan penyesuaian akhir periode tidak terlewat atau tertunda.
Kelima fitur ini menjadi indikator apakah sebuah sistem benar-benar dirancang untuk mendukung penyusunan Laporan Posisi Keuangan yang andal, atau sekadar mencatat transaksi tanpa kemampuan konsolidasi dan pelaporan yang memadai.
Susun Laporan Posisi Keuangan Perusahaan Anda dengan ERP
Laporan Posisi Keuangan yang sering tidak balance bukan sekadar masalah administratif yang bisa diselesaikan dengan kerja lembur tim finance. Akar masalahnya terletak pada data Aset, Liabilitas, dan Ekuitas yang tersebar di berbagai sistem terpisah, sehingga rekonsiliasi manual menjadi proses yang lambat dan rawan kesalahan. Dampaknya pun tidak berhenti di laporan itu sendiri, mulai dari terhambatnya pengajuan kredit bank hingga menurunnya kepercayaan investor saat proses due diligence.
Solusi yang sejalan dengan akar masalah ini adalah sistem terintegrasi yang menyatukan seluruh pencatatan secara real-time, sehingga Neraca bisa dihasilkan kapan saja tanpa menunggu proses closing manual berhari-hari.
Hubungi kami sekarang dan temukan bagaimana solusi ERP seperti SAP Business One, SAP S/4HANA, Oracle NetSuite, atau Acumatica dapat membantu perusahaan Anda menyusun Laporan Posisi Keuangan yang akurat dan tepat waktu.
Jurnal Penyesuaian: Kenapa Proses Manual Berisiko dan Bagaimana ERP Mengotomatisasinya
Jurnal penyesuaian menjadi rutinitas yang tidak terhindarkan bagi tim finance di setiap akhir bulan. Ada beban listrik yang baru dibayar bulan berikutnya tapi sebenarnya sudah terpakai di bulan ini. Ada aset produksi yang nilainya terus menyusut tapi belum dialokasikan ke laporan. Ada juga pendapatan yang sudah diterima di muka, padahal jasanya baru akan diberikan beberapa bulan ke depan.
Semua transaksi ini perlu disesuaikan agar laporan keuangan benar-benar mencerminkan kondisi bisnis yang sebenarnya, bukan sekadar catatan kas masuk dan keluar. Masalahnya, saat proses ini masih dikerjakan manual, satu kesalahan kecil saja bisa membuat laporan laba rugi dan neraca jadi bias, dan keputusan bisnis yang diambil berdasarkan angka tersebut ikut berisiko.
- Apa itu Jurnal Penyesuaian?
- Fungsi Jurnal Penyesuaian
- Jenis-Jenis Jurnal Penyesuaian, Akun, dan Contohnya
- Pihak yang Berkepentingan
- Kapan Jurnal Penyesuaian Dibuat?
- Cara Membuat Jurnal Penyesuaian Secara Manual
- Risiko Proses Manual
- Tips Membuat Jurnal Penyesuaian Lebih Mudah dan Akurat
- Bagaimana ERP Mengotomatisasi Jurnal Penyesuaian
- Dampak Bisnis dari Manual vs ERP
- Solusi ERP yang Bisa Mengotomatisasi Jurnal Penyesuaian
- Otomatisasikan Jurnal Penyesuaian Perusahaan Anda dengan Software ERP
Apa itu Jurnal Penyesuaian?
Jurnal penyesuaian adalah ayat jurnal yang dibuat pada akhir periode akuntansi untuk mengoreksi saldo akun agar mencerminkan kondisi keuangan yang sebenarnya, sebelum laporan keuangan disusun. Fungsinya berakar pada prinsip akrual, yaitu pendapatan diakui saat diperoleh dan beban diakui saat terjadi, bukan saat kas berpindah tangan. Tanpa jurnal penyesuaian, laporan laba rugi dan neraca Anda berisiko menampilkan angka yang tidak sesuai dengan kondisi bisnis sesungguhnya, terutama bagi perusahaan manufaktur dan distribusi dengan volume transaksi besar.
Proses ini biasanya dibuat setelah neraca saldo (trial balance) disusun, tepat sebelum laporan keuangan akhir periode difinalisasi, umumnya setiap akhir bulan untuk kebutuhan pelaporan internal dan wajib dilakukan setiap akhir tahun fiskal untuk kebutuhan pelaporan resmi.
Fungsi Jurnal Penyesuaian
Selain mengoreksi saldo akun agar sesuai prinsip akrual, jurnal penyesuaian punya beberapa fungsi konkret yang berdampak langsung ke kualitas laporan keuangan Anda.
- Menyajikan Laporan Laba Rugi yang Akurat
Tanpa penyesuaian, pendapatan dan beban bisa tercatat di periode yang salah, sehingga laba atau rugi yang ditampilkan tidak mencerminkan kinerja bisnis yang sebenarnya di periode tersebut. - Memastikan Nilai Aset dan Kewajiban di Neraca Sesuai Kondisi Riil
Penyesuaian seperti depresiasi dan piutang tak tertagih membuat nilai aset yang tercatat di neraca lebih realistis, tidak overstated maupun understated. - Menjadi Dasar Penyusunan Laporan Keuangan yang Andal
Jurnal penyesuaian adalah langkah wajib sebelum neraca saldo setelah penyesuaian (adjusted trial balance) disusun, yang kemudian menjadi dasar laporan laba rugi, neraca, dan laporan arus kas. - Mendukung Kepatuhan dan Proses Audit
Laporan keuangan yang sudah melalui proses penyesuaian yang benar lebih mudah dipertanggungjawabkan saat diperiksa auditor maupun otoritas pajak, karena setiap akun sudah mencerminkan kondisi yang seharusnya.
Jenis-Jenis Jurnal Penyesuaian, Akun, dan Contohnya
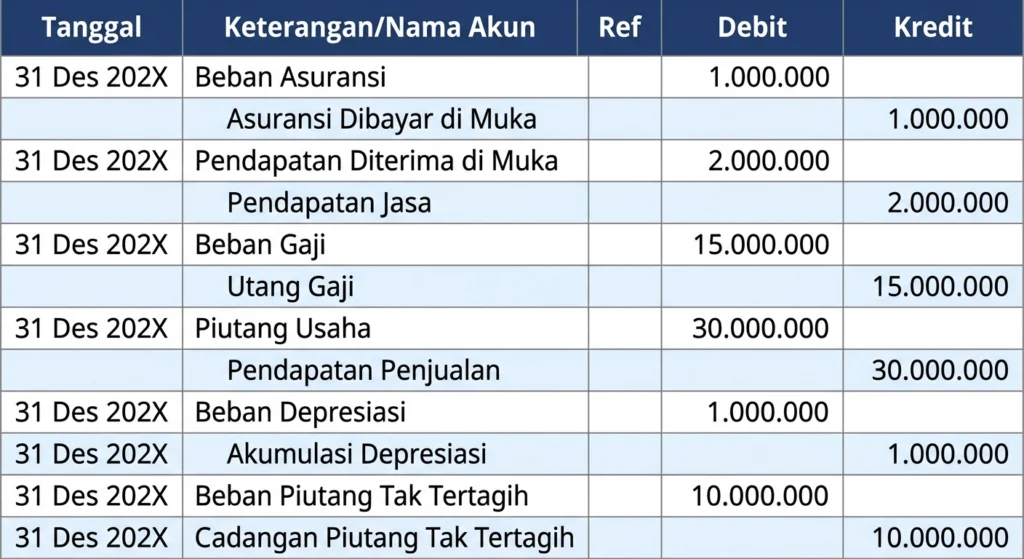
Setiap journal entry yang Anda buat, termasuk jurnal penyesuaian, tetap mengikuti mekanisme debit dan kredit yang sama. Bedanya, jurnal penyesuaian dibuat khusus di akhir periode untuk enam kelompok transaksi berikut.
Beban Dibayar di Muka (Prepaid Expense)
Beban yang sudah dibayar tunai, tetapi manfaatnya baru dipakai secara bertahap. Contoh: pada 1 Januari, perusahaan membayar premi asuransi gudang Rp12.000.000 untuk masa 12 bulan, dicatat sebagai aset “Asuransi Dibayar di Muka”. Di akhir Januari, satu bulan manfaat sudah terpakai.
| Akun | Debit | Kredit |
|---|---|---|
| Beban Asuransi | Rp1.000.000 | – |
| Asuransi Dibayar di Muka | – | Rp1.000.000 |
Pendapatan Diterima di Muka (Unearned Revenue)
Kebalikan dari poin pertama: kas sudah diterima, tetapi jasa atau barangnya belum sepenuhnya diberikan. Contoh: perusahaan menerima pembayaran kontrak maintenance mesin Rp24.000.000 untuk 12 bulan di muka. Setelah satu bulan berjalan.
| Akun | Debit | Kredit |
|---|---|---|
| Pendapatan Diterima di Muka | Rp2.000.000 | – |
| Pendapatan Jasa | – | Rp2.000.000 |
Beban yang Masih Harus Dibayar (Accrued Expense)
Beban yang sudah terjadi, tetapi belum dibayar maupun dicatat. Contoh paling umum adalah gaji karyawan periode 25-31 Januari yang baru dibayarkan awal Februari, dengan estimasi beban gaji periode tersebut Rp15.000.000.
| Akun | Debit | Kredit |
|---|---|---|
| Beban Gaji | Rp15.000.000 | – |
| Utang Gaji | – | Rp15.000.000 |
Pendapatan yang Masih Harus Diterima (Accrued Revenue)
Pendapatan yang sudah menjadi hak perusahaan, tetapi belum ditagih atau diterima kasnya. Contoh: perusahaan distribusi menyelesaikan pengiriman barang senilai Rp30.000.000 di akhir bulan, tetapi invoice baru diterbitkan bulan berikutnya.
| Akun | Debit | Kredit |
|---|---|---|
| Piutang Usaha | Rp30.000.000 | – |
| Pendapatan Penjualan | – | Rp30.000.000 |
Depresiasi Aset Tetap
Alokasi biaya perolehan aset tetap ke beban selama masa manfaatnya. Contoh: mesin produksi senilai Rp120.000.000 dengan masa manfaat 10 tahun (metode garis lurus) memiliki beban depresiasi bulanan Rp1.000.000.
| Akun | Debit | Kredit |
|---|---|---|
| Beban Depresiasi | Rp1.000.000 | – |
| Akumulasi Depresiasi | – | Rp1.000.000 |
Piutang Tak Tertagih (Bad Debt Expense)
Estimasi piutang yang kemungkinan tidak bisa ditagih, dicatat sebagai cadangan agar nilai piutang di neraca lebih realistis. Contoh: dari total piutang Rp500.000.000, perusahaan mengestimasi 2% berpotensi tidak tertagih.
| Akun | Debit | Kredit |
|---|---|---|
| Beban Piutang Tak Tertagih | Rp10.000.000 | – |
| Cadangan Piutang Tak Tertagih | – | Rp10.000.000 |
Keenam jenis ini bisa terlihat sederhana satu per satu, tetapi bayangkan volumenya di perusahaan menengah-besar dengan ratusan aset, puluhan kontrak prepaid, dan ribuan transaksi piutang setiap bulan.
Pihak yang Berkepentingan
Akurasi jurnal penyesuaian bukan cuma soal kerapian pembukuan internal, tapi menentukan kualitas keputusan berbagai pihak yang bergantung pada laporan keuangan Anda.
- Manajemen dan Direksi menggunakan laporan laba rugi dan neraca yang sudah disesuaikan sebagai dasar mengambil keputusan strategis, mulai dari ekspansi, efisiensi biaya, hingga evaluasi kinerja divisi. Jika jurnal penyesuaian terlambat atau keliru, angka yang jadi dasar keputusan tersebut ikut bias.
- Auditor, baik internal maupun eksternal, akan menelusuri setiap jurnal penyesuaian sebagai bagian dari proses audit tahunan. Jurnal yang tidak konsisten, tidak terdokumentasi dengan baik, atau dibuat asal-asalan di akhir periode berisiko memicu temuan audit (audit finding) yang memperlambat proses pelaporan.
- Investor dan Pemberi Pinjaman menilai kesehatan finansial perusahaan dari laporan keuangan yang sudah melalui proses penyesuaian. Kesalahan penyajian akibat jurnal penyesuaian yang tidak akurat bisa memengaruhi keputusan investasi atau persetujuan kredit, terutama bagi perusahaan yang sedang mencari pendanaan tambahan.
- Tim Pajak mengandalkan laporan laba rugi yang akurat untuk menghitung kewajiban pajak penghasilan badan. Kesalahan dalam jurnal penyesuaian, terutama pada pos depresiasi dan beban yang masih harus dibayar, bisa berdampak pada perhitungan pajak yang keliru dan berisiko menimbulkan masalah kepatuhan di kemudian hari.
Dengan begitu banyak pihak yang bergantung pada satu proses ini, jurnal penyesuaian sebenarnya jauh lebih strategis daripada sekadar rutinitas akhir bulan tim finance.
Kapan Jurnal Penyesuaian Dibuat?
Jurnal penyesuaian dibuat setelah neraca saldo (trial balance) disusun, tepat sebelum laporan keuangan akhir periode difinalisasi. Momen pembuatannya bisa dibagi menjadi dua kebutuhan yang berbeda.
Untuk kebutuhan pelaporan internal, sebagian besar perusahaan membuat jurnal penyesuaian setiap akhir bulan, mengikuti siklus closing bulanan yang dipakai manajemen untuk memantau kinerja bisnis secara berkala. Semakin rutin proses ini dijalankan, semakin kecil pula selisih yang perlu dikoreksi di akhir tahun.
Sementara untuk kebutuhan pelaporan resmi, jurnal penyesuaian wajib dibuat setiap akhir tahun fiskal, sebagai bagian dari proses penyusunan laporan keuangan tahunan yang akan diserahkan ke pemegang saham, auditor eksternal, maupun otoritas pajak.
Selain dua momen rutin tersebut, jurnal penyesuaian juga bisa dibuat di luar jadwal biasa, misalnya saat ditemukan kesalahan pencatatan yang baru terdeteksi setelah periode berjalan, atau ketika ada perubahan estimasi seperti revisi masa manfaat aset tetap.
Cara Membuat Jurnal Penyesuaian Secara Manual
Sebelum membahas risikonya, penting untuk memahami dulu bagaimana proses ini biasanya dijalankan secara manual, mulai dari titik awal di neraca saldo hingga jurnal penyesuaian siap diposting ke buku besar. Proses ini merupakan salah satu tahapan penting dalam siklus akuntansi perusahaan Anda.
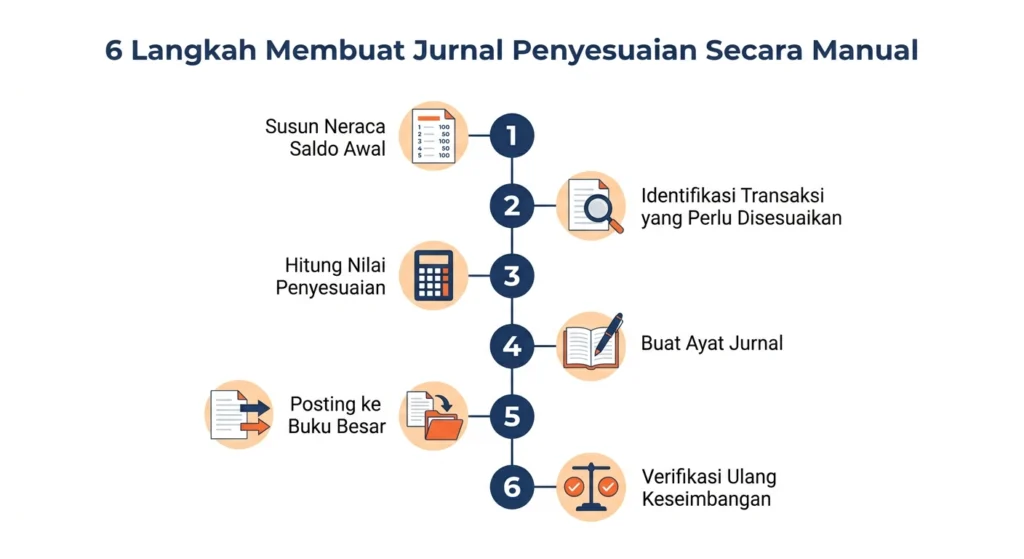
- Susun Neraca Saldo Awal, kumpulkan seluruh akun beserta saldo akhirnya sebelum penyesuaian.
- Identifikasi Transaksi yang Perlu Disesuaikan, cocokkan setiap akun dengan bukti pendukung (kontrak prepaid, jadwal depresiasi, absensi, faktur belum terbit).
- Hitung Nilai Penyesuaian, hitung manual nilai alokasi, depresiasi, atau estimasi piutang tak tertagih.
- Buat Ayat Jurnal, catat nilai tersebut sebagai jurnal penyesuaian dengan mekanisme debit-kredit.
- Posting ke Buku Besar, masukkan jurnal ke masing-masing akun agar saldo ter-update.
- Verifikasi Ulang Keseimbangan, pastikan total debit dan kredit tetap seimbang sebelum laporan difinalisasi.
Keenam langkah ini terlihat sistematis di atas kertas, tetapi dalam praktiknya, setiap langkah rentan terhambat oleh keterbatasan proses manual, terutama saat volume transaksi dan jumlah akun yang harus ditelusuri terus bertambah.
Risiko Proses Manual
Keenam langkah di atas memang terlihat sistematis, tetapi begitu dijalankan sepenuhnya secara manual, sejumlah masalah yang sama cenderung muncul berulang setiap akhir periode.
Yang paling sering terjadi adalah kesalahan hitung yang baru ketahuan belakangan. Perhitungan alokasi prepaid, estimasi depresiasi, atau piutang tak tertagih yang dikerjakan manual di spreadsheet gampang meleset, entah salah rumus, salah input angka, atau salah akun tujuan. Masalahnya, kesalahan seperti ini biasanya baru terlihat saat audit, jauh setelah laporan keuangan sudah dipakai manajemen untuk mengambil keputusan.
Semakin banyak akun yang harus ditelusuri satu per satu, semakin lama juga proses closing berjalan. Bagi perusahaan manufaktur dan distribusi dengan ratusan aset dan ribuan transaksi setiap bulan, closing yang idealnya selesai dalam hitungan hari bisa molor sampai lebih dari seminggu.
Ada juga persoalan yang jarang disadari sampai benar-benar terjadi, yaitu proses yang terlalu bergantung pada satu-dua orang. Biasanya cuma segelintir staf finance yang benar-benar hafal pola transaksi perusahaan dan tahu cara menyesuaikannya. Begitu orang itu cuti, resign, atau berhalangan tepat di momen closing, seluruh proses ikut terhambat, karena minim dokumentasi yang bisa dilanjutkan orang lain.
Dan pada akhirnya, cara kerja yang tadinya berjalan lancar saat transaksi masih puluhan per bulan, belum tentu masih sanggup mengimbangi begitu volume bisnis Anda bertambah beberapa kali lipat. Tanpa sistem yang bisa mengambil alih perhitungan berulang, beban kerja tim finance hanya akan terus menumpuk seiring pertumbuhan bisnis, bukan makin ringan.
Ujung-ujungnya, keempat masalah ini bermuara ke satu titik yang sama: laporan keuangan yang telat, tidak akurat, atau bahkan keduanya sekaligus, justru di saat manajemen paling membutuhkan data yang bisa diandalkan.
Tips Membuat Jurnal Penyesuaian Lebih Mudah dan Akurat
Melihat sederet risiko di atas, bukan berarti satu-satunya solusi adalah langsung beralih ke sistem baru. Ada beberapa kebiasaan yang bisa mulai Anda terapkan lebih dulu, baik proses saat ini masih sepenuhnya manual maupun sudah sebagian terbantu sistem, untuk menekan risiko sekaligus mempercepat closing.
- Buat Jadwal Penyesuaian yang Konsisten
Tetapkan tanggal tetap setiap bulan untuk mulai menelusuri akun-akun yang memerlukan penyesuaian, alih-alih mengerjakannya secara mendadak menjelang deadline closing. Kebiasaan ini membantu tim finance punya cukup waktu untuk verifikasi ulang sebelum laporan difinalisasi. - Standarisasi Dokumentasi Pendukung
Simpan kontrak prepaid, jadwal depresiasi aset, dan data pendukung lainnya dalam format dan lokasi yang konsisten, sehingga siapa pun di tim finance bisa melanjutkan proses penyesuaian tanpa bergantung pada satu orang tertentu. - Buat Template Jurnal Berulang
Untuk transaksi yang sifatnya rutin setiap bulan, seperti alokasi depresiasi atau prepaid, siapkan template perhitungan yang tinggal disesuaikan angkanya, agar tidak perlu menghitung dari nol setiap periode. - Lakukan Rekonsiliasi Berkala, Bukan Hanya di Akhir Bulan
Menelusuri dan mencocokkan data sepanjang bulan, bukan hanya saat closing, membantu mendeteksi transaksi yang perlu disesuaikan lebih awal, sehingga beban kerja tidak menumpuk di hari-hari terakhir. - Gunakan Sistem yang Bisa Mengotomatisasi Perhitungan Berulang
Cara paling efektif untuk memangkas risiko human error dan mempercepat closing adalah dengan beralih dari perhitungan manual ke software akuntansi yang mampu menjalankan jurnal berulang dan alokasi otomatis, sehingga tim finance tidak perlu lagi menghitung ulang pola transaksi yang sama setiap bulan.
Tips terakhir inilah yang sebenarnya paling berdampak, karena begitu perhitungan berulang bisa diambil alih sistem, risiko-risiko yang dibahas sebelumnya bisa ditekan secara signifikan.
Bagaimana ERP Mengotomatisasi Jurnal Penyesuaian
Ketika perusahaan beralih dari spreadsheet ke sistem ERP, proses jurnal penyesuaian berubah dari penelusuran manual satu per satu menjadi perhitungan yang berjalan otomatis di latar belakang sistem.
Recurring journal memungkinkan tim finance mengatur pola jurnal penyesuaian yang rutin, seperti alokasi prepaid atau akrual gaji, satu kali di awal, lalu sistem otomatis mempostingnya setiap periode tanpa input ulang.
Untuk otomasi deferral, ERP menghitung dan memindahkan porsi beban dibayar di muka atau pendapatan diterima di muka ke akun yang tepat secara otomatis setiap bulan, sesuai periode yang sudah ditentukan sejak transaksi awal dicatat.
Begitu juga dengan depresiasi aset tetap, sistem menghitung nilai penyusutan setiap aset secara otomatis berdasarkan metode dan masa manfaatnya, lalu memposting jurnalnya tepat waktu setiap akhir periode.
Manfaat lainnya adalah integrasi modul operasional ke akuntansi. Data dari modul penjualan, pembelian, inventori, hingga produksi mengalir langsung ke modul akuntansi secara real-time, sehingga transaksi yang butuh penyesuaian tidak perlu direkap ulang manual di akhir bulan.
Dengan kemampuan ini, jurnal penyesuaian yang tadinya rutinitas melelahkan setiap akhir bulan berubah menjadi proses yang berjalan konsisten sepanjang periode.
Dampak Bisnis dari Manual vs ERP
Untuk melihat gambaran yang lebih jelas, berikut perbandingan proses jurnal penyesuaian manual dan yang sudah didukung ERP dari beberapa aspek yang paling berdampak ke bisnis Anda.
| Aspek | Proses Manual | Proses dengan ERP |
|---|---|---|
| Kecepatan Closing | Bisa memakan waktu lebih dari satu minggu, tergantung volume transaksi | Perhitungan berulang berjalan otomatis, closing bisa dipercepat signifikan |
| Akurasi Data | Rentan human error pada perhitungan alokasi, depresiasi, dan estimasi | Perhitungan konsisten mengikuti aturan yang sudah ditentukan di sistem |
| Kebutuhan SDM | Bergantung pada ketelitian dan pengetahuan satu-dua staf finance | Beban perhitungan manual berkurang, tim finance bisa fokus ke analisis |
| Skalabilitas | Beban kerja bertambah linear seiring pertambahan volume transaksi | Sistem tetap mampu menangani volume transaksi yang terus bertambah |
| Dokumentasi & Audit Trail | Tersebar di berbagai file, sulit ditelusuri saat audit | Tercatat otomatis dan terpusat, memudahkan proses audit |
Dari tabel ini terlihat jelas bahwa perbedaan mendasarnya bukan cuma soal kecepatan, tetapi juga soal seberapa jauh proses ini bisa diandalkan seiring bisnis Anda bertumbuh.
Solusi ERP yang Bisa Mengotomatisasi Jurnal Penyesuaian
Setelah memahami dampaknya bagi bisnis, pertanyaan berikutnya adalah ERP mana yang paling sesuai untuk mengotomatisasi proses jurnal penyesuaian di perusahaan Anda. Berikut beberapa pilihan yang banyak digunakan oleh perusahaan manufaktur dan distribusi skala menengah-besar.
SAP Business One
SAP Business One menyediakan modul akuntansi yang terintegrasi langsung dengan modul penjualan, pembelian, dan inventori, sehingga transaksi operasional yang memerlukan penyesuaian di akhir periode, seperti pengiriman yang belum ditagih, dapat langsung tercermin di modul keuangan tanpa input ulang. Sistem ini juga mendukung pembuatan jurnal berulang untuk kebutuhan alokasi bulanan seperti prepaid dan depresiasi, cocok untuk perusahaan menengah yang ingin proses closing lebih cepat tanpa kompleksitas implementasi yang berlebihan.
Acumatica
Acumatica menawarkan fleksibilitas melalui model lisensi berbasis penggunaan sumber daya, bukan jumlah pengguna, sehingga seluruh tim finance dapat mengakses dan menginput data pendukung jurnal penyesuaian tanpa terbatas biaya lisensi per akun. Fitur deferral revenue dan expense di Acumatica memungkinkan alokasi otomatis dijadwalkan sejak transaksi awal dicatat, sehingga proses penyesuaian bulanan berjalan tanpa perlu perhitungan manual berulang.
SAP S/4HANA
Bagi perusahaan dengan skala operasional yang lebih besar dan kompleksitas transaksi multi-entitas, SAP S/4HANA menawarkan kemampuan pemrosesan data secara real-time berbasis in-memory computing, sehingga perhitungan jurnal penyesuaian dalam volume besar, termasuk depresiasi ribuan aset atau alokasi multi-cabang, dapat diproses dengan cepat tanpa membebani performa sistem saat closing berlangsung.
Selain ketiga solusi di atas, Oracle NetSuite juga menjadi salah satu opsi yang cukup populer di pasar, khususnya bagi perusahaan yang mengutamakan kemudahan akses berbasis cloud.
Otomatisasikan Jurnal Penyesuaian Perusahaan Anda dengan Software ERP
Jurnal penyesuaian bukan sekadar rutinitas administratif di akhir bulan, melainkan proses yang menentukan apakah laporan keuangan Anda benar-benar mencerminkan kondisi bisnis yang sebenarnya. Mulai dari beban dibayar di muka, depresiasi aset, hingga piutang tak tertagih, setiap jenis penyesuaian ini berdampak langsung pada keputusan manajemen, hasil audit, hingga penilaian investor dan pemberi pinjaman.
Ketika proses ini masih dijalankan sepenuhnya manual, risiko human error, closing yang molor, dan ketergantungan pada satu-dua staf finance akan terus membayangi setiap akhir periode, terutama seiring bertambahnya volume transaksi bisnis Anda. Di sinilah sistem ERP berperan, mengambil alih perhitungan berulang seperti recurring journal, otomasi deferral, dan depresiasi otomatis, sehingga tim finance Anda bisa lebih fokus pada analisis strategis daripada sekadar mengejar closing tepat waktu.
Hubungi kami sekarang dan temukan bagaimana solusi ERP kami dapat membantu perusahaan Anda mengotomatisasi jurnal penyesuaian dan mempercepat proses closing laporan keuangan.
Laporan Keuangan Perusahaan Sering Telat Closing? Ini Penyebab dan Cara Mengatasinya
Laporan keuangan yang seharusnya selesai dalam hitungan hari, di banyak perusahaan skala menengah-besar justru molor sampai dua atau tiga minggu setiap akhir periode. Tim finance sibuk menagih data dari berbagai cabang, menunggu rekap manual, lalu menghabiskan waktu berhari-hari hanya untuk mencocokkan angka yang seharusnya sudah sinkron sejak awal. Yang lebih berisiko, ketika sewaktu-waktu dibutuhkan untuk audit eksternal atau due diligence investor, tim finance kelabakan menelusuri jejak transaksi yang tersebar di berbagai sistem.
Bagi CEO atau IT Director yang menaungi bisnis dengan banyak cabang atau entitas, masalah ini sering dianggap “sudah biasa”, padahal ada penyebab spesifik di baliknya, dan ada solusi yang bisa mengatasinya secara sistematis.
- Apa itu Laporan Keuangan?
- Tujuan Laporan Keuangan
- Jenis-Jenis Laporan Keuangan
- Fungsi dan Manfaat Laporan Keuangan bagi Perusahaan
- Cara Membuat Laporan Keuangan
- Contoh Laporan Keuangan Perusahaan
- Cara Membaca Laporan Keuangan
- Kenapa Laporan Keuangan Perusahaan Sering Telat Closing?
- Tantangan Konsolidasi Laporan Keuangan Multi-Cabang/Entitas
- Dampak Laporan Keuangan yang Telat dan Tidak Akurat bagi Bisnis
- Standar yang Digunakan dalam Penyusunan Laporan Keuangan
- Solusi Konsolidasi Real-Time dengan Sistem Terintegrasi
- Fitur yang Perlu Diperhatikan pada Software Laporan Keuangan
- Percepat Proses Closingan Laporan Keungunan Perusahaan Anda dengan ERP
Apa itu Laporan Keuangan?
Laporan keuangan adalah dokumen resmi yang menyajikan kondisi keuangan suatu perusahaan dalam periode tertentu, mulai dari pendapatan, biaya, aset, kewajiban, hingga arus kas. Laporan ini disusun berdasarkan standar akuntansi yang berlaku di Indonesia, yaitu Standar Akuntansi Keuangan (SAK), sehingga hasilnya bisa dipahami dan dipercaya oleh berbagai pihak, baik internal maupun eksternal perusahaan.
Bagi perusahaan skala menengah-besar, laporan keuangan bukan sekadar formalitas administratif. Dokumen ini menjadi dasar pengambilan keputusan strategis, mulai dari evaluasi kinerja tiap divisi atau cabang, perencanaan ekspansi, hingga negosiasi dengan investor atau perbankan. Semakin kompleks struktur bisnis Anda (multi-cabang, multi-entitas, atau lintas anak perusahaan), semakin besar pula peran laporan keuangan sebagai alat kontrol dan transparansi.
Yang membedakan laporan keuangan yang baik bukan hanya soal kelengkapan angka, tapi juga kecepatan penyusunan dan keakuratan datanya. Dua hal inilah yang akan banyak dibahas di artikel ini, terutama mengapa keduanya sering jadi tantangan besar bagi perusahaan dengan operasional yang tersebar di banyak lokasi.
Tujuan Laporan Keuangan
Secara prinsip akuntansi, tujuan utama laporan keuangan adalah menyediakan informasi yang relevan dan andal mengenai posisi keuangan, kinerja, serta perubahan posisi keuangan suatu perusahaan, yang bermanfaat bagi berbagai pihak dalam pengambilan keputusan ekonomi. Definisi ini sejalan dengan kerangka Standar Akuntansi Keuangan (SAK) yang berlaku di Indonesia, sehingga laporan keuangan tidak disusun sembarangan, melainkan mengikuti prinsip dan format yang bisa dipahami secara konsisten oleh siapa pun yang membacanya.
Ada tiga tujuan inti yang mendasari penyusunan laporan keuangan. Pertama, memberikan gambaran menyeluruh tentang kondisi keuangan perusahaan, mencakup aset, kewajiban, dan ekuitas pada suatu titik waktu, sekaligus kinerja operasional selama periode berjalan. Kedua, menjadi alat pertanggungjawaban manajemen kepada pemilik, pemegang saham, atau pihak yang menitipkan sumber daya ke perusahaan, atas pengelolaan yang telah dilakukan. Ketiga, menjaga konsistensi dan komparabilitas data dari waktu ke waktu, sehingga performa perusahaan bisa dibandingkan antar periode maupun dengan perusahaan lain di industri sejenis.
Dengan tujuan inti seperti ini, laporan keuangan idealnya disusun secara tepat waktu dan akurat, karena begitu salah satu aspek ini terganggu, seluruh tujuan di atas ikut terganggu juga. Bagian berikutnya akan membahas lebih dalam apa saja fungsi dan manfaat konkret dari laporan keuangan bagi operasional perusahaan sehari-hari.
Jenis-Jenis Laporan Keuangan
Sebelum masuk ke akar masalah kenapa closing sering molor, penting untuk memahami dulu apa saja komponen yang harus disusun dalam satu laporan keuangan. Secara umum, laporan keuangan perusahaan terdiri dari empat jenis utama yang saling berkaitan satu sama lain.
- Laporan Laba Rugi menunjukkan hasil operasional perusahaan dalam satu periode, yaitu selisih antara pendapatan dan beban yang dikeluarkan. Dari laporan ini, Anda bisa langsung melihat apakah bisnis menghasilkan laba atau justru mengalami kerugian, sekaligus mengevaluasi efisiensi biaya operasional dari waktu ke waktu.
- Neraca (Laporan Posisi Keuangan) memberikan gambaran kondisi keuangan perusahaan pada satu titik waktu tertentu, biasanya di akhir bulan atau akhir tahun. Laporan ini mencakup tiga elemen utama, yaitu aset (harta yang dimiliki), liabilitas (kewajiban atau utang), dan ekuitas (modal pemilik), dengan prinsip dasar bahwa total aset harus selalu seimbang dengan total liabilitas ditambah ekuitas.
- Laporan Arus Kas mencatat pergerakan kas masuk dan keluar dari tiga aktivitas, yaitu operasi, investasi, dan pendanaan. Laporan ini penting untuk memastikan perusahaan memiliki likuiditas yang cukup untuk membiayai operasional sehari-hari, terlepas dari apakah perusahaan sedang mencatat laba di atas kertas.
- Laporan Perubahan Modal (Ekuitas) menunjukkan perubahan nilai modal pemilik selama periode berjalan, baik karena laba ditahan, penambahan modal baru, maupun pembagian dividen kepada pemegang saham.
Keempat laporan ini idealnya disusun secara berurutan dan saling terhubung. Masalahnya, di perusahaan dengan banyak cabang atau entitas, menyatukan keempat jenis laporan ini dari berbagai sumber data yang terpisah menjadi salah satu titik yang paling sering memperlambat proses closing.
Fungsi dan Manfaat Laporan Keuangan bagi Perusahaan
Bagi perusahaan skala menengah-besar, laporan keuangan punya fungsi yang jauh lebih luas dibanding sekadar catatan wajib untuk memenuhi kewajiban pajak. Fungsi paling mendasar adalah sebagai dasar pengambilan keputusan strategis. Manajemen mengandalkan laporan keuangan untuk menilai apakah suatu lini bisnis, cabang, atau proyek layak dilanjutkan, diperbesar, atau justru perlu dievaluasi ulang, dan tanpa data yang akurat serta tepat waktu, keputusan ekspansi atau efisiensi bisa didasarkan pada asumsi yang keliru.
Selain untuk kebutuhan internal, laporan keuangan juga berperan sebagai alat komunikasi ke pemangku kepentingan eksternal. Investor, perbankan, dan mitra bisnis mengandalkan dokumen ini untuk menilai kesehatan dan kredibilitas perusahaan Anda, baik saat proses pengajuan kredit, negosiasi investasi, maupun kerja sama jangka panjang. Laporan yang lambat atau tidak konsisten bisa menurunkan kepercayaan pihak eksternal terhadap kualitas manajemen internal perusahaan, sesuatu yang seharusnya bisa dihindari kalau proses penyusunannya berjalan rapi.
Di sisi lain, laporan keuangan juga menjadi dasar dari pemenuhan kewajiban regulasi dan pajak. Ketidakakuratan di sini bukan hanya berisiko administratif, tapi bisa berujung pada sanksi atau audit tambahan dari otoritas pajak. Yang tak kalah penting, dan sering luput dari perhatian, adalah perannya dalam kesiapan menghadapi audit dan due diligence. Laporan keuangan yang tersusun rapi dan punya jejak (audit trail) yang jelas akan sangat menentukan seberapa lancar proses audit eksternal berjalan, terutama saat perusahaan sedang menjajaki pendanaan baru, akuisisi, atau bahkan rencana IPO.
Keempat fungsi di atas hanya bisa berjalan optimal kalau laporan keuangan disusun cepat dan akurat. Sayangnya, di banyak perusahaan dengan struktur bisnis yang kompleks, dua hal ini justru menjadi tantangan terbesar bagi perusahaan.
Cara Membuat Laporan Keuangan
Menyusun laporan keuangan yang akurat membutuhkan proses yang sistematis, bukan sekadar mengumpulkan angka di akhir periode. Kesalahan yang paling sering terjadi justru muncul karena tahapan ini dilewati atau dikerjakan tidak berurutan, sehingga hasil akhirnya tidak sinkron antar satu laporan dengan laporan lainnya.
Urutan Penyusunan Laporan Keuangan
Secara umum, laporan keuangan disusun mengikuti lima tahapan berurutan:
- Pencatatan transaksi ke jurnal umum, setiap transaksi keuangan dicatat berdasarkan bukti transaksi yang sah.
- Posting ke buku besar (general ledger), data dari jurnal umum dikelompokkan berdasarkan akunnya masing-masing, seperti kas, piutang, atau beban operasional.
- Penyusunan neraca saldo (trial balance), memastikan total debit dan kredit dari seluruh akun tetap seimbang.
- Jurnal penyesuaian, mencatat transaksi yang belum tercatat, seperti penyusutan aset atau beban yang masih harus dibayar.
- Penyusunan laporan keuangan utama, setelah penyesuaian selesai, keempat laporan keuangan utama (Laba Rugi, Neraca, Arus Kas, dan Perubahan Modal) disusun berdasarkan data yang sudah final dan teruji keseimbangannya.
Kelima tahapan ini terlihat sederhana untuk satu entitas, tapi menjadi jauh lebih kompleks ketika harus dilakukan secara paralel oleh puluhan cabang atau entitas sekaligus, sesuatu yang akan tergambar jelas pada contoh berikut.
Contoh Laporan Keuangan Perusahaan
Untuk memberi gambaran lebih konkret, berikut contoh sederhana Laporan Laba Rugi dan Neraca dari sebuah perusahaan distribusi dalam satu periode bulanan.
Pada Laporan Laba Rugi, perusahaan mencatat pendapatan penjualan dan berbagai beban operasional yang menghasilkan laba bersih di akhir periode. Berikut rinciannya:
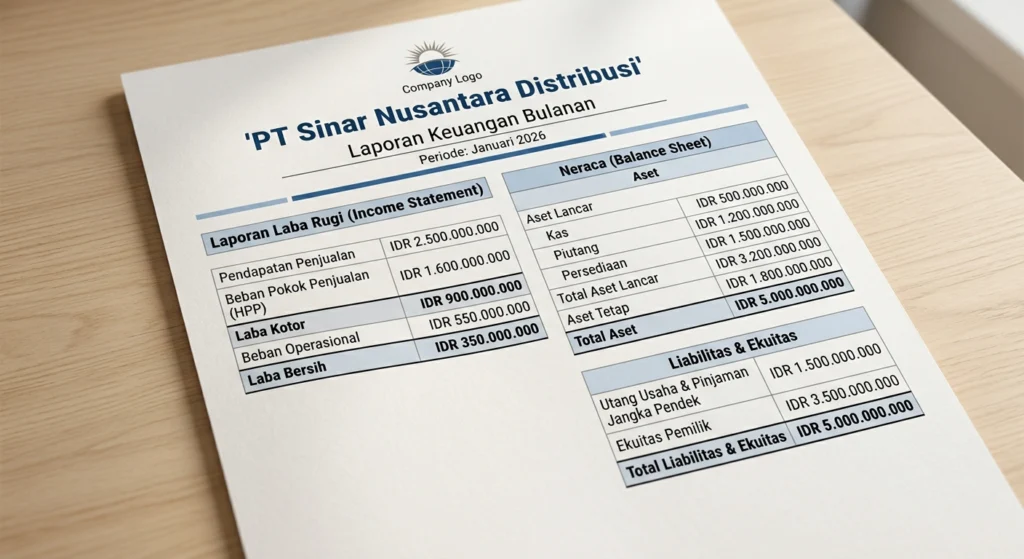
| Komponen | Jumlah (Rp) |
|---|---|
| Pendapatan Penjualan | 2.500.000.000 |
| Beban Pokok Penjualan (HPP) | 1.600.000.000 |
| Laba Kotor | 900.000.000 |
| Beban Operasional (gaji, sewa gudang, distribusi) | 550.000.000 |
| Laba Bersih | 350.000.000 |
Sementara itu, pada Neraca di akhir periode yang sama, sisi aset dan sisi liabilitas-ekuitas perusahaan harus selalu seimbang. Berikut gambarannya:
| Aset | Jumlah (Rp) | Liabilitas & Ekuitas | Jumlah (Rp) |
|---|---|---|---|
| Aset Lancar (kas, piutang, persediaan) | 3.200.000.000 | Utang Usaha & Pinjaman Jangka Pendek | 1.500.000.000 |
| Aset Tetap (kendaraan, peralatan gudang) | 1.800.000.000 | Ekuitas Pemilik | 3.500.000.000 |
| Total Aset | 5.000.000.000 | Total Liabilitas & Ekuitas | 5.000.000.000 |
Contoh sederhana ini terlihat mudah disusun untuk satu entitas tunggal. Namun bayangkan kalau perusahaan Anda punya lima, sepuluh, atau bahkan puluhan cabang dan entitas berbeda, masing-masing dengan pencatatan laba rugi dan neracanya sendiri, yang semuanya harus dikonsolidasikan menjadi satu laporan keuangan grup yang akurat. Di titik inilah proses yang tadinya sederhana mulai berubah menjadi salah satu sumber keterlambatan terbesar.
Cara Membaca Laporan Keuangan
Setelah laporan keuangan selesai disusun, langkah selanjutnya adalah memahami cara membacanya dengan tepat, karena angka-angka di dalamnya baru bermakna kalau bisa diinterpretasikan dengan benar.
Pada Laporan Laba Rugi, hal pertama yang perlu diperhatikan adalah tren laba kotor dan laba bersih dari periode ke periode. Kenaikan pendapatan yang tidak diikuti kenaikan laba bersih bisa menjadi sinyal bahwa beban operasional tumbuh lebih cepat dibanding pendapatan, sesuatu yang perlu segera dievaluasi.
Pada Neraca, fokus utamanya adalah memastikan struktur aset dan liabilitas perusahaan tetap sehat. Rasio aset lancar terhadap liabilitas jangka pendek (rasio likuiditas) menunjukkan kemampuan perusahaan membayar kewajiban jangka pendeknya, sementara proporsi utang terhadap ekuitas mencerminkan seberapa besar perusahaan bergantung pada pembiayaan eksternal dibanding modal sendiri.
Pada Laporan Arus Kas, yang perlu diperhatikan adalah apakah arus kas dari aktivitas operasi bernilai positif secara konsisten, karena inilah indikator utama kesehatan bisnis inti perusahaan, terlepas dari laba di atas kertas yang tercatat di Laporan Laba Rugi.
Kemampuan membaca ketiga laporan ini secara bersamaan, bukan satu per satu secara terpisah, akan memberi gambaran paling akurat tentang kondisi keuangan perusahaan secara menyeluruh.
Kenapa Laporan Keuangan Perusahaan Sering Telat Closing?
Keterlambatan closing laporan keuangan jarang terjadi karena satu sebab tunggal, melainkan akumulasi beberapa hambatan operasional yang saling memperparah satu sama lain. Penyebab paling umum adalah input data yang masih manual dan tersebar, di mana tim finance tiap cabang mencatat transaksi dengan format dan sistem berbeda-beda, mulai dari spreadsheet, aplikasi kasir lokal, hingga software akuntansi terpisah yang tidak saling terhubung, sehingga tim pusat harus menunggu tiap cabang mengirim laporannya sebelum bisa mulai proses konsolidasi.
Selain itu, rekonsiliasi data yang dilakukan secara manual juga menjadi hambatan besar. Ketika data dari berbagai sumber sudah terkumpul, tim finance masih harus mencocokkan satu per satu, memeriksa selisih, dan melacak sumber kesalahan bila ada angka yang tidak sesuai, dan untuk perusahaan dengan volume transaksi tinggi, proses ini bisa memakan waktu berhari-hari hingga berminggu-minggu. Faktor lain yang sering luput dari perhatian adalah kurangnya standar pencatatan yang seragam antar cabang atau entitas, di mana perbedaan kebijakan pencatatan, misalnya dalam pengelompokan akun atau waktu pencatatan transaksi, membuat proses penyatuan data jauh lebih rumit dan rawan kesalahan interpretasi.
Ketiga faktor ini pada akhirnya bermuara pada satu titik yang sama, yaitu proses konsolidasi laporan keuangan multi-cabang atau multi-entitas yang akan kita bahas lebih dalam di section berikutnya.
Tantangan Konsolidasi Laporan Keuangan Multi-Cabang/Entitas
Konsolidasi laporan keuangan adalah proses menggabungkan laporan dari berbagai cabang atau entitas anak perusahaan menjadi satu laporan keuangan grup yang utuh. Secara konsep terdengar sederhana, tapi dalam praktiknya, proses ini menjadi salah satu titik paling rawan hambatan bagi perusahaan dengan struktur bisnis kompleks, di antaranya:
- Perbedaan sistem dan format pencatatan antar cabang
Ketika satu cabang menggunakan software akuntansi tertentu, sementara cabang lain masih mengandalkan spreadsheet manual, tim finance pusat harus melakukan penyesuaian format secara manual sebelum data bisa digabungkan, membuka peluang kesalahan input yang cukup besar. - Transaksi antar-entitas (intercompany transactions) yang harus dieliminasi
Penjualan atau pinjaman antar cabang dalam satu grup perusahaan harus diidentifikasi dan dieliminasi dengan tepat, karena jika tidak, laporan keuangan grup bisa menampilkan angka pendapatan atau aset yang digelembungkan secara tidak akurat. - Perbedaan mata uang atau kurs
Bagi perusahaan yang punya entitas di luar negeri atau bertransaksi dalam valuta asing, konversi kurs harus dilakukan secara konsisten sesuai periode pelaporan agar hasil konsolidasi tidak bias. - Minimnya visibilitas real-time terhadap data di seluruh cabang
Tanpa sistem yang terintegrasi, manajemen pusat baru bisa melihat gambaran keuangan grup setelah seluruh proses pengumpulan dan konsolidasi manual selesai, yang berarti keputusan strategis sering dibuat berdasarkan data yang sudah tidak lagi mencerminkan kondisi terkini.
Ketika keempat tantangan ini terus berulang setiap periode, dampaknya bukan cuma soal keterlambatan waktu, tapi merembet ke berbagai aspek bisnis lain yang sudah kita bahas di section sebelumnya.
Dampak Laporan Keuangan yang Telat dan Tidak Akurat bagi Bisnis
Ketika proses closing dan konsolidasi terus tertunda setiap periode, dampaknya merembet ke berbagai aspek bisnis. Keputusan strategis jadi lambat dan kurang akurat karena manajemen terpaksa mengambil keputusan berdasarkan data yang sudah tidak lagi mencerminkan kondisi terkini, sementara beban kerja tim finance ikut menumpuk karena sebagian besar waktu mereka habis untuk rekonsiliasi manual alih-alih analisis strategis.
Dampak ini juga menjalar ke luar perusahaan. Kepercayaan pihak eksternal bisa menurun, dan risiko kesalahan pelaporan pajak meningkat akibat data yang terburu-buru direkonsiliasi. Namun dampak paling berisiko adalah ketika perusahaan kelabakan saat dibutuhkan audit mendadak, harus menelusuri ulang jejak transaksi dari berbagai sistem terpisah, sesuatu yang seharusnya bisa dihindari kalau data sudah terkonsolidasi dengan baik sejak awal.
Standar yang Digunakan dalam Penyusunan Laporan Keuangan
Bagi perusahaan skala menengah-besar, audit eksternal dan uji kepatuhan terhadap Standar Akuntansi Keuangan (SAK) bukan lagi sekadar formalitas tahunan, melainkan bagian dari proses yang menentukan kelangsungan hubungan dengan investor, perbankan, dan regulator. Masalahnya, laporan keuangan yang disusun secara terburu-buru menjelang tenggat waktu closing sering kali tidak dilengkapi dengan jejak audit (audit trail) yang memadai, sehingga saat auditor eksternal meminta bukti pendukung suatu transaksi, tim finance harus menelusuri ulang dari berbagai sistem dan dokumen yang terpisah.
Ketidaksiapan ini semakin terasa ketika perusahaan sedang menjalani momen krusial, seperti proses due diligence untuk pendanaan baru, rencana akuisisi, atau bahkan persiapan menuju IPO. Pada situasi seperti ini, calon investor atau auditor biasanya menuntut laporan keuangan yang tidak hanya akurat, tapi juga bisa ditelusuri validitasnya secara cepat, mulai dari sumber transaksi awal hingga angka akhir yang tertera di laporan. Kalau data masih tersebar di berbagai sistem yang tidak terintegrasi, proses ini bisa memakan waktu berminggu-minggu, dan dalam beberapa kasus, memperlambat atau bahkan menggagalkan kesepakatan bisnis yang sedang berjalan.
Selain risiko terhadap pihak eksternal, ketidakpatuhan terhadap SAK juga membawa konsekuensi langsung berupa sanksi administratif dan reputasi buruk di mata regulator, terutama jika ditemukan inkonsistensi pencatatan antar periode akibat proses konsolidasi yang tidak terstandarisasi. Bagi perusahaan yang beroperasi di industri dengan pengawasan ketat, seperti manufaktur atau distribusi skala besar, risiko ini bisa berdampak pada kelangsungan izin usaha maupun kepercayaan mitra strategis jangka panjang.
Solusi Konsolidasi Real-Time dengan Sistem Terintegrasi
Akar dari seluruh masalah keterlambatan closing dan ketidaksiapan audit yang sudah dibahas sebelumnya sebenarnya bisa diatasi dengan satu pendekatan yang sama, yaitu mengganti proses pencatatan dan konsolidasi manual dengan sistem yang terintegrasi. Sistem seperti ini memungkinkan seluruh cabang atau entitas mencatat transaksi ke dalam satu platform yang sama secara real-time, sehingga tim finance pusat tidak perlu lagi menunggu laporan dikirim manual dari tiap lokasi.
Dengan sistem terintegrasi, proses eliminasi transaksi antar-entitas juga bisa dilakukan secara otomatis, karena sistem sudah mengenali transaksi mana yang terjadi di antara cabang atau anak perusahaan dalam grup yang sama. Hal ini secara langsung mengurangi risiko kesalahan yang biasanya muncul saat proses eliminasi dilakukan manual satu per satu. Selain itu, sistem ini juga menyediakan audit trail otomatis, mencatat setiap perubahan data mulai dari transaksi awal hingga angka akhir di laporan, sehingga saat auditor eksternal membutuhkan penelusuran, tim finance tidak perlu lagi mengumpulkan bukti dari berbagai sistem terpisah.
Anda bisa melihat perbandingan lengkap software akuntansi terbaik untuk membantu menentukan pilihan yang paling sesuai.
Fitur yang Perlu Diperhatikan pada Software Laporan Keuangan
Setelah memahami beberapa pilihan sistem ERP di atas, langkah berikutnya adalah memastikan software yang Anda pilih benar-benar punya fitur yang menjawab tantangan closing dan konsolidasi yang sudah dibahas sebelumnya.
- Kemampuan konsolidasi multi-entitas secara otomatis menjadi fitur paling krusial, terutama bagi perusahaan dengan banyak cabang atau anak perusahaan. Pastikan sistem bisa menyatukan data dari berbagai entitas tanpa perlu proses ekspor-impor manual, sekaligus mampu mengenali dan mengeliminasi transaksi antar-entitas secara otomatis.
- Pelaporan real-time dan dashboard yang mudah dipahami juga penting, agar manajemen bisa memantau kondisi keuangan grup kapan saja tanpa harus menunggu proses closing selesai. Dashboard yang informatif membantu pengambilan keputusan lebih cepat berdasarkan data yang selalu up-to-date.
- Audit trail yang lengkap dan tidak bisa dimanipulasi wajib ada pada sistem yang Anda pilih, mencatat setiap perubahan data mulai dari input awal hingga angka akhir di laporan. Fitur ini akan sangat membantu saat perusahaan menghadapi audit eksternal atau due diligence investor.
- Kepatuhan terhadap standar akuntansi Indonesia (SAK) juga tidak boleh dilewatkan, memastikan format dan struktur laporan yang dihasilkan sistem sudah sesuai dengan regulasi yang berlaku, sehingga tidak perlu penyesuaian manual tambahan sebelum laporan siap dipakai untuk keperluan eksternal.
- Kemudahan integrasi dengan sistem lain yang sudah digunakan perusahaan, seperti sistem inventori, penjualan, atau HR, agar data yang mengalir ke laporan keuangan benar-benar mencerminkan seluruh aktivitas bisnis tanpa celah data yang terlewat.
Percepat Proses Closingan Laporan Keungunan Perusahaan Anda dengan ERP
Laporan keuangan yang sering telat closing bukan sekadar masalah administratif, melainkan sinyal bahwa proses pencatatan dan konsolidasi data perusahaan Anda masih bergantung pada cara manual yang rawan hambatan. Mulai dari input data yang tersebar di berbagai cabang, rekonsiliasi yang memakan waktu, hingga ketidaksiapan menghadapi audit eksternal, semua masalah ini bermuara pada satu akar yang sama, yaitu belum adanya sistem yang terintegrasi untuk menyatukan seluruh data keuangan secara real-time.
Dengan sistem ERP yang tepat, seperti SAP Business One, SAP S/4HANA, Oracle NetSuite, atau Acumatica, perusahaan Anda tidak hanya bisa mempercepat proses closing, tapi juga membangun fondasi laporan keuangan yang akurat, transparan, dan selalu siap menghadapi audit, due diligence, atau kebutuhan strategis lainnya kapan pun dibutuhkan.
Hubungi kami sekarang dan temukan bagaimana solusi ERP yang tepat bisa mempercepat proses closing laporan keuangan perusahaan Anda sekaligus memastikan kesiapan audit dan compliance yang lebih terjamin.

Laporan Perubahan Modal: Pengertian, Komponen, dan Cara Menyusunnya Tanpa Salah Saat Closing
Laporan Perubahan Modal sering kali baru menjadi masalah nyata saat perusahaan Anda memasuki periode closing tahunan dan tim finance harus merekonsiliasi modal dari beberapa anak usaha atau cabang sekaligus. Angka modal awal dari satu entitas tidak sinkron dengan catatan di pusat, setoran modal tambahan dari salah satu pemegang saham belum tercatat di spreadsheet, dan laba bersih dari laporan laba rugi terlambat masuk karena masih menunggu proses konsolidasi manual. Akibatnya, penyusunan laporan yang seharusnya jadi jembatan antara laporan laba rugi dan neraca ini justru molor berhari-hari, bahkan berisiko salah saji saat dilaporkan ke pemegang saham atau auditor.
Kondisi seperti ini paling sering muncul di perusahaan dengan struktur modal yang kompleks, yaitu ketika ada lebih dari satu entitas, cabang, atau pemegang saham yang harus dikonsolidasikan dalam satu laporan. Semakin besar dan kompleks struktur bisnis Anda, semakin besar pula risiko human error selama proses ini masih dikerjakan secara manual.
- Apa itu Laporan Perubahan Modal (Ekuitas)?
- Fungsi dan Pentingnya Laporan Perubahan Modal bagi Perusahaan
- Komponen Utama Laporan Perubahan Modal
- Rumus Menghitung Modal Akhir
- Cara Menyusun Laporan Perubahan Modal
- Contoh Laporan Perubahan Modal
- Perbedaan Laporan Perubahan Modal dengan Laporan Laba Rugi dan Neraca
- Kenapa Laporan Perubahan Modal Rawan Salah di Perusahaan dengan Struktur Modal Kompleks?
- Solusi ERP untuk Laporan Perubahan Modal yang Akurat di Perusahaan Menengah-Besar
- Susun Laporan Perubahan Modal Perusahaan Anda dengan ERP
Apa itu Laporan Perubahan Modal (Ekuitas)?
Laporan Perubahan Modal, atau sering juga disebut Laporan Perubahan Ekuitas, adalah salah satu dari empat laporan keuangan pokok yang menunjukkan pergerakan nilai modal atau ekuitas pemilik perusahaan selama satu periode akuntansi tertentu, biasanya satu bulan atau satu tahun.
Secara sederhana, laporan ini menjelaskan mengapa saldo modal di awal periode bisa berbeda dengan saldo modal di akhir periode. Perbedaan tersebut umumnya disebabkan oleh beberapa faktor, seperti laba atau rugi bersih yang diperoleh perusahaan pada periode berjalan, setoran modal tambahan dari pemilik atau pemegang saham, serta penarikan modal (prive) atau pembagian dividen kepada pemegang saham.
Laporan ini biasanya disusun setelah laporan laba rugi tersedia, karena angka laba atau rugi bersih yang tercantum di dalamnya menjadi salah satu komponen utama perhitungan modal akhir. Karena posisinya yang menghubungkan hasil operasional perusahaan (laba rugi) dengan posisi keuangan akhir (neraca), Laporan Perubahan Modal sering disebut sebagai jembatan antara laporan laba rugi dan neraca.
Bagi perusahaan dengan struktur kepemilikan sederhana, penyusunan laporan ini relatif mudah. Namun bagi perusahaan dengan banyak entitas, cabang, atau pemegang saham, seperti yang akan Anda pelajari lebih lanjut di bagian berikutnya, proses ini bisa jauh lebih rumit dari yang terlihat.
Fungsi dan Pentingnya Laporan Perubahan Modal bagi Perusahaan
Laporan Perubahan Modal bukan sekadar dokumen pelengkap laporan keuangan. Bagi perusahaan skala menengah hingga besar, laporan ini punya beberapa fungsi penting berikut.
- Menyajikan riwayat perubahan kepemilikan modal secara transparan
Pemegang saham dan investor dapat melihat dengan jelas dari mana saja pertambahan atau pengurangan modal berasal selama satu periode, baik dari hasil operasional bisnis maupun transaksi pemilik. - Menjadi dasar pengambilan keputusan strategis
Manajemen dapat menggunakan data perubahan modal untuk menilai apakah perusahaan masih mengandalkan modal internal (laba ditahan) atau justru semakin bergantung pada setoran modal tambahan dari pemilik, yang bisa jadi indikator kesehatan finansial jangka panjang. - Mendukung akuntabilitas kepada pemegang saham dan auditor
Setiap penambahan investasi, penarikan dana, maupun pembagian dividen tercatat rapi dan bisa ditelusuri, sehingga memudahkan proses audit dan pelaporan pajak. - Melengkapi gambaran utuh laporan keuangan
Tanpa laporan ini, hubungan antara laba yang dihasilkan perusahaan (di laporan laba rugi) dengan posisi ekuitas akhir (di neraca) menjadi kurang jelas bagi pembaca laporan keuangan.
Semakin kompleks struktur kepemilikan perusahaan Anda, semakin krusial pula fungsi laporan ini, karena kesalahan kecil dalam pencatatan modal dari satu entitas saja bisa memengaruhi keakuratan laporan konsolidasi secara keseluruhan.
Baca juga: Laporan Posisi Keuangan Perusahaan Sering Tidak Balance? Ini Penyebab dan Cara Mengatasinya
Komponen Utama Laporan Perubahan Modal
Kompleksitas yang disinggung di atas sebenarnya berakar dari lima komponen yang membentuk Laporan Perubahan Modal. Kelima komponen inilah yang harus dilacak dan direkonsiliasi setiap kali Anda menyusun laporan, dan masing-masing punya sumber data serta risiko pencatatannya sendiri.
- Modal Awal
Saldo ekuitas perusahaan pada awal periode akuntansi, yang diambil dari saldo akhir periode sebelumnya. Jika ada koreksi kesalahan atau perubahan kebijakan akuntansi, angka ini bisa disajikan kembali (restated) agar tetap dapat dibandingkan secara akurat. - Laba atau Rugi Bersih
Angka ini diambil langsung dari laporan laba rugi periode berjalan. Laba bersih akan menambah modal, sementara rugi bersih akan menguranginya. - Setoran Modal Tambahan
Penambahan modal yang disetor oleh pemilik atau pemegang saham selama periode berjalan, misalnya untuk mendukung ekspansi bisnis atau menutup kebutuhan modal kerja. - Prive atau Dividen
Penarikan dana oleh pemilik untuk kebutuhan pribadi (prive, umumnya pada usaha perorangan) atau pembagian keuntungan kepada pemegang saham (dividen, umumnya pada perseroan terbatas). Komponen ini mengurangi jumlah modal. - Modal Akhir
Hasil akhir dari penjumlahan modal awal, laba atau rugi bersih, dan setoran tambahan, dikurangi dengan prive atau dividen. Angka inilah yang nantinya tercatat sebagai saldo ekuitas di neraca pada akhir periode.
Pada perusahaan dengan banyak entitas atau pemegang saham, kelima komponen ini harus direkonsiliasi dari berbagai sumber sekaligus, dari laporan laba rugi tiap cabang, catatan setoran modal per pemegang saham, hingga histori penarikan dana. Semakin banyak sumber data yang perlu disatukan secara manual, semakin besar pula peluang terjadinya selisih pencatatan.
Baca juga: Siklus Akuntansi Manual Bikin Closing Bulanan Lambat? Ini Solusinya
Rumus Menghitung Modal Akhir
Setelah kelima komponen di atas terkumpul, langkah selanjutnya adalah menghitung modal akhir. Rumusnya cukup sederhana:
Modal Akhir = Modal Awal + Laba Bersih (atau − Rugi Bersih) + Setoran Modal Tambahan − Prive/Dividen
Jika perusahaan mencatat laba bersih pada periode tersebut, rumusnya menjadi:
Modal Akhir = Modal Awal + (Laba Bersih − Prive/Dividen) + Setoran Modal Tambahan
Sebaliknya, jika perusahaan mengalami rugi bersih, rumusnya menjadi:
Modal Akhir = Modal Awal − (Rugi Bersih + Prive/Dividen) + Setoran Modal Tambahan
Sebagai gambaran, berikut contoh perhitungan modal akhir untuk satu periode akuntansi:
| Komponen | Nilai (Rp) |
|---|---|
| Modal Awal (1 Januari 2025) | 5.000.000.000 |
| Laba Bersih Tahun Berjalan | 750.000.000 |
| Setoran Modal Tambahan | 250.000.000 |
| Dividen yang Dibagikan | (150.000.000) |
| Modal Akhir (31 Desember 2025) | 5.850.000.000 |
Rumus ini terlihat sederhana untuk satu entitas. Namun pada perusahaan yang memiliki beberapa anak usaha atau cabang, perhitungan ini harus dilakukan berulang kali untuk tiap entitas sebelum akhirnya dikonsolidasikan menjadi satu angka modal akhir gabungan, proses yang jauh lebih rawan salah hitung jika masih dikerjakan manual di spreadsheet terpisah-pisah.
Cara Menyusun Laporan Perubahan Modal
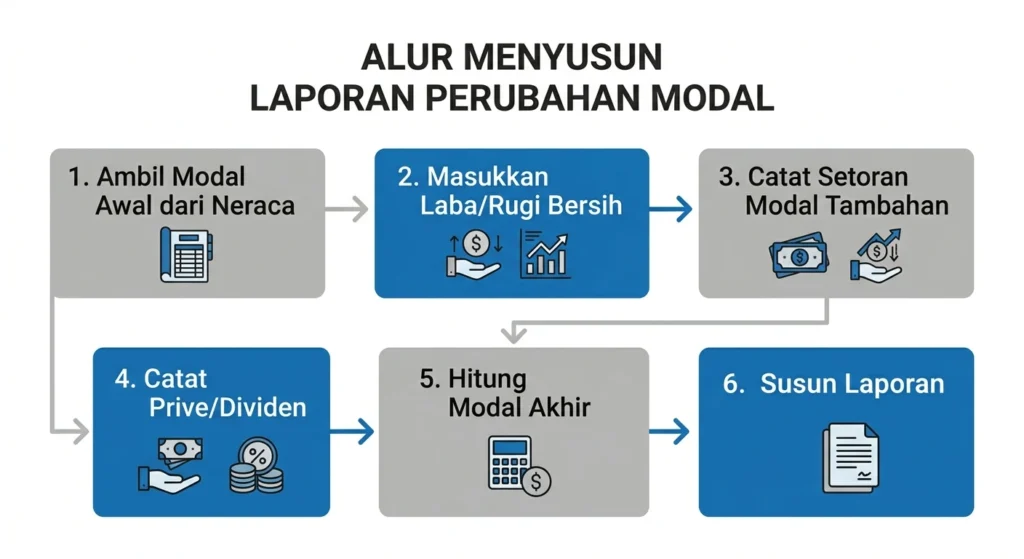
Memahami rumus di atas saja belum cukup untuk menghasilkan laporan yang akurat. Anda juga perlu tahu urutan kerja yang tepat, karena kesalahan urutan atau data yang belum lengkap di satu langkah bisa merembet ke langkah berikutnya. Berikut langkah-langkah praktis menyusunnya untuk satu periode akuntansi.
- Ambil saldo modal awal dari neraca periode sebelumnya
Angka ini menjadi titik awal perhitungan dan harus sudah final, termasuk penyesuaian atau restatement jika ada perubahan kebijakan akuntansi maupun koreksi kesalahan pencatatan pada periode sebelumnya. Jangan gunakan angka sementara, karena setiap revisi di tahap ini akan memengaruhi seluruh perhitungan setelahnya. - Masukkan laba atau rugi bersih dari laporan laba rugi periode berjalan
Pastikan laporan laba rugi sudah disusun, diverifikasi, dan tidak lagi berubah sebelum angkanya dipindahkan ke Laporan Perubahan Modal. Pada perusahaan dengan beberapa unit bisnis, pastikan juga angka laba rugi yang diambil sudah mencerminkan hasil konsolidasi, bukan hasil satu unit saja. - Catat seluruh setoran modal tambahan.
Kumpulkan data setoran dari pemilik atau pemegang saham selama periode berjalan, baik dalam bentuk kas, transfer aset, maupun konversi utang menjadi modal (jika ada). Setiap setoran perlu didukung bukti transaksi yang jelas, seperti bukti transfer atau akta perubahan modal, agar mudah ditelusuri saat audit. - Catat penarikan prive atau pembagian dividen.
Rekap seluruh transaksi penarikan dana oleh pemilik untuk kebutuhan pribadi (pada usaha perorangan atau CV) atau pembagian dividen kepada pemegang saham (pada PT) di periode yang sama. Pastikan tanggal pencatatan sesuai periode pelaporan, karena dividen yang baru diumumkan tapi belum dibayarkan tetap perlu diperhitungkan sesuai kebijakan akuntansi yang berlaku. - Hitung modal akhir menggunakan rumus yang sudah dijelaskan sebelumnya.
Jumlahkan modal awal dengan laba bersih dan setoran tambahan, lalu kurangi dengan prive atau dividen. Lakukan pengecekan ulang terhadap setiap angka sebelum masuk ke tahap penyajian akhir, karena kesalahan kecil di tahap ini akan langsung memengaruhi saldo ekuitas di neraca. - Susun dalam format laporan yang standar.
Sajikan kelima komponen tersebut secara berurutan, dari modal awal hingga modal akhir, dilengkapi kolom perbandingan dengan periode sebelumnya agar pembaca laporan bisa langsung melihat tren perubahan modal dari waktu ke waktu.
Untuk perusahaan dengan satu entitas, keenam langkah ini biasanya bisa diselesaikan dalam hitungan jam. Namun jika perusahaan Anda memiliki beberapa anak usaha atau cabang, langkah 1 hingga 4 harus diulang untuk tiap entitas sebelum dikonsolidasikan, dan di sinilah proses manual paling sering memakan waktu sekaligus rawan selisih pencatatan.
Baca juga: Cash Flow Statement Perusahaan Sering Telat dan Tidak Akurat? Ini Penyebab dan Solusinya
Contoh Laporan Perubahan Modal
Untuk memberi gambaran lebih konkret, berikut contoh sederhana Laporan Perubahan Modal PT Sumber Makmur Sejahtera untuk periode yang berakhir 31 Desember 2025.
| Komponen | Nilai (Rp) |
|---|---|
| Modal Awal (1 Januari 2025) | 5.000.000.000 |
| Laba Bersih Tahun Berjalan | 750.000.000 |
| Setoran Modal Tambahan | 250.000.000 |
| Dividen yang Dibagikan | (150.000.000) |
| Modal Akhir (31 Desember 2025) | 5.850.000.000 |
Dari contoh di atas, terlihat bahwa modal perusahaan bertambah Rp850.000.000 sepanjang tahun 2025, hasil dari kombinasi laba bersih dan setoran modal tambahan, dikurangi dividen yang dibagikan ke pemegang saham. Format seperti ini yang biasanya diminta auditor dan pemegang saham, karena langsung menunjukkan pergerakan modal dari titik awal hingga akhir periode secara ringkas dan mudah dibaca.
Perlu diingat, contoh di atas hanya mencakup satu entitas dengan struktur modal sederhana. Jika perusahaan Anda memiliki beberapa anak usaha, tabel serupa perlu dibuat untuk masing-masing entitas, lalu dikonsolidasikan menjadi satu laporan gabungan, proses yang akan dibahas lebih lanjut di bagian berikutnya.
Perbedaan Laporan Perubahan Modal dengan Laporan Laba Rugi dan Neraca
Ketiga laporan ini sering membuat bingung karena saling berkaitan erat, padahal masing-masing punya fokus yang berbeda. Laporan Laba Rugi menunjukkan kinerja operasional perusahaan selama satu periode, yaitu seberapa besar pendapatan yang diperoleh setelah dikurangi seluruh beban, sehingga menghasilkan angka laba atau rugi bersih. Sifatnya “mengalir” (flow), menceritakan apa yang terjadi sepanjang periode berjalan. Berbeda dengan itu, Neraca justru menunjukkan posisi keuangan perusahaan pada satu titik waktu tertentu, mencakup aset, liabilitas, dan ekuitas. Neraca bersifat “potret” (snapshot), menggambarkan kondisi perusahaan persis di akhir periode, bukan perjalanannya selama periode tersebut berlangsung.
| Aspek | Laporan Perubahan Modal | Laporan Laba Rugi | Neraca |
|---|---|---|---|
| Fokus Utama | Pergerakan modal/ekuitas pemilik | Kinerja operasional (pendapatan dan beban) | Posisi aset, liabilitas, dan ekuitas |
| Sifat Laporan | Penghubung (flow ke snapshot) | Mengalir (flow) selama satu periode | Potret (snapshot) di satu titik waktu |
| Periode Pelaporan | Selama satu periode akuntansi | Selama satu periode akuntansi | Per tanggal tertentu (akhir periode) |
| Komponen Utama | Modal awal, laba/rugi, setoran, prive/dividen, modal akhir | Pendapatan, beban, laba/rugi bersih | Aset, liabilitas, ekuitas |
| Keterkaitan | Menerima input dari Laba Rugi, hasilnya masuk ke Neraca | Hasilnya jadi input Laporan Perubahan Modal | Menerima hasil akhir dari Laporan Perubahan Modal |
Di antara kedua laporan itulah Laporan Perubahan Modal mengambil perannya sebagai penghubung. Laporan ini mengambil angka laba atau rugi bersih dari laporan laba rugi, menggabungkannya dengan transaksi modal seperti setoran dan prive atau dividen, lalu menghasilkan angka modal akhir yang kemudian tercatat sebagai saldo ekuitas di neraca. Tanpa laporan ini, akan ada celah informasi antara berapa laba yang dihasilkan perusahaan dan mengapa saldo ekuitas di neraca berubah sebesar itu.
Bagi perusahaan dengan struktur modal sederhana, celah tersebut mungkin tidak terlalu terasa karena datanya relatif mudah ditelusuri. Namun bagi perusahaan dengan banyak entitas atau pemegang saham, celah yang sama bisa berubah menjadi sumber kesalahan pelaporan yang cukup signifikan, seperti yang akan Anda lihat di bagian selanjutnya.
Kenapa Laporan Perubahan Modal Rawan Salah di Perusahaan dengan Struktur Modal Kompleks?
Bagi perusahaan dengan satu entitas dan satu pemegang saham, menyusun Laporan Perubahan Modal relatif sederhana. Namun begitu perusahaan Anda memiliki beberapa anak usaha, cabang, atau pemegang saham, proses yang tadinya lurus ke depan berubah menjadi jauh lebih rumit, dan di sinilah kesalahan paling sering terjadi.
- Data modal tersebar di berbagai sistem atau spreadsheet terpisah
Tiap anak usaha atau cabang biasanya mencatat transaksi modalnya sendiri-sendiri, sering kali di file Excel yang berbeda-beda dan tidak saling terhubung. Saat proses konsolidasi, tim finance harus menyatukan data dari berbagai sumber secara manual, yang membuka celah lebar untuk salah salin angka atau ketinggalan mencatat satu transaksi. - Setoran modal dari beberapa pemegang saham sulit dilacak secara real-time
Ketika ada lebih dari satu pemegang saham yang menyetor modal pada waktu berbeda-beda, tanpa sistem pencatatan terpusat, tim finance harus mengandalkan konfirmasi manual, seperti bukti transfer atau email, yang rawan terlewat atau tercatat di periode yang salah. - Laba rugi tiap entitas belum tentu selesai pada waktu yang sama
Jika laporan laba rugi salah satu anak usaha masih dalam proses review saat laporan konsolidasi harus disusun, tim finance sering terpaksa menggunakan angka sementara yang berisiko berubah, sehingga Laporan Perubahan Modal harus direvisi ulang setelah angka final tersedia. - Proses konsolidasi manual memakan waktu lebih lama dari yang seharusnya
Semakin banyak entitas yang perlu digabungkan, semakin banyak pula waktu yang dihabiskan hanya untuk menyamakan format, memverifikasi angka, dan mencocokkan selisih antar file, waktu yang seharusnya bisa dipakai tim finance untuk analisis, bukan sekadar rekonsiliasi data.
Kombinasi dari keempat faktor di atas membuat proses closing menjadi lebih lambat, laporan lebih rentan salah saji, dan tim finance kesulitan memberikan angka yang bisa diandalkan kepada manajemen maupun pemegang saham tepat waktu. Solusinya bukan menambah lebih banyak tenaga kerja untuk mengecek ulang data secara manual, melainkan menggunakan sistem yang bisa mengonsolidasikan data modal secara otomatis dan real-time, seperti yang akan dibahas di bagian berikutnya.
Solusi ERP untuk Laporan Perubahan Modal yang Akurat di Perusahaan Menengah-Besar
Keempat masalah di atas pada dasarnya berakar dari satu hal: data modal yang tersebar dan tidak terhubung satu sama lain. Solusi paling efektif adalah menggunakan software akuntansi terbaik berbasis ERP yang mampu mengonsolidasikan data modal dari berbagai entitas secara otomatis dan real-time. Berikut beberapa pilihan yang bisa Anda pertimbangkan.
SAP Business One
SAP Business One cocok untuk perusahaan menengah yang mulai memiliki beberapa cabang atau unit bisnis namun belum seluas skala enterprise. Dengan modul akuntansi yang terintegrasi langsung ke seluruh transaksi operasional, data setoran modal, prive, hingga laba rugi tiap cabang tercatat di satu sistem pusat, sehingga tim finance tidak perlu lagi menyatukan data dari spreadsheet yang terpisah-pisah.
SAP S/4HANA
Untuk perusahaan dengan struktur multi-entitas yang lebih besar dan kompleks, SAP S/4HANA menawarkan kemampuan konsolidasi laporan keuangan antar entitas secara otomatis. Proses yang biasanya memakan waktu berhari-hari karena harus menunggu laba rugi tiap anak usaha selesai satu per satu, dapat dipangkas signifikan karena sistem menarik data secara langsung dari tiap unit bisnis begitu transaksinya tercatat.
Oracle NetSuite
Oracle NetSuite mengandalkan arsitektur berbasis cloud yang memungkinkan seluruh cabang mengakses dan mencatat transaksi ke sistem yang sama secara real-time. Ini menjawab masalah keterlambatan konsolidasi akibat perbedaan waktu penyelesaian laporan tiap entitas, karena manajemen bisa memantau posisi modal gabungan kapan saja tanpa menunggu proses tutup buku manual di tiap cabang.
Acumatica
Bagi perusahaan yang perlu melibatkan banyak pihak, mulai dari tim finance di tiap cabang hingga beberapa pemegang saham, dalam proses pencatatan dan verifikasi modal, Acumatica menawarkan skema akses pengguna tanpa batas tambahan biaya per user. Setoran modal dari pemegang saham dapat langsung diinput dan diverifikasi oleh pihak terkait tanpa hambatan lisensi, sehingga pencatatan lebih cepat dan minim risiko transaksi yang terlewat atau tercatat di periode yang salah.
Susun Laporan Perubahan Modal Perusahaan Anda dengan ERP
Laporan Perubahan Modal berperan penting sebagai jembatan antara laporan laba rugi dan neraca, menunjukkan bagaimana modal perusahaan bertambah atau berkurang selama satu periode akuntansi. Bagi perusahaan dengan struktur modal sederhana, penyusunannya relatif mudah dilakukan secara manual. Namun bagi perusahaan dengan banyak entitas, cabang, atau pemegang saham, proses ini menjadi jauh lebih rumit dan rawan kesalahan jika masih mengandalkan spreadsheet yang terpisah-pisah.
Solusi paling efektif untuk mengatasi tantangan ini adalah menggunakan sistem ERP yang mampu mengonsolidasikan data modal dari berbagai entitas secara otomatis dan real-time, sehingga tim finance Anda dapat fokus pada analisis, bukan sekadar rekonsiliasi data manual yang memakan waktu.
Hubungi kami sekarang dan temukan bagaimana solusi ERP kami dapat membantu perusahaan Anda menyusun Laporan Perubahan Modal yang akurat dan tepat waktu, meski dengan struktur modal yang kompleks sekalipun.

Laporan Laba Rugi Perusahaan Sering Telat dan Tidak Akurat? Ini Penyebab dan Solusinya
Laporan laba rugi yang seharusnya menjadi acuan utama dalam rapat direksi justru sering kali baru selesai disusun beberapa minggu setelah periode berakhir, dan begitu sampai di meja Anda, angkanya masih harus dikonfirmasi ulang ke tim keuangan karena ada selisih dengan data dari cabang atau divisi lain. Situasi ini bukan hal asing bagi perusahaan dengan skala operasional yang sudah kompleks, di mana data transaksi tersebar di berbagai sistem, lokasi, dan tim yang berbeda. Akibatnya, keputusan strategis yang seharusnya diambil berdasarkan performa keuangan terkini malah tertunda, atau lebih buruk lagi, diambil berdasarkan angka yang belum tentu akurat.
Padahal, laporan laba rugi (Income Statement) idealnya menjadi salah satu alat navigasi paling penting bagi CEO dan Direktur Keuangan untuk menilai profitabilitas bisnis secara real-time, bukan sekadar dokumen yang dibuat untuk memenuhi kewajiban pelaporan. Ketika penyusunannya masih bergantung pada proses manual dan konsolidasi data dari banyak sumber, seperti yang juga sering terjadi pada penyusunan Cash Flow Statement, keterlambatan dan ketidakakuratan menjadi risiko yang sulit dihindari.
- Apa itu Laporan Laba Rugi (Income Statement)?
- Komponen Utama Laporan Laba Rugi
- Fungsi dan Manfaat Laporan Laba Rugi bagi Perusahaan
- Jenis Format: Single Step vs Multiple Step
- Cara Menyusun Laporan Laba Rugi
- Contoh Laporan Laba Rugi Sederhana
- Cara Membaca dan Metrik Penting dalam Laba Rugi
- Kenapa Laporan Laba Rugi Perusahaan Sering Telat dan Tidak Akurat?
- Dampak Laporan Laba Rugi yang Telat dan Tidak Akurat bagi Bisnis
- Solusi Sistem Terintegrasi untuk Laporan Laba Rugi Real-Time
- Fitur yang Perlu Diperhatikan pada Software/ERP untuk Laporan Laba Rugi
- Susun Laporan Laba Rugi Perusahaan Anda Secara Real-Time dengan Bantuan ERP
Apa itu Laporan Laba Rugi (Income Statement)?
Laporan laba rugi adalah salah satu dari empat laporan keuangan utama yang menyajikan ringkasan pendapatan, beban, dan hasil akhir berupa laba atau rugi bersih yang diperoleh perusahaan selama periode akuntansi tertentu, baik bulanan, triwulanan, maupun tahunan. Dalam istilah internasional, laporan ini dikenal sebagai Income Statement atau Profit and Loss Statement (P&L).
Berbeda dengan neraca yang menggambarkan posisi keuangan perusahaan pada satu titik waktu, laporan laba rugi bersifat dinamis karena mencerminkan kinerja operasional perusahaan sepanjang periode tersebut. Prinsip dasar penyusunannya mengikuti matching concept, yaitu mempertemukan pendapatan dengan beban yang terkait langsung dalam periode terjadinya, sehingga hasil laba atau rugi yang ditampilkan benar-benar mencerminkan kondisi operasional yang sebenarnya.
Bagi perusahaan dengan skala menengah hingga besar, laporan laba rugi bukan sekadar dokumen administratif. Laporan ini menjadi dasar bagi jajaran direksi untuk mengevaluasi apakah strategi bisnis yang dijalankan sudah menghasilkan profitabilitas yang sesuai target, sekaligus menjadi rujukan utama investor dan kreditur dalam menilai kesehatan finansial perusahaan sebelum mengambil keputusan pendanaan.
Komponen Utama Laporan Laba Rugi
Untuk bisa membaca dan menyusun laporan laba rugi dengan tepat, Anda perlu memahami lima komponen utama yang membentuk struktur laporan ini.
- Pendapatan (Revenue) adalah seluruh pemasukan yang diperoleh perusahaan dari aktivitas bisnis utamanya, seperti penjualan produk atau jasa. Nilai ini dicatat dalam bentuk pendapatan kotor, sebelum dikurangi potongan harga, retur, maupun diskon, dan menjadi titik awal dalam keseluruhan perhitungan laba rugi.
- Harga Pokok Penjualan (HPP) mencakup seluruh biaya langsung yang dikeluarkan untuk menghasilkan produk atau jasa yang dijual, seperti bahan baku, biaya produksi, dan upah tenaga kerja langsung. Selisih antara pendapatan dan HPP menghasilkan laba kotor, yang menjadi indikator awal seberapa efisien perusahaan dalam mengelola biaya produksinya.
- Beban Operasional meliputi seluruh biaya yang dikeluarkan untuk menjalankan operasional bisnis sehari-hari, seperti gaji karyawan, biaya pemasaran, sewa, dan biaya administrasi. Komponen ini biasanya dipisahkan lebih rinci pada perusahaan dengan struktur bisnis yang kompleks, mengingat setiap divisi atau departemen dapat memiliki pos beban yang berbeda-beda.
- Pendapatan dan Beban Lain-lain mencakup transaksi di luar aktivitas operasional utama, misalnya pendapatan bunga, keuntungan atau kerugian dari penjualan aset, maupun beban bunga pinjaman.
Setelah seluruh komponen tersebut diperhitungkan, hasil akhirnya adalah laba bersih (jika total pendapatan lebih besar dari total beban) atau rugi bersih (jika sebaliknya). Angka ini menjadi indikator utama profitabilitas perusahaan dalam satu periode, dan menjadi dasar penyusunan laporan keuangan lain seperti laporan perubahan modal.
Baca juga: Laporan Posisi Keuangan Perusahaan Sering Tidak Balance? Ini Penyebab dan Cara Mengatasinya
Fungsi dan Manfaat Laporan Laba Rugi bagi Perusahaan
Laporan laba rugi memiliki peran yang jauh lebih strategis dibandingkan sekadar dokumen pelengkap laporan keuangan tahunan. Pertama, laporan ini menjadi alat utama untuk evaluasi kinerja keuangan, karena memungkinkan manajemen menilai apakah strategi bisnis yang dijalankan pada suatu periode berhasil menghasilkan profitabilitas sesuai target, dengan membandingkan tren pendapatan dan beban dari waktu ke waktu.
Dari hasil evaluasi tersebut, laporan laba rugi kemudian menjadi dasar pengambilan keputusan strategis bagi jajaran direksi, mulai dari efisiensi biaya operasional, ekspansi ke lini bisnis baru, hingga realokasi sumber daya ke divisi yang dinilai lebih menguntungkan. Bagi pihak eksternal seperti investor dan kreditur, laporan ini juga berfungsi sebagai salah satu indikator utama untuk menilai kelayakan investasi maupun kemampuan perusahaan dalam melunasi kewajiban finansialnya, sehingga keakuratannya sangat memengaruhi kepercayaan pihak luar terhadap perusahaan.
Selain aspek strategis, laporan laba rugi juga memiliki fungsi kepatuhan yang tidak kalah penting, yaitu sebagai dasar perhitungan pajak penghasilan badan. Artinya, kesalahan atau keterlambatan dalam penyusunan laporan ini dapat berdampak langsung pada kepatuhan perusahaan terhadap regulasi perpajakan yang berlaku.
Manfaat lain yang sering terlewat, terutama pada perusahaan dengan banyak divisi, cabang, atau lini produk, adalah kemampuan laporan laba rugi untuk mendukung analisis profitabilitas per segmen. Dengan struktur yang disusun secara tepat, manajemen dapat menelusuri kontribusi profitabilitas dari masing-masing segmen bisnis, bukan hanya melihat angka laba bersih secara agregat di baris paling akhir.
Jenis Format: Single Step vs Multiple Step
Dalam praktiknya, laporan laba rugi umumnya disusun dengan salah satu dari dua format, yaitu single step dan multiple step, dan pemilihan format ini sangat memengaruhi seberapa detail informasi yang bisa Anda gali dari laporan tersebut.
| Aspek | Single Step | Multiple Step |
|---|---|---|
| Struktur Perhitungan | Satu tahap: total pendapatan dikurangi total beban langsung menghasilkan laba bersih | Bertahap: laba kotor, laba operasional, hingga laba bersih dihitung terpisah |
| Tingkat Detail Informasi | Minim, tidak terlihat sumber profitabilitas secara rinci | Tinggi, terlihat jelas kontribusi operasional vs non-operasional |
| Kemudahan Penyusunan | Lebih sederhana dan cepat dibuat | Lebih kompleks, butuh pemisahan akun yang lebih rinci |
| Cocok untuk | Bisnis dengan struktur operasional sederhana, satu lini usaha | Perusahaan skala menengah-besar dengan banyak divisi atau sumber pendapatan non-operasional |
| Nilai bagi Pengambilan Keputusan | Terbatas, hanya menunjukkan hasil akhir | Tinggi, mendukung analisis per tahapan profitabilitas |
Single step merupakan format paling sederhana, di mana seluruh pendapatan dijumlahkan dalam satu kelompok, begitu pula seluruh beban, tanpa pemisahan kategori lebih lanjut. Laba bersih kemudian dihitung langsung dari selisih total pendapatan dikurangi total beban. Format ini mudah dibuat dan dibaca, sehingga cukup memadai untuk bisnis dengan struktur operasional yang relatif sederhana dan tidak banyak lini usaha.
Sebaliknya, multiple step menyajikan laporan dengan tahapan yang lebih rinci, mulai dari perhitungan laba kotor (pendapatan dikurangi HPP), dilanjutkan dengan laba operasional (setelah dikurangi beban operasional), hingga akhirnya laba bersih setelah memperhitungkan pendapatan dan beban non-operasional. Setiap tahapan ini memberikan gambaran yang jauh lebih jelas mengenai dari mana sebenarnya profitabilitas perusahaan berasal, apakah murni dari aktivitas operasional inti atau justru banyak dipengaruhi oleh faktor di luar itu.
Bagi perusahaan dengan skala menengah hingga besar, format multiple step hampir selalu menjadi kebutuhan, bukan sekadar pilihan. Ketika perusahaan memiliki banyak divisi, lini produk, atau sumber pendapatan non-operasional yang signifikan, format single step justru berisiko menyembunyikan informasi penting yang dibutuhkan manajemen untuk mengambil keputusan yang tepat.
Cara Menyusun Laporan Laba Rugi
Penyusunan laporan laba rugi pada dasarnya mengikuti serangkaian tahapan yang sistematis, meskipun tingkat kerumitannya akan meningkat seiring dengan kompleksitas struktur bisnis perusahaan.
- Menentukan periode pelaporan, apakah bulanan, triwulanan, atau tahunan, karena periode ini akan menentukan cakupan transaksi yang dimasukkan ke dalam laporan.
- Menyusun neraca saldo yang memuat seluruh data akun dari buku besar, sebagai dasar untuk menghitung setiap komponen laporan laba rugi.
- Menghitung total pendapatan yang diperoleh selama periode tersebut, dikurangi potongan penjualan, retur, atau diskon untuk mendapatkan pendapatan bersih.
- Menghitung HPP untuk memperoleh laba kotor (pendapatan bersih dikurangi HPP).
- Mengakumulasi beban operasional guna mendapatkan laba operasional.
- Memperhitungkan pendapatan dan beban non-operasional, seperti pendapatan bunga atau beban bunga pinjaman.
- Menghitung laba atau rugi bersih sebagai hasil akhir, setelah seluruh komponen di atas diperhitungkan.
Pada perusahaan dengan satu entitas dan struktur sederhana, tahapan ini mungkin bisa diselesaikan secara manual dalam waktu yang relatif singkat. Namun, begitu perusahaan memiliki banyak cabang, divisi, atau anak usaha, setiap tahapan tersebut harus dilakukan berulang kali untuk masing-masing unit, sebelum akhirnya dikonsolidasikan menjadi satu laporan utuh, yang mana proses inilah yang sering menjadi sumber utama keterlambatan.
Contoh Laporan Laba Rugi Sederhana
Untuk memberikan gambaran yang lebih konkret, berikut contoh laporan laba rugi sederhana dengan format multiple step, menggunakan ilustrasi sebuah perusahaan dagang dalam periode satu bulan.
| Komponen | Jumlah (Rp) |
|---|---|
| Pendapatan Penjualan | 500.000.000 |
| Retur dan Potongan Penjualan | (10.000.000) |
| Pendapatan Bersih | 490.000.000 |
| Harga Pokok Penjualan (HPP) | (280.000.000) |
| Laba Kotor | 210.000.000 |
| Beban Gaji | (60.000.000) |
| Beban Pemasaran | (25.000.000) |
| Beban Sewa dan Utilitas | (15.000.000) |
| Beban Administrasi | (10.000.000) |
| Laba Operasional | 100.000.000 |
| Pendapatan Bunga | 3.000.000 |
| Beban Bunga Pinjaman | (8.000.000) |
| Laba Bersih | 95.000.000 |
Dari contoh di atas terlihat bagaimana setiap tahapan, mulai dari laba kotor, laba operasional, hingga laba bersih, memberikan informasi yang berlapis. Perusahaan bisa melihat bahwa meskipun laba operasionalnya mencapai Rp100.000.000, beban bunga pinjaman yang cukup besar turut menggerus laba bersih menjadi Rp95.000.000, sebuah detail yang tidak akan terlihat jika laporan disusun dengan format single step.
Pada perusahaan dengan banyak cabang atau divisi, contoh sederhana ini perlu dikalikan untuk setiap unit bisnis, kemudian dikonsolidasikan menjadi satu laporan gabungan, sebuah proses yang jauh lebih rentan terhadap keterlambatan dan selisih data jika masih dilakukan secara manual.
Cara Membaca dan Metrik Penting dalam Laba Rugi
Memiliki laporan laba rugi yang akurat saja tidak cukup, jika tidak diikuti dengan kemampuan membacanya secara tepat. Ada tiga metrik utama yang sebaiknya menjadi perhatian setiap kali Anda menganalisis laporan ini.
Margin Laba Kotor (Gross Profit Margin) dihitung dengan rumus:
Margin Laba Kotor = (Laba Kotor ÷ Pendapatan Bersih) x 100%
Metrik ini menunjukkan seberapa efisien perusahaan mengelola biaya produksi atau HPP relatif terhadap pendapatan yang dihasilkan. Margin yang menurun dari periode ke periode bisa menjadi sinyal awal adanya masalah pada efisiensi produksi atau tekanan harga dari kompetitor.
Margin Laba Operasional (Operating Profit Margin) dihitung dengan rumus:
Margin Laba Operasional = (Laba Operasional ÷ Pendapatan Bersih) x 100%
Metrik ini lebih mencerminkan kesehatan bisnis inti perusahaan, karena murni mengukur profitabilitas dari aktivitas operasional sebelum memperhitungkan faktor non-operasional seperti bunga atau pajak.
Margin Laba Bersih (Net Profit Margin) dihitung dengan rumus:
Margin Laba Bersih = (Laba Bersih ÷ Pendapatan Bersih) x 100%
Metrik ini menunjukkan persentase akhir dari setiap rupiah pendapatan yang benar-benar menjadi keuntungan perusahaan, setelah seluruh beban, termasuk pajak dan bunga, diperhitungkan. Metrik ini sering menjadi acuan utama investor dalam menilai profitabilitas perusahaan secara keseluruhan.
Sebagai ilustrasi, mengacu pada contoh laporan sebelumnya, dengan laba kotor Rp210.000.000 dan pendapatan bersih Rp490.000.000, margin laba kotornya sekitar 42,9%, sementara margin laba bersih dengan laba bersih Rp95.000.000 berada di angka sekitar 19,4%. Ketiga metrik ini akan jauh lebih bermakna apabila dapat dibandingkan antar periode atau antar segmen bisnis, sehingga manajemen bisa mengidentifikasi tren dan sumber masalah secara lebih presisi, bukan hanya melihat angka laba bersih di baris paling akhir tanpa konteks.
Kenapa Laporan Laba Rugi Perusahaan Sering Telat dan Tidak Akurat?
Keterlambatan dan ketidakakuratan laporan laba rugi jarang disebabkan oleh satu faktor tunggal, melainkan akumulasi dari beberapa masalah struktural yang umum terjadi pada perusahaan dengan skala operasional yang sudah kompleks. Akar masalah yang paling umum adalah data yang tersebar di banyak sistem dan lokasi, di mana transaksi keuangan dicatat secara terpisah oleh masing-masing cabang, divisi, atau anak usaha menggunakan sistem atau bahkan spreadsheet yang berbeda-beda, sehingga tim keuangan pusat harus mengumpulkan dan menyatukan data tersebut secara manual sebelum bisa mulai menyusun laporan konsolidasi.
Dari sinilah biasanya muncul masalah kedua, yaitu proses rekonsiliasi yang memakan waktu. Selisih angka antar unit bisnis hampir selalu muncul ketika data dikumpulkan dari berbagai sumber, dan menelusuri penyebab selisih tersebut satu per satu bisa memakan waktu berminggu-minggu, terutama jika tidak ada sistem yang bisa melacak jejak transaksi secara otomatis. Situasi ini kerap diperparah oleh ketergantungan pada input manual dan spreadsheet, yang sangat rentan terhadap human error, mulai dari kesalahan rumus, data yang tertinggal, hingga versi file yang tidak konsisten antar tim.
Masalah lain yang tidak kalah signifikan adalah keterlambatan penutupan buku di setiap unit bisnis. Proses konsolidasi laporan laba rugi hanya bisa dimulai setelah seluruh cabang atau divisi menyelesaikan proses tutup buku mereka masing-masing, sehingga jika satu unit saja terlambat, seluruh proses konsolidasi ikut tertunda. Terakhir, minimnya standardisasi chart of account turut memperumit keadaan, karena ketika setiap divisi atau cabang menggunakan struktur akun yang berbeda-beda, proses pemetaan data ke dalam satu format laporan konsolidasi menjadi jauh lebih rumit dan memakan waktu, dibandingkan jika seluruh unit bisnis sejak awal menggunakan struktur akun yang seragam.
Dampak Laporan Laba Rugi yang Telat dan Tidak Akurat bagi Bisnis
Ketika laporan laba rugi tidak bisa diandalkan, dampaknya jarang berhenti pada urusan administratif semata, melainkan merembet ke berbagai aspek operasional dan strategis perusahaan. Dampak yang paling langsung terasa adalah keputusan strategis yang salah arah, karena direksi dan manajemen terpaksa mengambil keputusan penting, seperti ekspansi, efisiensi biaya, atau realokasi anggaran, berdasarkan data yang sudah usang atau bahkan keliru, sehingga risiko keputusan yang kontraproduktif terhadap profitabilitas perusahaan menjadi jauh lebih besar.
Keterlambatan laporan juga berdampak langsung pada kepatuhan pelaporan pajak dan kewajiban kepada investor. Perusahaan yang gagal menyampaikan laporan keuangan tepat waktu berisiko menghadapi denda administratif dari otoritas pajak, sekaligus kehilangan kepercayaan investor atau kreditur yang membutuhkan informasi finansial terkini untuk menilai kelayakan pendanaan lanjutan.
Selain itu, laporan yang tidak akurat berpotensi menyembunyikan masalah arus kas yang sebenarnya sedang terjadi. Sebuah divisi bisa saja terlihat menguntungkan di atas kertas, padahal secara riil sedang mengalami tekanan likuiditas yang tidak terdeteksi karena data belum terkonsolidasi dengan benar, sehingga masalah baru disadari setelah dampaknya cukup signifikan.
Terakhir, proses konsolidasi yang berlarut-larut juga menyita waktu dan sumber daya tim keuangan secara berlebihan. Alih-alih fokus pada analisis dan perencanaan strategis, tim keuangan justru menghabiskan sebagian besar waktunya untuk mengejar data, merekonsiliasi selisih, dan memperbaiki kesalahan input manual, sehingga peran mereka bergeser dari strategic partner menjadi sekadar unit administratif.
Baca juga: Kenapa Cloud Accounting Saja Tidak Cukup untuk Perusahaan Skala Besar? Ini Solusinya
Solusi Sistem Terintegrasi untuk Laporan Laba Rugi Real-Time
Akar dari sebagian besar masalah keterlambatan dan ketidakakuratan laporan laba rugi sebenarnya bermuara pada satu hal, yaitu data yang tidak terintegrasi. Selama setiap cabang, divisi, atau anak usaha masih mencatat transaksi keuangannya secara terpisah, proses konsolidasi akan selalu menjadi pekerjaan manual yang memakan waktu dan rentan kesalahan, tidak peduli seberapa terampil tim keuangan Anda.
Sistem ERP (Enterprise Resource Planning) yang terintegrasi mengatasi masalah ini dari akar penyebabnya, dengan menyatukan seluruh data transaksi dari berbagai unit bisnis ke dalam satu platform yang sama. Setiap transaksi yang tercatat di cabang atau divisi manapun akan otomatis masuk ke dalam sistem pusat secara real-time, sehingga laporan laba rugi konsolidasi bisa dihasilkan kapan saja tanpa harus menunggu proses pengumpulan data manual dari setiap unit bisnis. Bagi perusahaan yang masih dalam tahap mengevaluasi opsi yang tersedia, pemilihan software akuntansi terbaik yang sesuai dengan skala dan kompleksitas bisnis menjadi langkah awal yang krusial sebelum masuk ke tahap implementasi.
Pendekatan ini juga menyelesaikan masalah standardisasi chart of account, karena seluruh unit bisnis menggunakan struktur akun yang seragam sejak awal di dalam sistem yang sama, sehingga proses pemetaan data ke dalam format laporan konsolidasi tidak lagi diperlukan. Hal yang sama juga berlaku untuk penyusunan Cash Flow Statement, di mana data yang sudah terintegrasi memungkinkan laporan arus kas tersaji secara real-time berdampingan dengan laporan laba rugi, memberikan gambaran keuangan perusahaan yang lebih utuh dan saling terverifikasi satu sama lain.
Dengan fondasi data yang terpusat seperti ini, manajemen tidak perlu lagi menunggu berminggu-minggu untuk mendapatkan laporan laba rugi yang bisa diandalkan. Proses tutup buku di setiap unit bisnis pun bisa berjalan lebih cepat, karena rekonsiliasi antar sistem yang berbeda-beda sudah tidak lagi menjadi hambatan utama.
Fitur yang Perlu Diperhatikan pada Software/ERP untuk Laporan Laba Rugi
Tidak semua sistem ERP memiliki kapabilitas yang sama dalam menangani penyusunan laporan laba rugi untuk perusahaan dengan struktur bisnis yang kompleks. Ada beberapa fitur kunci yang perlu Anda pastikan tersedia sebelum memilih solusi yang tepat, seperti kemampuan multi-entity consolidation untuk menyatukan laporan dari berbagai cabang atau anak usaha secara otomatis, dashboard real-time yang menampilkan performa laba rugi kapan saja tanpa proses tutup buku manual, serta kemampuan drill-down hingga ke level transaksi per departemen, proyek, atau lini produk untuk mendukung analisis profitabilitas yang lebih presisi.
Berikut beberapa solusi ERP yang layak dipertimbangkan untuk kebutuhan tersebut.
SAP Business One
SAP Business One dirancang khusus untuk perusahaan skala menengah yang membutuhkan modul keuangan terintegrasi dengan operasional bisnis lainnya, seperti inventaris dan penjualan. Kemampuannya dalam menghasilkan laporan laba rugi secara real-time, lengkap dengan drill-down ke level transaksi, membuatnya menjadi pilihan yang cukup populer bagi perusahaan yang baru mulai bertransisi dari sistem manual ke sistem terintegrasi.
SAP S/4HANA
Bagi perusahaan dengan skala operasional yang lebih besar dan kompleks, SAP S/4HANA menawarkan kapabilitas analitik keuangan yang lebih mendalam, didukung oleh teknologi in-memory computing yang memungkinkan pemrosesan data dalam volume besar secara instan. Hal ini sangat relevan bagi perusahaan multinasional atau grup usaha dengan banyak anak perusahaan yang perlu dikonsolidasikan.
Oracle NetSuite
Oracle NetSuite dikenal dengan kemampuan multi-entity management yang kuat, memungkinkan perusahaan dengan banyak entitas bisnis di berbagai lokasi atau negara untuk mengelola laporan keuangan konsolidasi dalam satu platform berbasis cloud, tanpa perlu infrastruktur on-premise yang rumit.
Acumatica
Acumatica menawarkan fleksibilitas tinggi dengan model lisensi berbasis penggunaan, bukan jumlah pengguna, sehingga cocok bagi perusahaan yang terus bertumbuh dan membutuhkan akses laporan keuangan oleh banyak pengguna tanpa terkendala biaya lisensi tambahan.
Susun Laporan Laba Rugi Perusahaan Anda Secara Real-Time dengan Bantuan ERP
Laporan laba rugi (Income Statement) yang telat dan tidak akurat bukan sekadar masalah administratif, melainkan cerminan dari fondasi data yang belum terintegrasi di seluruh unit bisnis perusahaan. Selama data transaksi masih tersebar di berbagai sistem, cabang, dan divisi yang terpisah, proses konsolidasi akan selalu rentan terhadap keterlambatan, selisih angka, dan human error, tidak peduli seberapa kompeten tim keuangan Anda.
Solusinya bukan sekadar bekerja lebih keras dalam proses manual yang ada, melainkan membangun fondasi data yang terpusat melalui sistem ERP yang terintegrasi. Dengan begitu, laporan laba rugi, bersama laporan keuangan lain seperti Cash Flow Statement, dapat tersaji secara real-time dan akurat, memberikan manajemen kepercayaan diri penuh dalam mengambil keputusan strategis berbasis data yang benar-benar valid.
Hubungi kami sekarang dan temukan bagaimana solusi ERP yang tepat dapat membantu perusahaan Anda menyusun laporan laba rugi secara real-time, akurat, dan terkonsolidasi penuh di seluruh unit bisnis.

Cash Flow Statement Perusahaan Sering Telat dan Tidak Akurat? Ini Penyebab dan Solusinya
Cash Flow Statement sering jadi laporan yang paling ditunggu sekaligus paling bikin pusing tim finance setiap akhir bulan. Di banyak perusahaan distribusi atau manufaktur dengan beberapa cabang, proses penyusunannya masih mengandalkan rekap manual dari tiap cabang lewat spreadsheet terpisah. Tim finance pusat harus menunggu laporan dari masing-masing cabang, mencocokkan satu per satu, lalu menggabungkannya secara manual sebelum laporan arus kas final bisa disajikan ke manajemen.
Masalahnya, proses ini rentan telat dan rawan selisih. Ada saja cabang yang belum mengirim data tepat waktu, ada transaksi yang tercatat ganda, atau ada perbedaan format pencatatan antar cabang yang bikin proses rekonsiliasi jadi lebih lama dari seharusnya. Akibatnya, saat laporan Cash Flow Statement akhirnya selesai, angka yang tersaji kadang sudah tidak lagi mencerminkan kondisi kas riil perusahaan pada saat itu.
Padahal, Laporan Arus Kas seharusnya menjadi salah satu alat pengambilan keputusan paling krusial bagi CEO dan manajemen, terutama untuk menentukan kapan waktu yang tepat melakukan ekspansi, kapan harus menahan pengeluaran, atau kapan perlu mengamankan tambahan modal kerja. Jika laporan ini terlambat atau tidak akurat, keputusan bisnis yang diambil di atasnya pun ikut berisiko meleset, mulai dari salah waktu ekspansi hingga terlambat mengantisipasi kekurangan kas.
- Apa itu Cash Flow Statement (Laporan Arus Kas)?
- Komponen dan Pilar Utama Cash Flow Statement
- Fungsi, Manfaat, dan Alasan Pentingnya Cash Flow Statement bagi Perusahaan
- Metode Penyusunan Cash Flow Statement: Langsung vs Tidak Langsung
- Cara Membuat dan Mengatur Cash Flow Statement
- Contoh Laporan Arus Kas
- Cara Membaca Cash Flow Statement: 3 Metrik Arus Kas yang Wajib Diperhatikan
- Kenapa Cash Flow Statement Perusahaan Sering Telat dan Tidak Akurat?
- Dampak Cash Flow Statement yang Telat dan Tidak Akurat bagi Bisnis
- Menyusun Cash Flow Statement yang Akurat dan Real-Time dengan Sistem Terintegrasi
- Susun Cash Flow Statement Perusahaan Anda dengan ERP
Apa itu Cash Flow Statement (Laporan Arus Kas)?
Cash Flow Statement atau Laporan Arus Kas adalah laporan keuangan yang mencatat seluruh pergerakan uang tunai yang masuk dan keluar dari perusahaan dalam periode tertentu, biasanya bulanan, kuartalan, atau tahunan. Berbeda dari laporan laba rugi yang mencatat pendapatan dan beban berdasarkan prinsip akrual (diakui saat transaksi terjadi, bukan saat uangnya benar-benar diterima atau dibayarkan), Cash Flow Statement hanya mencatat transaksi yang benar-benar melibatkan perpindahan kas secara riil.
Perbedaan ini penting dipahami karena perusahaan bisa saja mencatat laba besar di laporan laba rugi, tapi tetap kesulitan membayar operasional sehari-hari kalau arus kasnya tidak sehat. Misalnya, penjualan sudah dicatat sebagai pendapatan begitu invoice terbit, padahal pembayaran dari pelanggan baru masuk beberapa bulan kemudian. Situasi semacam ini yang membuat Laporan Arus Kas jadi indikator lebih jujur soal kondisi likuiditas perusahaan dibanding laporan laba rugi saja.
Bagi CEO dan IT Director di perusahaan manufaktur atau distribusi skala menengah-besar, Cash Flow Statement bukan sekadar dokumen kepatuhan akuntansi. Laporan ini menjadi salah satu rujukan utama untuk menilai apakah perusahaan punya cukup kas untuk membiayai operasional, membayar utang jatuh tempo, atau mendanai rencana ekspansi, tanpa harus bergantung pada asumsi dari angka laba di atas kertas.
Komponen dan Pilar Utama Cash Flow Statement
Cash Flow Statement tersusun dari tiga pilar utama yang masing-masing mencerminkan sumber pergerakan kas yang berbeda. Ketiga komponen ini harus dipahami secara terpisah karena masing-masing memberi sinyal yang berbeda soal kesehatan keuangan perusahaan.
- Arus Kas Operasional (Operating Activities) mencatat kas yang dihasilkan atau digunakan dari kegiatan bisnis inti, seperti penerimaan dari penjualan produk atau jasa, pembayaran ke supplier, gaji karyawan, dan biaya operasional harian lainnya. Komponen ini paling penting untuk dicermati karena mencerminkan kemampuan sebenarnya dari bisnis inti perusahaan dalam menghasilkan kas, terlepas dari aktivitas investasi atau pendanaan.
- Arus Kas Investasi (Investing Activities) mencakup kas yang keluar atau masuk dari pembelian dan penjualan aset jangka panjang, seperti mesin produksi, kendaraan operasional, properti, atau investasi pada perusahaan lain. Arus kas negatif di kategori ini tidak selalu buruk, karena bisa berarti perusahaan sedang aktif berinvestasi untuk pertumbuhan jangka panjang.
- Arus Kas Pendanaan (Financing Activities) mencatat kas yang berasal dari atau digunakan untuk aktivitas pendanaan, seperti penarikan pinjaman bank, pelunasan utang, penerbitan saham, atau pembayaran dividen kepada pemegang saham. Komponen ini menggambarkan bagaimana perusahaan membiayai operasional dan ekspansinya, baik lewat utang maupun modal sendiri.
Total dari ketiga aktivitas ini menghasilkan Arus Kas Bersih (Net Cash Flow), yaitu selisih akhir antara seluruh kas masuk dan kas keluar dalam satu periode. Angka inilah yang jadi indikator utama apakah posisi kas perusahaan bertambah atau justru menyusut dibanding periode sebelumnya.
Fungsi, Manfaat, dan Alasan Pentingnya Cash Flow Statement bagi Perusahaan
Cash Flow Statement punya fungsi yang jauh lebih luas dibanding sekadar laporan kepatuhan akuntansi. Laporan ini menjadi alat utama untuk menilai likuiditas, yaitu kemampuan perusahaan memenuhi kewajiban jangka pendeknya, seperti membayar gaji karyawan, melunasi utang ke supplier, atau menutupi biaya operasional rutin, tanpa harus menjual aset atau mencari pendanaan darurat.
Selain likuiditas, Laporan Arus Kas juga bermanfaat sebagai alat perencanaan dan pengambilan keputusan strategis. Manajemen bisa menggunakan data arus kas untuk menentukan waktu yang tepat melakukan ekspansi, kapan harus menahan pengeluaran modal, atau kapan perlu mengamankan tambahan pembiayaan sebelum kas menipis. Tanpa gambaran arus kas yang jelas, keputusan semacam ini cenderung diambil berdasarkan asumsi atau firasat, bukan data.
Bagi perusahaan yang punya investor, kreditur, atau mitra bisnis, Cash Flow Statement juga berfungsi sebagai alat transparansi yang membangun kepercayaan. Laporan laba rugi yang positif saja belum tentu meyakinkan investor kalau tidak didukung arus kas yang sehat, karena laba akrual bisa saja belum tercermin dalam kas riil di rekening perusahaan.
Namun, seluruh fungsi dan manfaat ini hanya bisa dioptimalkan kalau laporan arus kas tersedia secara tepat waktu dan akurat. Laporan yang telat satu atau dua minggu setelah tutup buku, atau yang angkanya masih perlu dikoreksi ulang karena data dari beberapa cabang belum sinkron, membuat fungsi strategis ini jadi kurang relevan, karena keputusan yang seharusnya diambil cepat justru tertunda menunggu laporan selesai.
Baca juga: Laporan Posisi Keuangan Perusahaan Sering Tidak Balance? Ini Penyebab dan Cara Mengatasinya
Metode Penyusunan Cash Flow Statement: Langsung vs Tidak Langsung
Dalam praktiknya, Cash Flow Statement disusun menggunakan salah satu dari dua metode, yaitu metode langsung (direct method) dan metode tidak langsung (indirect method). Keduanya menghasilkan angka arus kas bersih yang sama, tapi berbeda dari sisi pendekatan dan tingkat detail yang disajikan.
- Metode langsung menyajikan arus kas operasional dengan mencantumkan seluruh kategori penerimaan dan pengeluaran kas secara rinci, seperti kas yang diterima dari pelanggan, kas yang dibayarkan ke supplier, dan kas yang dibayarkan untuk gaji karyawan. Metode ini memberi gambaran yang lebih transparan soal dari mana kas benar-benar berasal dan ke mana kas digunakan, sehingga lebih mudah dipahami oleh pihak yang bukan berlatar belakang akuntansi. Kekurangannya, metode ini membutuhkan pencatatan transaksi kas yang lebih detail dan konsisten sejak awal.
- Metode tidak langsung menyusun arus kas operasional dengan titik awal laba bersih dari laporan laba rugi, kemudian disesuaikan dengan item-item non-kas seperti depresiasi, amortisasi, serta perubahan pada modal kerja (piutang, persediaan, dan utang usaha). Metode ini lebih umum digunakan karena datanya lebih mudah diambil langsung dari sistem akuntansi yang sudah ada, tanpa perlu mencatat ulang setiap transaksi kas secara terpisah.
Sebagian besar perusahaan menengah-besar memilih metode tidak langsung karena lebih efisien disusun dari data akuntansi berbasis akrual yang sudah tersedia, meskipun metode langsung sebenarnya memberi visibilitas kas yang lebih jelas. Pemilihan metode ini biasanya juga dipengaruhi oleh kemampuan sistem pencatatan yang digunakan perusahaan, karena tidak semua sistem bisa dengan mudah menyajikan rincian arus kas per kategori transaksi seperti yang dibutuhkan metode langsung.
Cara Membuat dan Mengatur Cash Flow Statement
Menyusun Cash Flow Statement, khususnya dengan metode tidak langsung yang paling umum digunakan, secara garis besar melalui beberapa tahapan berikut:
- Tentukan periode pelaporan
Cash Flow Statement biasanya disusun bulanan untuk kebutuhan monitoring internal, dan kuartalan atau tahunan untuk pelaporan ke investor atau kreditur. - Mulai dari laba bersih di laporan laba rugi
Angka ini menjadi titik awal sebelum disesuaikan dengan item non-kas. - Sesuaikan dengan item non-kas, seperti depresiasi dan amortisasi, yang mengurangi laba tapi tidak melibatkan pengeluaran kas riil.
- Hitung perubahan modal kerja, termasuk kenaikan atau penurunan piutang usaha, persediaan, dan utang usaha dibanding periode sebelumnya.
- Kumpulkan data arus kas investasi, seperti pembelian atau penjualan aset tetap dan investasi jangka panjang.
- Kumpulkan data arus kas pendanaan, seperti penarikan atau pelunasan pinjaman, penerbitan saham, dan pembayaran dividen.
- Jumlahkan ketiga aktivitas (operasional, investasi, pendanaan) untuk mendapatkan Arus Kas Bersih, lalu cocokkan dengan selisih saldo kas awal dan akhir periode untuk memastikan angkanya sudah benar.
Di tahapan keempat dan kelima inilah proses paling sering memakan waktu, terutama di perusahaan dengan beberapa cabang atau gudang. Tim finance perlu mengumpulkan data piutang, persediaan, dan transaksi dari tiap unit bisnis, lalu merekonsiliasinya secara manual sebelum bisa digabung jadi satu laporan konsolidasi. Semakin banyak cabang dan semakin berbeda format pencatatan tiap unit, semakin lama pula proses ini berlangsung, dan semakin besar pula peluang terjadinya selisih angka yang harus ditelusuri ulang.
Contoh Laporan Arus Kas
Agar lebih mudah dipahami, berikut contoh sederhana Cash Flow Statement dengan metode tidak langsung untuk sebuah perusahaan distribusi dalam periode satu bulan:
Dari contoh ini terlihat bagaimana laba bersih sebesar Rp250 juta harus melalui beberapa penyesuaian sebelum mencerminkan kas riil yang bertambah. Kenaikan piutang usaha, misalnya, mengurangi arus kas karena berarti sebagian penjualan itu belum benar-benar diterima dalam bentuk uang tunai, meskipun sudah tercatat sebagai pendapatan di laporan laba rugi.
Contoh di atas relatif sederhana karena hanya melibatkan satu entitas. Pada praktiknya, perusahaan dengan beberapa cabang atau anak usaha perlu mengonsolidasikan tabel serupa dari tiap unit bisnis menjadi satu laporan gabungan, yang tentu jauh lebih kompleks dibanding contoh di atas.
Baca juga: Laporan Perubahan Modal: Pengertian, Komponen, dan Cara Menyusunnya Tanpa Salah Saat Closing
Cara Membaca Cash Flow Statement: 3 Metrik Arus Kas yang Wajib Diperhatikan
Setelah laporan arus kas selesai disusun, tantangan berikutnya adalah membacanya dengan tepat. Bukan sekadar melihat apakah kas bertambah atau berkurang, tapi memahami metrik mana yang paling relevan untuk kondisi bisnis tertentu. Ada tiga metrik arus kas yang perlu diperhatikan secara khusus.
- Net Cash Flow (Arus Kas Bersih) adalah selisih total antara seluruh kas masuk dan kas keluar dari ketiga aktivitas, operasional, investasi, dan pendanaan, dalam satu periode. Metrik ini menunjukkan apakah posisi kas perusahaan secara keseluruhan bertambah atau menyusut, tapi belum cukup untuk menilai kesehatan bisnis secara utuh karena bisa saja positif hanya karena ada penarikan pinjaman besar di aktivitas pendanaan.
- Operating Cash Flow (Arus Kas Operasional) adalah kas yang dihasilkan murni dari kegiatan bisnis inti, tanpa memperhitungkan aktivitas investasi maupun pendanaan. Metrik ini yang paling penting untuk dicermati karena mencerminkan apakah bisnis utama perusahaan benar-benar sanggup menghasilkan kas dari operasionalnya sendiri. Operating Cash Flow yang konsisten negatif, meskipun laba bersihnya positif, adalah sinyal peringatan yang perlu segera ditelusuri penyebabnya.
- Free Cash Flow (Arus Kas Bebas) adalah Operating Cash Flow dikurangi belanja modal (capital expenditure) yang dibutuhkan untuk mempertahankan atau mengembangkan aset operasional, seperti pembelian mesin atau peralatan produksi. Metrik ini menunjukkan seberapa besar kas yang benar-benar tersisa dan bebas digunakan perusahaan, baik untuk ekspansi, pelunasan utang, maupun pembagian dividen, setelah kebutuhan operasional dan investasi rutin terpenuhi.
Ketiga metrik ini idealnya dipantau secara berkala, bukan hanya dilihat sekali saat laporan bulanan selesai. Masalahnya, kalau laporan arus kas saja butuh waktu berminggu-minggu untuk disusun dan direkonsiliasi, ketiga metrik ini otomatis ikut telat dibaca, padahal fungsinya justru untuk mendeteksi masalah kas lebih awal, bukan setelah masalahnya sudah terjadi.
Kenapa Cash Flow Statement Perusahaan Sering Telat dan Tidak Akurat?
Setelah memahami cara membaca dan pentingnya ketiga metrik arus kas tadi, pertanyaannya jadi lebih mendasar: kenapa di banyak perusahaan, laporan ini justru sering datang terlambat dan angkanya masih perlu dikoreksi ulang? Ada beberapa penyebab utama yang saling berkaitan.
Data tersebar di banyak sistem dan cabang adalah penyebab paling umum, terutama di perusahaan manufaktur atau distribusi dengan beberapa lokasi operasional. Tiap cabang atau gudang kerap mencatat transaksinya sendiri, baik lewat spreadsheet terpisah maupun sistem lokal yang tidak terhubung ke pusat. Akibatnya, tim finance pusat harus menunggu tiap cabang mengirimkan datanya satu per satu sebelum bisa mulai proses konsolidasi, dan proses menunggu ini saja sudah memakan waktu berhari-hari.
Input data yang masih manual memperparah masalah ini. Ketika data dari tiap cabang harus dipindahkan secara manual ke satu file konsolidasi, peluang terjadinya human error jadi jauh lebih besar, mulai dari salah ketik angka, transaksi yang tercatat ganda, hingga transaksi yang justru terlewat sama sekali. Kesalahan semacam ini biasanya baru ketahuan saat proses pencocokan saldo di tahap akhir, yang berarti tim finance harus menelusuri ulang dari awal untuk menemukan sumber selisihnya.
Perbedaan format dan kategori pencatatan antar cabang atau divisi juga jadi hambatan tersendiri. Kalau satu cabang mencatat suatu transaksi sebagai beban operasional sementara cabang lain mengategorikannya sebagai investasi, hasil konsolidasinya bisa keliru tanpa disadari kecuali ada proses pengecekan manual tambahan untuk menyamakan standar pencatatan.
Proses tutup buku bulanan yang panjang menjadi akumulasi dari ketiga masalah di atas. Karena Cash Flow Statement baru bisa disusun setelah laporan laba rugi dan neraca selesai difinalisasi, keterlambatan di proses akuntansi sebelumnya otomatis ikut menunda penyusunan laporan arus kas. Dalam banyak kasus, laporan yang seharusnya jadi alat pengambilan keputusan cepat justru baru selesai satu hingga dua minggu setelah periode berakhir, saat kondisi kas di lapangan sebenarnya sudah berubah dari angka yang tertulis di laporan.
Dampak Cash Flow Statement yang Telat dan Tidak Akurat bagi Bisnis
Keterlambatan dan ketidakakuratan Cash Flow Statement bukan sekadar masalah administratif tim finance, tapi bisa menjalar ke keputusan-keputusan strategis yang diambil manajemen, bahkan ke hubungan perusahaan dengan pihak eksternal. Risiko paling langsung terlihat pada keputusan ekspansi atau investasi yang meleset. Ketika manajemen membuka cabang baru, membeli mesin produksi tambahan, atau menambah kapasitas gudang berdasarkan laporan arus kas yang sudah tidak lagi mencerminkan kondisi terkini, keputusan itu berisiko diambil di waktu yang kurang tepat, entah karena kas sebenarnya lebih terbatas dari yang terlihat di laporan, atau justru sebaliknya, peluang ekspansi yang seharusnya bisa diambil lebih cepat malah tertunda karena menunggu laporan selesai.
Selain soal ekspansi, perusahaan juga jadi telat mengantisipasi potensi kekurangan kas, terutama yang punya siklus operasional ketat seperti kebutuhan membayar supplier tepat waktu untuk menjaga pasokan bahan baku. Kalau sinyalnya baru terlihat setelah laporan selesai direkonsiliasi, biasanya sudah terlambat untuk mengambil langkah antisipatif seperti negosiasi ulang jatuh tempo pembayaran atau pengajuan fasilitas kredit tambahan. Dampak ini pada akhirnya juga merembet ke pihak eksternal, karena bank, investor, atau mitra bisnis yang meminta laporan arus kas sebagai bagian dari proses pengajuan kredit atau pendanaan cenderung mempertanyakan kredibilitas perusahaan kalau laporan yang diberikan sering terlambat atau harus direvisi ulang karena ada koreksi angka, sehingga memperlambat proses persetujuan pendanaan atau bahkan membuat pihak eksternal ragu melanjutkan kerja sama.
Di sisi internal, dampak yang sering luput dari perhatian adalah beban kerja tim finance yang terus membengkak. Semakin kompleks skala bisnis dan semakin banyak cabang yang harus dikonsolidasikan secara manual, semakin besar pula waktu dan tenaga yang tersita hanya untuk proses rekonsiliasi, alih-alih dialokasikan untuk analisis keuangan yang lebih bernilai strategis bagi perusahaan.
Baca juga: Siklus Akuntansi Manual Bikin Closing Bulanan Lambat? Ini Solusinya
Menyusun Cash Flow Statement yang Akurat dan Real-Time dengan Sistem Terintegrasi
Melihat berbagai penyebab dan dampak yang sudah dibahas, akar masalahnya sebenarnya bukan pada kemampuan tim finance, melainkan pada cara data dikumpulkan dan diolah. Selama data transaksi dari tiap cabang, gudang, dan divisi masih tersebar di sistem atau spreadsheet yang terpisah, proses rekonsiliasi manual akan selalu jadi hambatan, tidak peduli seberapa terampil tim finance yang mengerjakannya.
Solusinya adalah menggunakan sistem yang mengonsolidasikan seluruh transaksi keuangan dari berbagai unit bisnis ke dalam satu database terpusat secara otomatis. Dengan pendekatan ini, setiap transaksi yang tercatat di cabang manapun langsung tersinkron ke sistem pusat secara real-time, sehingga tim finance tidak perlu lagi menunggu laporan manual dari tiap lokasi sebelum bisa memulai proses konsolidasi. Cash Flow Statement pun bisa dihasilkan langsung dari data yang sudah terkonsolidasi, bukan disusun ulang dari nol setiap akhir periode. Di sinilah peran software akuntansi terbaik atau sistem ERP menjadi krusial. Berikut beberapa software akuntansi terbaik dan sistem ERP yang bisa jadi pertimbangan untuk kebutuhan ini:
SAP Business One
Untuk perusahaan manufaktur dan distribusi skala menengah-besar dengan kebutuhan operasional yang kompleks, SAP Business One menawarkan modul finansial yang terintegrasi langsung dengan modul inventory, penjualan, dan pembelian. Data yang membentuk Cash Flow Statement, mulai dari piutang, persediaan, hingga utang usaha, sudah konsisten sejak awal tanpa perlu disamakan formatnya secara manual.
SAP S/4HANA
Bagi perusahaan dengan skala operasional yang lebih besar dan kompleksitas multi-entitas yang lebih tinggi, SAP S/4HANA menyediakan kemampuan pemrosesan data real-time yang lebih besar untuk konsolidasi laporan keuangan lintas anak usaha maupun lintas negara.
Oracle NetSuite
Oracle NetSuite menjadi pilihan yang relevan bagi perusahaan yang mengutamakan fleksibilitas berbasis cloud, dengan kemampuan konsolidasi laporan keuangan yang bisa diakses dari mana saja tanpa bergantung pada infrastruktur on-premise.
Acumatica
Acumatica menawarkan pendekatan serupa berbasis cloud dengan model lisensi yang lebih fleksibel, cocok bagi perusahaan yang ingin skalabilitas sistem menyesuaikan pertumbuhan bisnis tanpa investasi infrastruktur besar di awal.
Dengan sistem yang terintegrasi, laporan arus kas tidak lagi disusun sebagai aktivitas akhir bulan yang memakan waktu berhari-hari, melainkan tersedia sebagai output yang bisa diakses kapan saja begitu dibutuhkan oleh manajemen untuk pengambilan keputusan.
Susun Cash Flow Statement Perusahaan Anda dengan ERP
Cash Flow Statement atau Laporan Arus Kas bukan sekadar dokumen akuntansi rutin, melainkan alat penting bagi manajemen untuk menilai likuiditas, merencanakan ekspansi, dan mengambil keputusan bisnis yang tepat waktu. Sayangnya, di banyak perusahaan manufaktur dan distribusi dengan beberapa cabang, laporan ini justru sering telat dan tidak akurat karena data yang tersebar di berbagai sistem, proses input manual, dan rekonsiliasi yang memakan waktu lama.
Masalah ini pada dasarnya bukan soal kompetensi tim finance, melainkan soal bagaimana data dikumpulkan dan diproses. Selama data transaksi masih tersebar dan harus disatukan secara manual, keterlambatan dan risiko selisih akan terus berulang setiap periode.
Hubungi kami sekarang dan temukan bagaimana solusi ERP yang bisa membantu perusahaan Anda menyusun Cash Flow Statement yang akurat dan real-time, sehingga laporan ini kembali berfungsi sebagai alat pengambilan keputusan yang cepat dan andal.
