BLOG Review-ERP
Tetap update dengan berita dan wawasan terkini tentang Software ERP, inovasi teknologi, serta perkembangan terbaru dalam pengelolaan bisnis di era industri 4.0 di Indonesia.
Accounts Receivable: Panduan Lengkap dan Solusi Mengatasi Piutang Macet di Perusahaan Besar
Accounts receivable adalah salah satu pos yang paling sering dianggap sepele oleh perusahaan, padahal dampaknya bisa terasa langsung ke arus kas. Bayangkan tim keuangan perusahaan distribusi yang setiap bulan mengirim puluhan invoice ke pelanggan dengan termin pembayaran 30 hingga 60 hari. Sebagian besar pelanggan membayar tepat waktu, tetapi ada saja beberapa yang menunggak, dan tanpa sistem pemantauan yang jelas, tim keuangan baru menyadari masalah ini setelah kas mulai menipis untuk membayar operasional dan gaji karyawan.
Situasi seperti ini terjadi lebih sering daripada yang dibayangkan, terutama di perusahaan menengah hingga besar dengan volume transaksi kredit yang tinggi. Piutang yang menumpuk tanpa pengawasan yang baik dapat memperlambat perputaran kas, bahkan mengganggu kemampuan perusahaan untuk berinvestasi atau berkembang. Padahal, akar masalahnya sering kali bukan pada pelanggan yang menunggak, melainkan pada cara perusahaan mencatat dan memantau piutang itu sendiri.
- Apa Itu Accounts Receivable?
- Ciri-ciri Accounts Receivable
- Apa Fungsi Accounts Receivable bagi Perusahaan?
- Jenis-Jenis Accounts Receivable
- Contoh Kasus Accounts Receivable di Perusahaan
- Bagaimana Cara Mencatat Accounts Receivable?
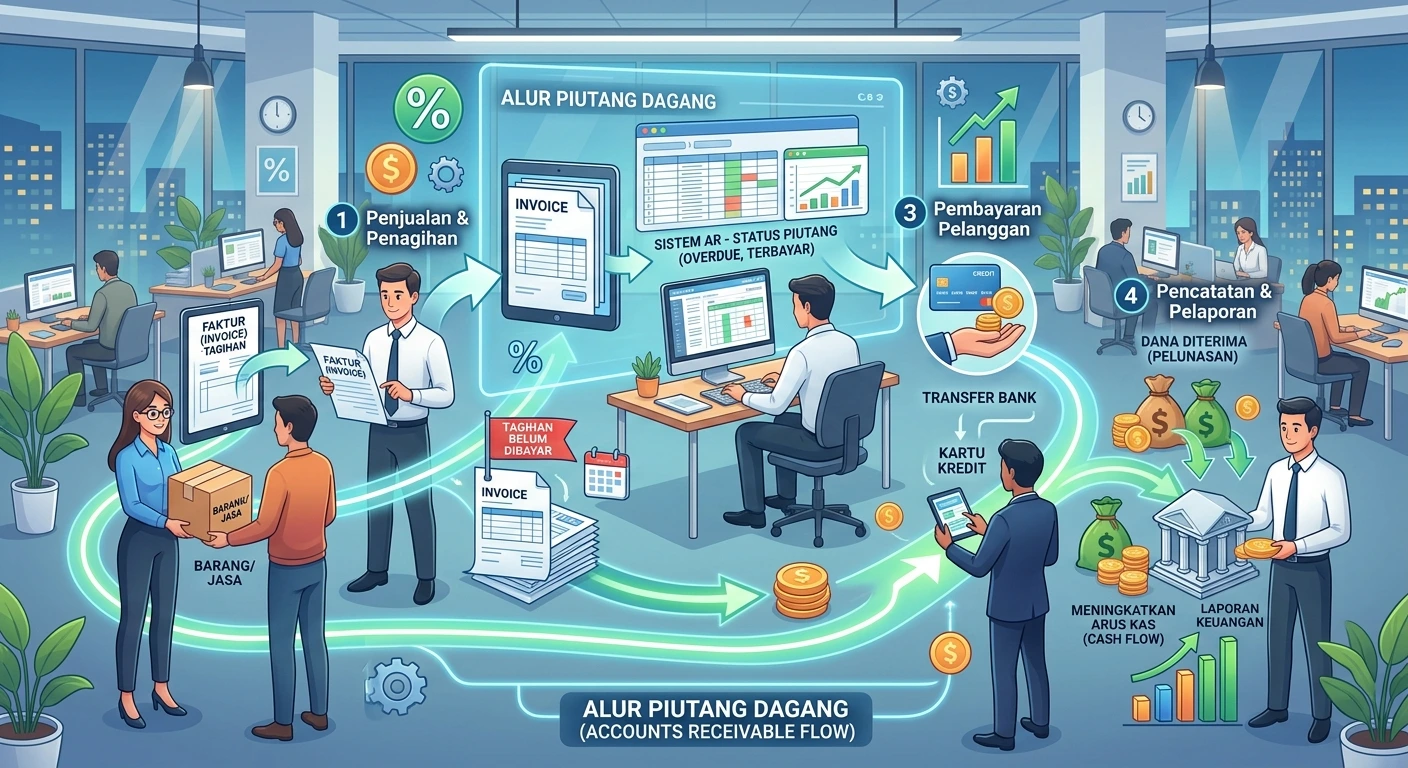
- Bagaimana Proses Accounts Receivable Bekerja?
- Cara Mengukur Kesehatan Accounts Receivable (DSO dan Aging Piutang)
- Kenapa Accounts Receivable Sering Bermasalah di Perusahaan Skala Besar?
- Perbedaan Accounts Receivable dan Accounts Payable
- Dampak Piutang yang Tidak Terkelola dengan Baik
- Accounts Receivable Manual/Tools Terpisah vs Terintegrasi dalam Sistem ERP
- Pilihan Sistem ERP untuk Mengelola Accounts Receivable
- Kelola Accounts Receivable dengan Sistem ERP
Apa Itu Accounts Receivable?
Accounts receivable (AR), atau dalam bahasa Indonesia disebut piutang usaha, adalah sejumlah uang yang berhak diterima perusahaan dari pelanggan atas penjualan barang atau jasa yang sudah dikirim atau digunakan, tetapi belum dibayar secara tunai. Dengan kata lain, AR muncul ketika perusahaan mengizinkan pelanggan membeli secara kredit dengan termin pembayaran tertentu, misalnya 30, 45, atau 60 hari setelah invoice diterbitkan.
Dalam laporan keuangan, accounts receivable dicatat sebagai aset lancar (current asset) di neraca, karena diharapkan dapat dicairkan menjadi kas dalam waktu kurang dari satu tahun. Semakin besar dan kompleks operasional perusahaan Anda, semakin besar pula nilai piutang yang perlu dipantau, terutama jika perusahaan melayani banyak pelanggan dengan termin pembayaran yang berbeda-beda.
Penting untuk dipahami bahwa accounts receivable berbeda dengan accounts payable (utang usaha). Jika accounts receivable adalah hak perusahaan untuk menerima pembayaran dari pelanggan, accounts payable justru sebaliknya, yaitu kewajiban perusahaan untuk membayar kepada pemasok atau pihak lain atas barang atau jasa yang telah diterima. Kedua akun ini sama-sama penting dipantau, tetapi accounts receivable memiliki dampak yang lebih langsung terhadap kelancaran arus kas masuk perusahaan.
Ciri-ciri Accounts Receivable
Setelah memahami definisi accounts receivable, langkah berikutnya adalah mengenali ciri-cirinya secara lebih spesifik. Sebab, tidak semua transaksi keuangan yang tercatat di perusahaan bisa disebut sebagai accounts receivable. Berikut ciri-ciri utama yang membedakannya dari jenis transaksi lain:
- Timbul dari transaksi kredit, bukan tunai. AR hanya muncul ketika perusahaan mengirim barang atau memberikan jasa terlebih dahulu, dan pembayaran dilakukan belakangan oleh pelanggan.
- Memiliki jangka waktu pembayaran (termin) yang jelas, umumnya berkisar antara 30 hingga 90 hari, tergantung kesepakatan dengan pelanggan.
- Dicatat sebagai aset lancar di neraca, karena diperkirakan dapat dicairkan menjadi kas dalam waktu kurang dari satu tahun.
- Melekat pada pelanggan atau debitur tertentu, sehingga setiap piutang harus bisa ditelusuri ke invoice dan pelanggan yang bersangkutan, bukan dicatat sebagai angka gabungan saja.
- Berisiko menjadi piutang tak tertagih (bad debt) apabila tidak dipantau dan ditagih tepat waktu, terutama untuk pelanggan dengan riwayat pembayaran yang kurang baik.
- Memengaruhi arus kas secara langsung, karena semakin lama piutang tertahan, semakin lambat pula kas masuk ke perusahaan meski secara akuntansi pendapatan sudah tercatat.
Dengan memahami ciri-ciri ini, perusahaan Anda bisa lebih mudah mengidentifikasi transaksi mana saja yang perlu dipantau sebagai bagian dari accounts receivable, sekaligus menyiapkan sistem pencatatan yang sesuai sejak awal.
Apa Fungsi Accounts Receivable bagi Perusahaan?
Accounts receivable memiliki beberapa fungsi penting yang menjadikannya lebih dari sekadar catatan piutang biasa. Fungsi utamanya adalah menjaga kelangsungan arus kas perusahaan, karena melalui pencatatan dan pemantauan AR yang baik, perusahaan bisa memperkirakan kapan dana dari penjualan kredit akan benar-benar cair menjadi kas.
Selain itu, accounts receivable juga berfungsi sebagai alat evaluasi kesehatan keuangan perusahaan. Dengan melihat besaran piutang dan kecepatan pelunasannya, manajemen bisa menilai apakah kebijakan kredit yang diberikan kepada pelanggan sudah tepat, atau justru perlu diperketat karena risiko piutang tak tertagih yang meningkat. AR juga menjadi dasar dalam menyusun proyeksi arus kas, sebab tim keuangan bisa memperkirakan kapan dan berapa besar dana yang akan masuk berdasarkan jadwal jatuh tempo piutang yang tercatat.
Terakhir, accounts receivable berfungsi untuk menjaga hubungan bisnis dengan pelanggan tetap sehat. Sistem pencatatan dan penagihan yang rapi membantu perusahaan menagih tepat waktu tanpa terkesan berlebihan, sekaligus memastikan pelanggan mendapatkan pengalaman transaksi yang profesional.
Jenis-Jenis Accounts Receivable
Accounts receivable tidak selalu berbentuk sama di setiap perusahaan. Berikut beberapa jenis accounts receivable yang umum ditemui, tergantung pada sumber dan sifat piutangnya.
Trade receivable adalah jenis yang paling umum, yaitu piutang yang timbul dari penjualan barang atau jasa utama perusahaan kepada pelanggan secara kredit. Notes receivable adalah piutang yang didukung oleh perjanjian tertulis formal (promissory note), biasanya mencantumkan bunga dan jangka waktu pelunasan yang lebih panjang dibandingkan trade receivable biasa.
Ada juga piutang non-dagang (non-trade receivable), yaitu piutang yang timbul di luar aktivitas penjualan utama, misalnya piutang karyawan, piutang bunga, atau klaim asuransi yang belum dibayarkan. Sementara itu, piutang lancar (current receivable) adalah piutang yang diperkirakan tertagih dalam waktu kurang dari satu tahun, sedangkan piutang tidak lancar (non-current receivable) adalah piutang dengan jangka waktu pelunasan lebih dari satu tahun.
Memahami jenis-jenis ini penting agar perusahaan Anda bisa mengelompokkan piutang secara tepat dalam laporan keuangan, sekaligus menentukan pendekatan penagihan yang sesuai untuk masing-masing jenis piutang tersebut.
Baca juga: Cash Flow Statement Perusahaan Sering Telat dan Tidak Akurat? Ini Penyebab dan Solusinya
Contoh Kasus Accounts Receivable di Perusahaan
Untuk memahami accounts receivable secara lebih konkret, mari lihat ilustrasi berikut. Sebuah perusahaan distribusi alat berat menjual unit senilai Rp500.000.000 kepada salah satu pelanggan korporat dengan termin pembayaran 45 hari setelah invoice diterbitkan. Begitu barang dikirim dan invoice dibuat, perusahaan langsung mencatat nilai transaksi tersebut sebagai accounts receivable, meskipun kas belum benar-benar diterima.
Berikut rincian transaksinya:
| Detail | Keterangan |
|---|---|
| Nilai transaksi | Rp 500.000.000 |
| Tanggal invoice diterbitkan | Hari ke-0 |
| Termin pembayaran | 45 hari |
| Status saat invoice terbit | Dicatat sebagai accounts receivable |
| Target pelunasan | Hari ke-45 |
| Realisasi pelunasan (tanpa sistem pemantauan) | Hari ke-70, akibat invoice terlewat dari radar penagihan |
Selama masa termin berjalan, tim keuangan perlu memantau status invoice ini agar tidak terlewat dari jadwal penagihan. Jika perusahaan memiliki ratusan invoice serupa dari puluhan pelanggan berbeda dengan termin yang bervariasi, dan semuanya masih dipantau secara manual lewat spreadsheet, risiko invoice yang terlewat atau telat ditagih menjadi jauh lebih besar, seperti tergambar pada kasus di atas.
Kasus seperti ini yang sering terjadi di perusahaan menengah hingga besar dengan volume transaksi kredit tinggi. Piutang yang seharusnya cair dalam 45 hari bisa molor menjadi 60, bahkan 90 hari, bukan karena pelanggan menolak bayar, melainkan karena tidak ada sistem yang secara otomatis mengingatkan tim keuangan kapan invoice jatuh tempo dan siapa saja pelanggan yang belum membayar.
Bagaimana Cara Mencatat Accounts Receivable?
Pencatatan accounts receivable dilakukan dengan sistem akuntansi berpasangan (double-entry), di mana setiap transaksi kredit memengaruhi dua akun sekaligus. Saat invoice diterbitkan, perusahaan mencatat penambahan pada akun accounts receivable (debit) dan pendapatan penjualan (kredit), meskipun kas belum diterima.
Ketika pelanggan membayar, transaksi berikutnya mencatat penambahan pada akun kas (debit) dan pengurangan pada akun accounts receivable (kredit), karena piutang tersebut sudah lunas dan berpindah bentuk menjadi kas. Pola pencatatan ini yang membuat AR selalu bergerak dua arah: bertambah setiap ada penjualan kredit baru, dan berkurang setiap ada pelunasan dari pelanggan.
| Akun | Debit | Kredit |
|---|---|---|
| Accounts Receivable | Rp 45.000.000 (contoh) | – |
| Penjualan | – | Rp 45.000.000 (contoh) |
Untuk perusahaan dengan volume transaksi rendah, pencatatan ini mungkin masih bisa dilakukan secara manual di spreadsheet. Namun, semakin banyak invoice dan pelanggan yang harus dipantau, semakin besar pula risiko kesalahan pencatatan atau selisih saldo piutang yang sulit ditelusuri jika tidak dibantu sistem yang terotomatisasi.
Bagaimana Proses Accounts Receivable Bekerja?
Proses accounts receivable dimulai jauh sebelum invoice diterbitkan, dan melibatkan beberapa tahap yang saling berkaitan. Memahami alur ini penting agar Anda tahu di titik mana proses piutang di perusahaan Anda paling rentan bermasalah.
Semuanya diawali dari persetujuan kredit, yaitu saat perusahaan menentukan apakah seorang pelanggan layak diberikan fasilitas pembayaran kredit, dan berapa besar limit serta termin yang akan diberikan. Setelah barang atau jasa dikirim, tim keuangan menerbitkan invoice atau faktur penjualan yang mencantumkan nilai transaksi, tanggal jatuh tempo, dan rincian pembayaran. Pada titik inilah nilai transaksi resmi tercatat sebagai accounts receivable di pembukuan perusahaan.
Selanjutnya adalah tahap pemantauan piutang, di mana tim keuangan perlu melacak status setiap invoice, mana yang masih berjalan, mendekati jatuh tempo, atau sudah lewat waktu. Tahap ini biasanya diikuti dengan pengingat dan penagihan, baik melalui email, telepon, maupun kunjungan langsung, terutama untuk invoice yang mendekati atau sudah melewati tanggal jatuh tempo. Terakhir, begitu pelanggan membayar, transaksi masuk ke tahap pelunasan dan rekonsiliasi, di mana pembayaran yang diterima dicocokkan dengan invoice terkait agar catatan piutang perusahaan tetap akurat.
Kelima tahap ini terdengar sederhana di atas kertas, tetapi menjadi jauh lebih rumit ketika perusahaan Anda harus menangani ratusan hingga ribuan invoice per bulan dari banyak pelanggan berbeda. Semakin panjang rantai proses ini dilakukan secara manual, semakin besar pula peluang ada invoice yang terlewat dari pemantauan.
Cara Mengukur Kesehatan Accounts Receivable (DSO dan Aging Piutang)
Setelah memahami bagaimana proses accounts receivable berjalan, pertanyaan berikutnya adalah bagaimana Anda tahu apakah piutang perusahaan dalam kondisi sehat atau justru mulai bermasalah. Ada dua indikator utama yang biasa digunakan untuk mengukurnya.
Indikator pertama adalah Days Sales Outstanding (DSO), yaitu rata-rata jumlah hari yang dibutuhkan perusahaan untuk mencairkan piutang menjadi kas setelah penjualan dilakukan. Semakin kecil angka DSO, semakin cepat perusahaan menerima pembayaran dari pelanggan. Sebaliknya, DSO yang terus meningkat dari waktu ke waktu menjadi sinyal bahwa proses penagihan mulai tidak efektif, meskipun secara akuntansi angka penjualan tetap terlihat baik.
Indikator kedua adalah aging piutang (accounts receivable aging), yaitu laporan yang mengelompokkan piutang berdasarkan lamanya waktu belum terbayar, misalnya kategori 0-30 hari, 31-60 hari, 61-90 hari, dan lebih dari 90 hari. Laporan aging ini membantu tim keuangan melihat dengan cepat piutang mana yang masih wajar dan mana yang sudah masuk kategori berisiko tinggi menjadi piutang tak tertagih.
Masalahnya, menghitung DSO dan menyusun laporan aging secara manual dari data yang tersebar di berbagai spreadsheet atau sistem yang tidak saling terhubung memakan waktu dan rentan salah hitung. Akibatnya, banyak perusahaan baru menyadari DSO mereka memburuk setelah dampaknya terasa di arus kas, bukan saat masalahnya baru mulai muncul.
Baca juga: Depresiasi Akuntansi: Kenapa Perhitungan Manual Berisiko Tinggi untuk Bisnis Anda
Kenapa Accounts Receivable Sering Bermasalah di Perusahaan Skala Besar?
Semakin besar skala perusahaan, semakin kompleks pula pengelolaan accounts receivable yang harus dihadapi. Berikut beberapa alasan utama kenapa masalah piutang lebih sering muncul di perusahaan menengah hingga besar dibandingkan bisnis kecil.
Volume transaksi yang tinggi menjadi tantangan pertama. Perusahaan dengan ratusan hingga ribuan invoice per bulan sulit memantau setiap piutang satu per satu secara manual, apalagi jika masing-masing pelanggan memiliki termin pembayaran yang berbeda-beda. Data piutang yang terpisah dari sistem penjualan dan produksi juga jadi masalah umum. Ketika tim sales, gudang, dan keuangan menggunakan sistem atau spreadsheet yang berbeda-beda, informasi soal status pesanan, pengiriman, dan invoice jadi tidak sinkron, sehingga penagihan pun sering terlambat atau invoice terbit dengan data yang tidak akurat.
Selain itu, minimnya visibilitas real-time terhadap status piutang membuat manajemen tidak bisa mengambil keputusan dengan cepat. Tim keuangan baru menyadari ada pelanggan yang menunggak lama setelah laporan bulanan disusun secara manual, bukan saat masalah itu baru terjadi. Proses pemantauan dan pengingat yang masih manual juga memperbesar risiko ada invoice yang terlewat begitu saja, terutama saat beban kerja tim keuangan meningkat menjelang akhir bulan atau akhir kuartal.
Kombinasi dari faktor-faktor ini yang membuat piutang di perusahaan skala besar cenderung lebih rentan macet, bukan karena pelanggan yang tidak mau membayar, melainkan karena sistem internal perusahaan sendiri yang belum mampu mengimbangi kompleksitas transaksi yang terus bertambah.
Perbedaan Accounts Receivable dan Accounts Payable
Meski sama-sama tercatat dalam laporan keuangan, accounts receivable dan accounts payable memiliki posisi yang berlawanan. Berikut perbedaan utama keduanya:
| Aspek | Accounts Receivable | Accounts Payable |
|---|---|---|
| Definisi | Hak perusahaan menerima pembayaran dari pelanggan | Kewajiban perusahaan membayar kepada pemasok/pihak lain |
| Posisi di neraca | Aset lancar | Liabilitas jangka pendek |
| Timbul dari | Penjualan barang/jasa secara kredit | Pembelian barang/jasa secara kredit |
| Dampak saat bertambah | Menunjukkan potensi kas masuk di masa depan | Menunjukkan kewajiban kas keluar di masa depan |
| Risiko utama | Piutang tak tertagih (bad debt) | Keterlambatan pembayaran yang merusak hubungan dengan pemasok |
Memahami perbedaan ini penting agar perusahaan Anda tidak keliru dalam menganalisis posisi keuangan, terutama saat menyusun laporan arus kas atau menilai kemampuan likuiditas perusahaan secara keseluruhan.
Baca juga: Siklus Akuntansi Manual Bikin Closing Bulanan Lambat? Ini Solusinya
Dampak Piutang yang Tidak Terkelola dengan Baik
Piutang yang dibiarkan menumpuk tanpa pengelolaan yang baik bukan sekadar masalah pencatatan, melainkan bisa berdampak langsung ke kelangsungan bisnis. Berikut beberapa dampak yang paling sering dirasakan perusahaan:
- Arus kas terganggu
Meski secara akuntansi pendapatan sudah tercatat saat invoice terbit, perusahaan tidak benar-benar memiliki kas tersebut sampai pelanggan membayar. Ketika piutang menumpuk, perusahaan bisa kesulitan memenuhi kebutuhan operasional sehari-hari, mulai dari membayar gaji karyawan, pemasok, hingga biaya operasional lainnya. - Risiko piutang tak tertagih (bad debt) meningkat
Semakin lama sebuah tagihan menunggak, semakin kecil pula peluang perusahaan bisa menagihnya secara penuh. - Kemampuan berinvestasi dan berkembang terhambat
Dana yang seharusnya bisa dialokasikan untuk ekspansi, pembelian peralatan, atau perekrutan justru masih tertahan di tangan pelanggan. - Hubungan bisnis dengan pelanggan bisa terganggu
Proses penagihan yang tidak terkoordinasi, misalnya tim yang berbeda menghubungi pelanggan yang sama untuk tagihan yang sama, bisa menimbulkan kesan tidak profesional dan mengganggu kepercayaan pelanggan terhadap perusahaan Anda.
Accounts Receivable Manual/Tools Terpisah vs Terintegrasi dalam Sistem ERP
Setelah melihat berbagai dampak piutang yang tidak terkelola dengan baik, langkah selanjutnya adalah memahami mengapa pendekatan pengelolaan accounts receivable yang dipilih perusahaan sangat menentukan hasilnya. Banyak perusahaan mengandalkan spreadsheet atau software akuntansi/AR yang berdiri sendiri (standalone), padahal pendekatan ini punya keterbatasan yang cukup signifikan dibandingkan sistem yang terintegrasi penuh dalam ERP.
| Aspek | Manual/Tools Terpisah | Terintegrasi dalam ERP |
|---|---|---|
| Sumber data | Terpisah dari sistem penjualan, gudang, dan produksi | Satu sumber data yang sama dengan modul sales, inventory, dan produksi |
| Pembuatan invoice | Manual atau butuh input ulang dari data penjualan | Otomatis dari transaksi penjualan tanpa input ulang |
| Pemantauan status piutang | Perlu dicek satu per satu, rawan terlewat | Real-time, mudah dilihat lewat dashboard |
| Perhitungan DSO dan aging piutang | Manual, memakan waktu, rawan salah hitung | Otomatis dan bisa diakses kapan saja |
| Pengingat penagihan | Bergantung pada inisiatif tim keuangan | Bisa dijadwalkan dan diotomatisasi oleh sistem |
| Skalabilitas | Sulit mengikuti pertumbuhan volume transaksi | Mampu menangani volume transaksi yang terus bertambah |
Perbedaan mendasar ini membuat perusahaan dengan volume transaksi tinggi dan operasional yang kompleks, seperti manufaktur atau distribusi skala menengah-besar, cenderung lebih diuntungkan dengan sistem accounts receivable yang terintegrasi langsung dalam ERP. Sebab, masalah piutang yang dibahas sebelumnya, mulai dari data yang terpisah hingga pemantauan yang lambat, pada dasarnya adalah masalah sistem, bukan sekadar masalah kedisiplinan tim keuangan.
Pilihan Sistem ERP untuk Mengelola Accounts Receivable
Sistem yang terintegrasi terbukti lebih unggul dibandingkan pendekatan manual atau tools terpisah dalam mengelola piutang. Pertanyaannya sekarang, sistem ERP mana yang paling sesuai dengan kebutuhan perusahaan Anda? Berikut beberapa software akuntansi terbaik sekaligus sistem ERP yang bisa menjadi pertimbangan.
- SAP Business One cocok untuk perusahaan menengah yang membutuhkan modul finance terintegrasi dengan sales, inventory, dan produksi dalam satu sistem, termasuk fitur invoicing otomatis dan laporan aging piutang secara real-time.
- SAP S/4HANA menjadi pilihan bagi perusahaan skala besar dengan kompleksitas transaksi lebih tinggi, menawarkan analitik piutang yang lebih mendalam serta kemampuan menangani volume transaksi dalam skala enterprise.
- Oracle NetSuite menyediakan modul accounts receivable berbasis cloud dengan kemampuan otomatisasi invoice dan rekonsiliasi yang bisa diakses dari mana saja, cocok untuk perusahaan dengan operasional multi-lokasi.
- Acumatica menawarkan fleksibilitas tinggi dengan model lisensi berbasis penggunaan, cocok untuk perusahaan yang ingin sistem ERP yang bisa berkembang mengikuti pertumbuhan bisnis tanpa biaya lisensi per pengguna yang membengkak.
Keempat sistem ini sama-sama menawarkan modul accounts receivable yang terintegrasi penuh dengan proses bisnis lain, sehingga masalah piutang macet akibat data yang terpisah dan pemantauan manual bisa diminimalkan sejak awal.
Kelola Accounts Receivable dengan Sistem ERP
Accounts receivable bukan sekadar catatan piutang di neraca, melainkan indikator penting kesehatan arus kas perusahaan Anda. Semakin besar dan kompleks operasional perusahaan, semakin besar pula risiko piutang macet apabila proses pencatatan, pemantauan, dan penagihan masih dilakukan secara manual atau menggunakan sistem yang terpisah dari alur bisnis lainnya.
Solusi jangka panjang untuk masalah ini bukan sekadar menambah kedisiplinan tim keuangan, melainkan memastikan accounts receivable dikelola dalam satu sistem yang terintegrasi dengan penjualan, inventory, dan produksi. Dengan begitu, setiap invoice, status pembayaran, dan laporan aging piutang bisa dipantau secara real-time, sehingga potensi piutang macet bisa diminimalkan sejak dini.
Hubungi kami sekarang dan temukan bagaimana solusi ERP kami dapat membantu perusahaan Anda mengelola accounts receivable secara lebih akurat, efisien, dan terintegrasi dengan seluruh proses bisnis.
Depresiasi Akuntansi: Kenapa Perhitungan Manual Berisiko Tinggi untuk Bisnis Anda
Depresiasi akuntansi adalah salah satu perhitungan yang paling sering dianggap remeh, sampai tim keuangan di perusahaan manufaktur Anda menyelesaikan laporan keuangan tahunan dan auditor eksternal menemukan selisih signifikan pada nilai buku aset tetap. Setelah ditelusuri, penyebabnya sederhana: mesin produksi yang dibeli tiga tahun lalu masih dihitung menggunakan masa manfaat yang salah, dan beberapa aset lain bahkan tidak pernah masuk ke perhitungan depresiasi sama sekali karena tercecer di spreadsheet yang berbeda-beda.
Kesalahan seperti ini lebih umum terjadi daripada yang Anda kira, terutama di perusahaan dengan aset tetap dalam jumlah besar dan beragam jenis. Depresiasi akuntansi terdengar sederhana di atas kertas, tapi begitu diterapkan pada ratusan atau ribuan aset secara manual, ruang untuk kesalahan terbuka lebar, dan dampaknya bisa merembet jauh melampaui angka di laporan keuangan.
- Apa Itu Depresiasi Akuntansi?
- Jenis-jenis Aset yang Mengalami Depresiasi
- Faktor yang Memengaruhi Perhitungan Depresiasi
- Kenapa Depresiasi Penting dalam Laporan Keuangan?
- Metode Depresiasi yang Umum Digunakan
- Contoh Perhitungan Depresiasi Akuntansi
- Cara Membuat Jurnal Depresiasi Akuntansi
- Risiko Bisnis dari Kesalahan Hitung Depresiasi Manual
- Bagaimana Software Akuntansi/ERP Mengatasi Masalah Ini?
- Pilihan Software Akuntansi/ERP untuk Perusahaan Menengah-Besar
- Otomatisasikan Perhitungan Depresasi Akuntansi dengan ERP
Apa Itu Depresiasi Akuntansi?
Depresiasi akuntansi adalah proses pengalokasian biaya perolehan aset tetap berwujud secara sistematis selama masa manfaat aset tersebut. Sederhananya, ketika perusahaan Anda membeli mesin senilai Rp500 juta, biaya itu tidak dibebankan sekaligus di laporan laba rugi pada tahun pembelian. Sebaliknya, biaya tersebut dibagi dan dibebankan secara bertahap selama periode aset itu diperkirakan masih produktif digunakan.
Penting untuk dipahami bahwa depresiasi bukan tentang menghitung harga jual aset di pasar saat ini. Ini murni konsep akuntansi untuk mencocokkan biaya aset dengan pendapatan yang dihasilkannya selama periode penggunaan, sesuai prinsip matching cost-revenue. Tiga elemen yang menentukan besarnya depresiasi adalah harga perolehan aset, estimasi masa manfaat, dan nilai residu (nilai sisa aset di akhir masa pakainya).
Jenis-jenis Aset yang Mengalami Depresiasi
Tidak semua aset yang dimiliki perusahaan mengalami depresiasi. Aset yang bisa didepresiasi umumnya adalah aset tetap berwujud yang digunakan dalam operasional bisnis dan memiliki masa manfaat lebih dari satu tahun. Di perusahaan manufaktur dan distribusi, jenis aset yang paling sering mengalami depresiasi antara lain:
- Mesin dan peralatan produksi, seperti mesin pabrik, alat pengemasan, dan konveyor, yang nilainya menyusut seiring intensitas pemakaian dalam proses produksi sehari-hari
- Kendaraan operasional, termasuk truk pengiriman, forklift, dan kendaraan dinas, yang masa manfaatnya biasanya lebih pendek karena pemakaian yang intensif di lapangan
- Gedung dan bangunan, seperti pabrik, gudang, dan kantor, yang mengalami depresiasi dengan masa manfaat lebih panjang dibanding aset bergerak
- Peralatan kantor dan teknologi, mulai dari komputer, server, hingga furnitur, yang umumnya punya masa manfaat lebih singkat karena perkembangan teknologi yang cepat
Sebaliknya, tanah tidak mengalami depresiasi karena nilainya dianggap tidak berkurang seiring waktu (meski nilai pasarnya bisa berubah karena faktor lain). Aset tidak berwujud seperti hak paten atau lisensi software juga tidak masuk kategori depresiasi, karena penyusutannya disebut amortisasi, bukan depresiasi.
Yang perlu Anda perhatikan, masa manfaat aset untuk kepentingan akuntansi internal bisa berbeda dari ketentuan pajak. Aturan perpajakan mengelompokkan aset berwujud (selain bangunan) ke dalam empat kelompok dengan masa manfaat fiskal yang sudah baku, mulai dari 4 tahun untuk Kelompok 1 hingga 20 tahun untuk Kelompok 4, sementara bangunan permanen umumnya disusutkan selama 20 tahun. Kalau kedua catatan ini (akuntansi dan fiskal) tidak dikelola dengan rapi, perusahaan Anda berisiko salah lapor pajak, dan ini jadi salah satu sumber masalah yang akan kita bahas lebih detail di bagian selanjutnya.
Baca juga: Siklus Akuntansi Manual Bikin Closing Bulanan Lambat? Ini Solusinya
Faktor yang Memengaruhi Perhitungan Depresiasi
Besarnya beban depresiasi yang dicatat setiap periode tidak ditentukan sembarangan, ada beberapa faktor utama yang saling memengaruhi hasil perhitungannya:
- Harga perolehan
Total biaya yang dikeluarkan untuk mendapatkan aset hingga siap digunakan, bukan hanya harga beli, tapi juga biaya pengiriman, instalasi, dan biaya lain yang terkait langsung dengan aset tersebut. Semakin lengkap komponen biaya yang dimasukkan, semakin akurat dasar perhitungan depresiasinya. - Masa manfaat
Estimasi periode aset diperkirakan masih produktif digunakan, yang bisa berbeda-beda tergantung jenis aset dan intensitas pemakaiannya. Mesin yang beroperasi nonstop biasanya punya masa manfaat lebih pendek dibanding peralatan kantor yang pemakaiannya lebih ringan. - Nilai residu
Perkiraan nilai sisa aset di akhir masa manfaatnya, misalnya harga jual bekas atau nilai scrap kalau aset sudah tidak dipakai lagi. Estimasi ini memengaruhi seberapa besar total biaya yang perlu dialokasikan selama masa manfaat aset. - Metode depresiasi yang dipilih
Memengaruhi pola pembebanan biaya, apakah merata setiap tahun, lebih besar di awal, atau mengikuti aktivitas produksi aset. Pemilihan metode yang tidak sesuai karakteristik aset bisa membuat laporan keuangan Anda kurang mencerminkan kondisi bisnis yang sebenarnya.
Keempat faktor ini saling terkait, dan kesalahan dalam menetapkan salah satu saja, misalnya estimasi masa manfaat yang terlalu optimis, bisa membuat perhitungan depresiasi Anda meleset dari kondisi riil aset.
Baca juga: Cash Flow Statement Perusahaan Sering Telat dan Tidak Akurat? Ini Penyebab dan Solusinya
Kenapa Depresiasi Penting dalam Laporan Keuangan?
Depresiasi bukan sekadar formalitas akuntansi, perannya cukup mendasar dalam membentuk gambaran keuangan yang akurat. Pertama, depresiasi menerapkan prinsip matching, yaitu mencocokkan biaya aset dengan pendapatan yang dihasilkannya selama periode penggunaan. Tanpa ini, laporan laba rugi Anda akan menunjukkan kerugian besar di tahun pembelian aset dan laba yang terlalu tinggi di tahun-tahun berikutnya, padahal kondisi bisnis sebenarnya stabil.
Kedua, depresiasi memengaruhi nilai buku aset di neraca. Setiap periode, nilai aset dikurangi dengan akumulasi depresiasinya, sehingga neraca mencerminkan nilai aset yang lebih realistis, bukan harga beli awal yang sudah tidak relevan lagi setelah aset dipakai bertahun-tahun. Ketiga, depresiasi berdampak langsung pada perhitungan pajak, karena beban depresiasi mengurangi laba kena pajak. Kalau perhitungannya tidak akurat, laporan pajak perusahaan Anda ikut tidak akurat, dan ini bisa berujung pada masalah saat pemeriksaan pajak.
Singkatnya, depresiasi yang dicatat dengan benar membuat laporan keuangan Anda lebih bisa dipercaya, baik oleh manajemen internal, auditor, maupun pihak eksternal seperti investor dan bank.
Baca juga: Kenapa Cloud Accounting Saja Tidak Cukup untuk Perusahaan Skala Besar? Ini Solusinya
Metode Depresiasi yang Umum Digunakan
Coba bayangkan tim finance Anda sedang mendata puluhan mesin produksi, kendaraan operasional, dan peralatan kantor yang usia dan pola pemakaiannya berbeda-beda. Mesin yang bekerja nonstop 24 jam jelas menyusut nilainya lebih cepat dibanding komputer kantor yang dipakai delapan jam sehari. Kalau semua aset ini dihitung dengan satu metode yang sama tanpa mempertimbangkan karakteristiknya, hasilnya bisa jauh dari realita bisnis Anda yang sebenarnya. Di sinilah pemilihan metode depresiasi yang tepat jadi penting.
Metode Garis Lurus (Straight-Line Method)
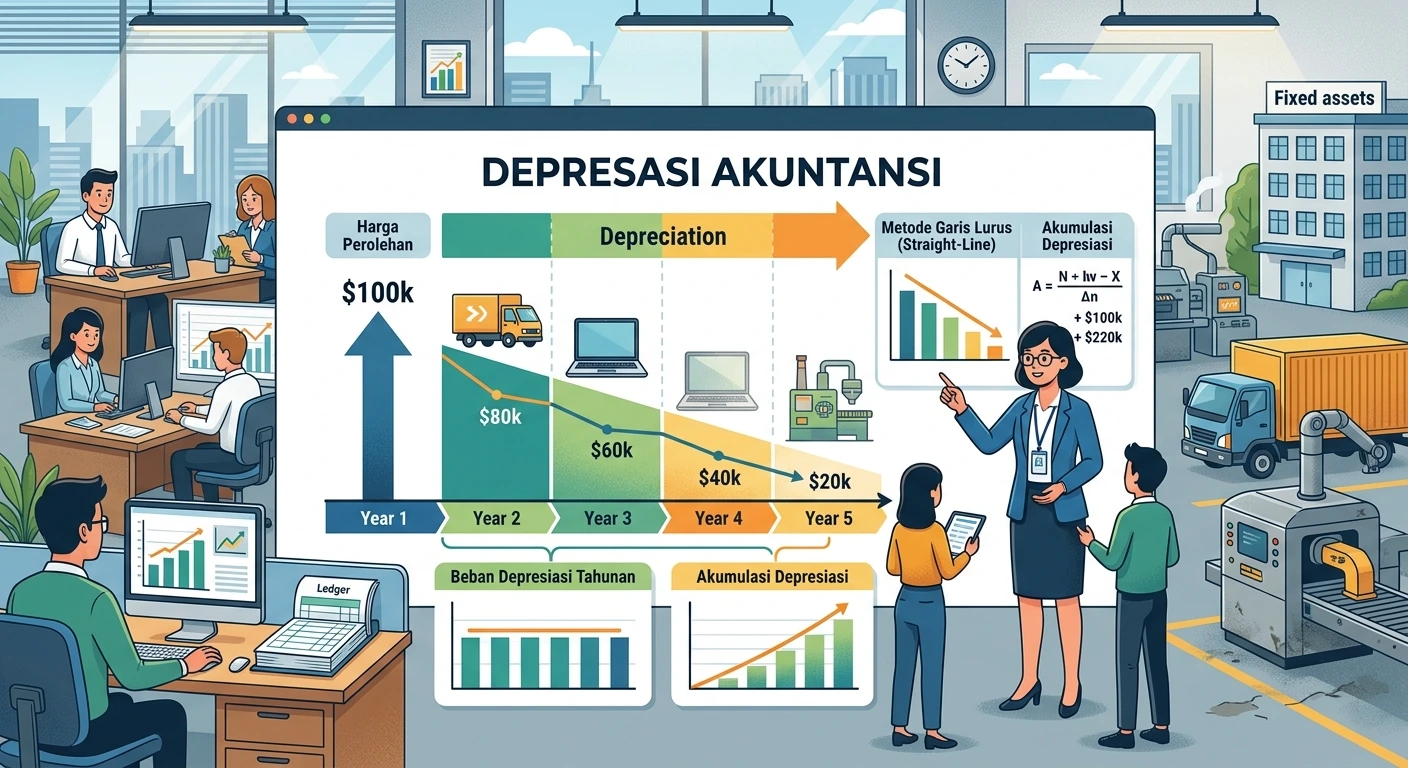
Metode ini adalah yang paling sederhana dan paling umum digunakan, karena membebankan biaya depresiasi dalam jumlah yang sama setiap tahun selama masa manfaat aset. Metode garis lurus cocok untuk aset yang manfaatnya menurun secara konsisten dari waktu ke waktu, seperti gedung atau peralatan kantor, di mana tidak ada lonjakan penurunan nilai yang signifikan di periode tertentu. Beban depresiasi per tahunnya dihitung dengan mengurangkan harga perolehan dengan nilai residu, lalu membagi hasilnya dengan masa manfaat aset, seperti pada contoh truk yang sudah dibahas sebelumnya. Rumusnya:
Beban Depresiasi per Tahun = (Harga Perolehan − Nilai Residu) ÷ Masa Manfaat
Metode Saldo Menurun (Declining Balance Method)
Metode ini membebankan depresiasi lebih besar di tahun-tahun awal dan semakin mengecil di tahun-tahun berikutnya, karena tarif depresiasi diterapkan pada nilai buku aset yang terus berkurang setiap periode. Metode saldo menurun cocok untuk aset yang produktivitasnya menurun cepat di awal pemakaian, seperti mesin produksi atau kendaraan operasional yang mengalami penurunan performa lebih signifikan setelah dipakai intensif.
Pada variasi saldo menurun berganda (double declining balance) yang paling umum dipakai, tarif depresiasinya adalah dua dibagi masa manfaat aset, dan beban depresiasi setiap periode dihitung dengan mengalikan tarif tersebut dengan nilai buku aset di awal periode berjalan, bukan dengan harga perolehan awal. Rumus untuk variasi saldo menurun berganda (double declining balance) yang paling umum dipakai:
Beban Depresiasi = Nilai Buku Awal Periode × (2 ÷ Masa Manfaat)
Metode Unit Produksi (Unit of Production Method)
Metode ini menghitung depresiasi berdasarkan jumlah unit yang dihasilkan atau jam operasional aset, bukan berdasarkan waktu. Metode unit produksi paling relevan untuk mesin pabrik yang tingkat pemakaiannya bervariasi dari bulan ke bulan, karena beban depresiasinya mengikuti aktivitas produksi riil, bukan asumsi waktu yang tetap. Perhitungannya dilakukan dua tahap: pertama, tarif depresiasi per unit didapat dari harga perolehan dikurangi nilai residu, dibagi total estimasi unit produksi selama masa manfaat aset. Setelah itu, beban depresiasi setiap periode dihitung dengan mengalikan tarif per unit tersebut dengan jumlah unit yang benar-benar diproduksi pada periode itu. Rumusnya dihitung dalam dua tahap:
Tarif Depresiasi per Unit = (Harga Perolehan − Nilai Residu) ÷ Total Estimasi Unit Produksi
Beban Depresiasi per Periode = Tarif per Unit × Jumlah Unit yang Diproduksi pada Periode Tersebut
Perusahaan Anda bisa menggunakan metode yang berbeda untuk kategori aset yang berbeda, tergantung pola pemakaiannya. Namun, semakin banyak kombinasi metode yang dipakai, semakin kompleks pula pelacakannya kalau dilakukan secara manual, dan di sinilah risiko kesalahan mulai muncul.
Contoh Perhitungan Depresiasi Akuntansi
Supaya lebih mudah dipahami, mari lihat contoh sederhana. Sebuah perusahaan distribusi membeli truk pengiriman seharga Rp400 juta pada awal tahun. Perusahaan mengestimasi truk tersebut memiliki masa manfaat 8 tahun dengan nilai residu Rp40 juta di akhir masa pakainya. Menggunakan metode garis lurus, beban depresiasi tahunan dihitung sebagai berikut:
| Komponen | Nilai |
|---|---|
| Harga perolehan | Rp 400.000.000 |
| Nilai residu | Rp 40.000.000 |
| Biaya yang dapat disusutkan | Rp 360.000.000 |
| Masa manfaat | 8 tahun |
| Beban depresiasi per tahun | Rp 45.000.000 |
Artinya, setiap tahun selama 8 tahun, perusahaan mencatat beban depresiasi sebesar Rp45 juta di laporan laba rugi, dan nilai buku truk tersebut di neraca berkurang Rp45 juta per tahun sampai mencapai nilai residunya. Kalau perusahaan Anda punya puluhan truk dan mesin dengan tanggal perolehan serta masa manfaat yang berbeda-beda, bayangkan berapa banyak perhitungan seperti ini yang harus dilacak setiap bulan secara manual.
Cara Membuat Jurnal Depresiasi Akuntansi
Pencatatan depresiasi ke dalam jurnal akuntansi selalu melibatkan dua akun, yaitu akun Beban Depresiasi yang didebit, dan akun Akumulasi Depresiasi yang dikredit. Akumulasi depresiasi ini adalah akun kontra aset yang terus bertambah setiap periode, mengurangi nilai buku aset di neraca tanpa mengubah catatan harga perolehan aslinya.
Menggunakan contoh truk seharga Rp400 juta dengan beban depresiasi tahunan Rp45 juta yang sudah dibahas sebelumnya, jurnal yang dicatat setiap akhir periode adalah sebagai berikut:
| Akun | Debit | Kredit |
|---|---|---|
| Beban Depresiasi Kendaraan | Rp 45.000.000 | – |
| Akumulasi Depresiasi – Kendaraan | – | Rp 45.000.000 |
Jurnal ini perlu dicatat secara konsisten setiap periode (bulanan atau tahunan, tergantung kebijakan perusahaan Anda) selama masa manfaat aset. Kalau perusahaan Anda punya banyak aset dengan tanggal pencatatan dan metode yang berbeda-beda, mencatat jurnal seperti ini satu per satu secara manual jelas membuka ruang untuk lupa mencatat, salah nominal, atau bahkan double entry pada aset yang sama.
Risiko Bisnis dari Kesalahan Hitung Depresiasi Manual
Ketika depresiasi dihitung manual di spreadsheet yang terpisah dari sistem akuntansi utama, risiko kesalahan bukan lagi soal “kalau”, tapi “kapan”. Dampak yang paling sering muncul adalah pada laporan pajak. Karena masa manfaat fiskal berbeda dari masa manfaat akuntansi seperti yang sudah dibahas sebelumnya, kesalahan mengelompokkan aset atau lupa melakukan rekonsiliasi fiskal bisa membuat laba kena pajak perusahaan Anda terhitung salah, entah kurang bayar yang berujung denda, atau lebih bayar yang justru merugikan arus kas.
Selain pajak, nilai buku aset yang tidak akurat juga memengaruhi premi asuransi, karena perusahaan asuransi biasanya menggunakan nilai buku sebagai salah satu acuan penilaian risiko. Kalau nilai ini meleset, premi yang dibayarkan bisa jadi tidak sesuai dengan kondisi aset yang sebenarnya. Dampak lain terasa di neraca perusahaan, di mana aset yang seharusnya sudah minim nilai bukunya tapi masih tercatat tinggi (atau sebaliknya) membuat gambaran keuangan Anda tidak mencerminkan kondisi riil, dan ini bisa memengaruhi keputusan investasi maupun negosiasi dengan bank atau investor.
Yang tidak kalah penting, kredibilitas laporan keuangan Anda juga dipertaruhkan saat audit. Auditor eksternal akan menelusuri konsistensi perhitungan depresiasi, dan kalau ditemukan banyak selisih atau aset yang tidak terlacak, opini audit bisa terganggu, yang pada akhirnya berdampak ke reputasi perusahaan di mata stakeholder. Semua risiko ini pada dasarnya bermula dari satu akar masalah yang sama: proses pencatatan yang tidak terintegrasi dan rentan human error.
Bagaimana Software Akuntansi/ERP Mengatasi Masalah Ini?
Kabar baiknya, semua risiko yang sudah dibahas di atas bisa diminimalkan secara signifikan dengan sistem yang tepat. Beralih dari spreadsheet ke software akuntansi terbaik yang punya modul aset tetap terintegrasi mengubah cara perusahaan Anda mengelola depresiasi, dari yang tadinya manual dan rawan salah, menjadi otomatis dan konsisten.
Software akuntansi atau ERP yang tepat bisa menghitung depresiasi secara otomatis untuk setiap aset, sesuai metode yang sudah ditentukan (garis lurus, saldo menurun, atau unit produksi), tanpa perlu dihitung ulang manual setiap bulan. Sistem ini juga bisa menangani multi-metode dan multi-kelompok aset sekaligus, termasuk membedakan masa manfaat akuntansi dan fiskal secara otomatis, sehingga rekonsiliasi pajak tidak lagi jadi pekerjaan manual yang memakan waktu.
Yang tidak kalah penting, hasil perhitungan depresiasi langsung terintegrasi ke buku besar (general ledger) tanpa perlu input ulang, sehingga menghilangkan celah kesalahan akibat perpindahan data antar file. Sistem yang baik juga menyediakan audit trail, jejak pencatatan lengkap yang memudahkan auditor menelusuri histori perubahan aset dan depresiasinya kapan pun dibutuhkan.
Dengan otomatisasi ini, tim keuangan Anda tidak lagi bergantung pada satu orang yang hafal detail setiap aset, karena semua data tersimpan dan terkelola secara terpusat di dalam sistem.
Pilihan Software Akuntansi/ERP untuk Perusahaan Menengah-Besar
Bicara soal sistem yang bisa menjalankan semua otomatisasi di atas, ada beberapa pilihan yang biasa dipakai perusahaan manufaktur dan distribusi skala menengah-besar di Indonesia. Masing-masing punya kekuatan yang bisa disesuaikan dengan struktur dan kebutuhan bisnis Anda.
SAP Business One
Cocok untuk perusahaan manufaktur atau distribusi skala menengah yang butuh modul Fixed Assets terintegrasi langsung dengan pencatatan akuntansi utama. Misalnya, perusahaan dengan ratusan mesin di satu pabrik tinggal atur kelompok aset dan metode depresiasinya sekali di SAP Business One, lalu sistem menghitung otomatis setiap bulan tanpa perlu diinput ulang.
SAP S/4HANA
Lebih cocok untuk perusahaan skala besar dengan banyak entitas atau anak perusahaan, di mana modul Asset Accounting di SAP S/4HANA mampu mengonsolidasikan laporan depresiasi lintas entitas secara real-time. Contohnya, grup usaha dengan beberapa anak perusahaan di kota berbeda bisa langsung melihat laporan depresiasi gabungan di level holding lewat SAP S/4HANA tanpa perlu merekap manual dari tiap cabang.
Oracle NetSuite
Menawarkan pengelolaan aset berbasis cloud yang memudahkan tim di berbagai lokasi mengakses dan memperbarui data aset secara real-time. Perusahaan distribusi dengan gudang di beberapa kota, misalnya, bisa membiarkan tim di tiap lokasi memperbarui data asetnya sendiri lewat Oracle NetSuite, sementara pusat tetap punya visibilitas penuh tanpa hambatan geografis.
Acumatica
Punya keunggulan dari sisi lisensi berbasis penggunaan sumber daya, bukan per-user, sehingga cocok untuk perusahaan Anda yang punya banyak staf. Dengan Acumatica, tim finance, procurement, hingga operasional semuanya bisa mengakses data aset tanpa menambah biaya lisensi per pengguna baru.
Otomatisasikan Perhitungan Depresasi Akuntansi dengan ERP
Depresiasi akuntansi mungkin terlihat seperti perhitungan rutin yang sederhana, tapi begitu diterapkan pada ratusan aset dengan metode dan masa manfaat yang berbeda-beda, kompleksitasnya meningkat drastis, dan begitu pula risikonya kalau dikelola secara manual. Mulai dari laporan pajak yang tidak akurat, premi asuransi yang meleset, nilai aset di neraca yang tidak mencerminkan kondisi riil, sampai kredibilitas laporan keuangan yang dipertanyakan saat audit, semua bermuara pada satu akar masalah: proses pencatatan yang tidak terintegrasi dan rentan human error.
Beralih ke sistem yang bisa mengotomatisasi perhitungan depresiasi, mulai dari kalkulasi multi-metode, integrasi langsung ke general ledger, hingga audit trail yang jelas, adalah langkah yang layak dipertimbangkan perusahaan Anda untuk menghindari risiko-risiko tersebut sekaligus membuat proses closing dan pelaporan jauh lebih efisien.
Hubungi kami sekarang dan temukan bagaimana solusi ERP kami dapat membantu perusahaan Anda mengotomatisasi perhitungan depresiasi aset dengan lebih akurat dan efisien.
Kenapa Cloud Accounting Saja Tidak Cukup untuk Perusahaan Skala Besar? Ini Solusinya
Cloud accounting menjadi topik yang semakin sering dibahas ketika tim finance di sebuah perusahaan manufaktur dengan lima pabrik di kota berbeda menyadari proses closing bulanan mereka molor hampir dua minggu. Data penjualan dari cabang Surabaya baru masuk hari ke-10, laporan produksi dari pabrik Cikarang masih menunggu rekap manual dari supervisor lapangan, sementara tim di kantor pusat Jakarta harus menunggu semua file Excel terkumpul sebelum bisa mulai konsolidasi. Setiap bulan, pola yang sama berulang: keterlambatan data, selisih angka yang harus ditelusuri satu per satu, dan laporan keuangan yang baru siap saat kondisi bisnis sudah berubah.
Kalau situasi ini terasa familiar, Anda tidak sendirian. Banyak perusahaan menengah-besar mengalami hal serupa saat masih mengandalkan software akuntansi tradisional yang berjalan terpisah di tiap cabang atau bahkan masih bergantung pada spreadsheet manual. Solusi yang mulai banyak dilirik adalah sistem akuntansi berbasis cloud yang memungkinkan data keuangan diakses dan diperbarui secara real-time dari mana saja.
- Apa itu Cloud Accounting?
- Ciri-Ciri Cloud Accounting
- Cara Kerja Cloud Accounting
- Apakah Cloud Accounting Aman?
- Bagaimana Cloud Accounting Terintegrasi dengan Sistem Bisnis?
- Contoh Penerapan Cloud Accounting di Perusahaan Besar
- Kenapa Perusahaan Besar Mulai Beralih ke Cloud Accounting?
- Cloud Accounting Saja Tidak Cukup untuk Perusahaan Skala Besar
- Masa Depan Cloud Accounting
- Integrasikan Cloud Accounting Perusahaan Anda dengan ERP Berbasis Cloud
Apa itu Cloud Accounting?
Cloud accounting adalah sistem akuntansi yang menyimpan dan memproses data keuangan secara online melalui server cloud, bukan pada komputer atau server lokal perusahaan. Berbeda dengan software akuntansi tradisional yang harus diinstal di setiap perangkat dan hanya bisa diakses dari lokasi tertentu, cloud accounting memungkinkan Anda dan tim mengakses data keuangan kapan saja, dari mana saja, selama tersedia koneksi internet.
Beberapa karakteristik utama cloud accounting meliputi penyimpanan data terpusat di server cloud, pembaruan data secara real-time, akses multi-user yang memungkinkan beberapa pihak (finance, direksi, akuntan eksternal) bekerja pada data yang sama secara bersamaan, serta pembaruan sistem yang dilakukan otomatis oleh penyedia layanan tanpa perlu instalasi ulang oleh tim IT internal.
Bagi perusahaan menengah-besar, karakteristik ini menjawab kebutuhan mendasar yang sering tidak bisa dipenuhi oleh sistem akuntansi konvensional, terutama saat operasional sudah menyebar ke berbagai cabang, pabrik, atau anak usaha.
Ciri-Ciri Cloud Accounting
Cloud accounting memiliki sejumlah karakteristik yang membedakannya secara nyata dari sistem akuntansi tradisional. Karakteristik ini bukan sekadar fitur teknis, tetapi juga menjadi alasan utama mengapa semakin banyak perusahaan menengah-besar mempertimbangkan untuk beralih. Berikut beberapa ciri utama yang perlu Anda ketahui.
- Penyimpanan data terpusat di server cloud
Seluruh data keuangan disimpan di server milik penyedia layanan, bukan di komputer atau server lokal perusahaan. Ini berarti Anda tidak perlu khawatir kehilangan data akibat kerusakan perangkat, karena data tetap aman dan dapat diakses kembali kapan saja selama koneksi internet tersedia. - Akses multi-user
Beberapa pihak, seperti tim finance, direksi, dan akuntan eksternal, dapat mengakses dan bekerja pada data yang sama secara bersamaan. Kolaborasi ini mempercepat proses kerja karena setiap pihak tidak perlu menunggu file dikirim satu sama lain untuk melihat kondisi keuangan terkini. - Pembaruan data secara real-time
Setiap transaksi yang diinput akan langsung tercermin dalam sistem tanpa jeda waktu. Bagi Anda yang membutuhkan gambaran keuangan yang akurat untuk pengambilan keputusan, fitur ini memastikan data yang dilihat selalu mencerminkan kondisi terbaru, bukan data yang sudah beberapa hari tertinggal. - Pembaruan sistem otomatis
Penyedia layanan bertanggung jawab penuh atas pembaruan dan pemeliharaan sistem, termasuk perbaikan bug dan penambahan fitur baru. Dengan begitu, tim IT internal Anda tidak perlu direpotkan dengan proses instalasi ulang atau update manual yang biasa terjadi pada software akuntansi konvensional. - Skalabilitas
Cloud accounting memungkinkan penambahan pengguna atau fitur mengikuti pertumbuhan bisnis, tanpa perlu investasi infrastruktur baru seperti server tambahan. Ini menjadikannya pilihan yang fleksibel bagi perusahaan Anda yang terus berkembang dan berencana melakukan ekspansi ke cabang atau anak usaha baru.
Cara Kerja Cloud Accounting
Cloud accounting bekerja melalui proses yang terjadi di balik layar, menghubungkan setiap ciri yang sudah dibahas sebelumnya menjadi satu alur yang saling terkait. Meski terkesan kompleks, alur kerjanya sebenarnya cukup sederhana dan bisa dipahami melalui tiga tahap utama berikut.
Semuanya dimulai saat pengguna menginput transaksi keuangan ke dalam sistem, baik secara manual maupun otomatis melalui integrasi dengan sumber data lain seperti sistem kasir, e-commerce, atau modul penjualan. Anda dan tim tidak perlu lagi mencatat transaksi secara terpisah di masing-masing cabang, karena semua input langsung terhubung ke satu sistem yang sama. Begitu transaksi diinput, data tersebut langsung tersimpan dan diproses di server cloud milik penyedia layanan, bukan di perangkat atau server lokal perusahaan Anda. Server inilah yang menangani seluruh perhitungan, validasi, dan pengorganisasian data, sehingga Anda tidak perlu menyediakan infrastruktur penyimpanan sendiri.
Setelah diproses, data tersebut dapat langsung diakses secara real-time oleh pihak-pihak terkait, seperti tim finance di kantor pusat, manajer cabang, atau akuntan eksternal, kapan saja dan dari perangkat apa pun selama terhubung ke internet. Begitu ada transaksi baru yang masuk, seluruh pihak yang mengakses sistem akan melihat data yang sama secara real-time, tanpa perlu menunggu sinkronisasi manual. Alur kerja inilah yang membuat proses pencatatan dan pelaporan keuangan menjadi jauh lebih cepat dibandingkan sistem tradisional, karena tidak ada lagi jeda waktu untuk mengirim, menerima, atau menggabungkan data secara manual antar pihak.
Baca juga: Depresiasi Akuntansi: Kenapa Perhitungan Manual Berisiko Tinggi untuk Bisnis Anda
Apakah Cloud Accounting Aman?
Keamanan sering menjadi pertanyaan utama saat perusahaan mempertimbangkan pindah ke cloud accounting, terutama karena data keuangan dianggap sangat sensitif. Faktanya, penyedia layanan cloud accounting umumnya menerapkan standar keamanan yang jauh lebih ketat dibandingkan sistem on-premise biasa. Data Anda dilindungi dengan enkripsi tingkat tinggi, baik saat disimpan maupun saat dikirim antar perangkat, sehingga risiko penyadapan atau akses tidak sah dapat diminimalkan.
Selain itu, sebagian besar penyedia layanan juga menerapkan autentikasi berlapis, seperti verifikasi dua langkah, untuk memastikan hanya pengguna yang berwenang yang bisa mengakses sistem. Sistem cloud accounting juga umumnya dilengkapi backup data otomatis secara berkala, sehingga jika terjadi gangguan pada server, data Anda tetap dapat dipulihkan tanpa risiko kehilangan permanen. Dibandingkan menyimpan data di komputer kantor yang rentan terhadap kerusakan fisik, kehilangan perangkat, atau serangan malware lokal, keamanan berlapis yang dikelola langsung oleh penyedia layanan justru memberikan perlindungan yang lebih andal bagi perusahaan Anda.
Bagaimana Cloud Accounting Terintegrasi dengan Sistem Bisnis?
Salah satu kelebihan cloud accounting, terutama pada sistem yang sudah menjadi bagian dari ERP, adalah kemampuannya untuk terintegrasi langsung dengan proses bisnis lain. Modul akuntansi tidak berdiri sendiri, melainkan terhubung dengan modul inventori, penjualan, produksi, hingga procurement dalam satu platform yang sama.
Sebagai contoh, saat terjadi transaksi penjualan, data tersebut secara otomatis akan memperbarui catatan piutang di modul akuntansi sekaligus mengurangi jumlah stok di modul inventori, tanpa perlu input data secara terpisah di masing-masing sistem. Begitu pula saat proses produksi berjalan, biaya bahan baku dan tenaga kerja akan otomatis tercatat dan memengaruhi perhitungan harga pokok produksi di laporan keuangan. Integrasi semacam ini yang membuat data keuangan Anda selalu mencerminkan kondisi operasional yang sebenarnya, tanpa jeda waktu atau risiko data yang tidak sinkron antar sistem.
Bagi Anda yang mengelola perusahaan dengan banyak departemen atau cabang, integrasi semacam ini juga mempermudah proses audit dan pengawasan internal, karena seluruh jejak transaksi tercatat secara otomatis dan dapat ditelusuri kembali (traceable) langsung dari satu sistem, tanpa perlu mengumpulkan bukti dari berbagai sumber data yang terpisah.
Baca juga: Rekonsiliasi Bank: Definisi, Komponen, dan Kenapa Bisnis Anda Butuh Sistem Otomatis
Contoh Penerapan Cloud Accounting di Perusahaan Besar
Agar lebih mudah dipahami, mari kita lihat gambaran nyata bagaimana cloud accounting mengubah proses akuntansi di perusahaan menengah-besar. Berikut ilustrasi perbandingan sebelum dan sesudah penerapan cloud accounting pada sebuah perusahaan distribusi dengan tiga cabang di kota berbeda.
| Proses | Sebelum Cloud Accounting | Setelah Cloud Accounting |
|---|---|---|
| Input transaksi cabang | Dicatat manual di masing-masing cabang, dikirim via email/file Excel | Diinput langsung ke sistem terpusat, otomatis tersinkronisasi |
| Waktu konsolidasi laporan | 7-10 hari kerja menunggu data dari semua cabang | Kurang dari 1 hari, karena data sudah terkumpul secara real-time |
| Akses data oleh direksi | Menunggu laporan bulanan selesai disusun | Bisa dipantau kapan saja melalui dashboard |
| Risiko selisih data | Cukup tinggi, karena rekonsiliasi manual antar file | Rendah, karena sumber data tunggal untuk semua pihak |
Perbandingan ini menunjukkan bagaimana penerapan cloud accounting dapat memangkas waktu proses akuntansi secara signifikan, terutama bagi perusahaan Anda yang memiliki struktur operasional tersebar di banyak lokasi.
Kenapa Perusahaan Besar Mulai Beralih ke Cloud Accounting?
Peralihan ke cloud accounting di kalangan perusahaan menengah-besar bukan sekadar mengikuti tren, melainkan respons terhadap masalah operasional nyata. Saat bisnis sudah berkembang dengan banyak cabang atau anak usaha, sistem akuntansi konvensional yang berjalan terpisah mulai menunjukkan keterbatasannya. Berikut beberapa alasan utama perusahaan skala ini beralih ke cloud accounting.
- Konsolidasi laporan keuangan lebih cepat
Perusahaan dengan banyak cabang, pabrik, atau anak usaha sering kesulitan menyatukan laporan keuangan tepat waktu karena data tersebar di sistem atau file yang berbeda-beda. Dengan cloud accounting, seluruh unit bisnis dapat menginput data ke sistem yang sama secara real-time, sehingga proses konsolidasi tidak lagi harus menunggu setiap cabang mengirim laporan secara manual. - Mengurangi beban IT internal
Sistem akuntansi on-premise membutuhkan server fisik, pemeliharaan rutin, dan pembaruan manual yang menyita waktu dan sumber daya tim IT. Cloud accounting memindahkan tanggung jawab ini ke penyedia layanan, sehingga tim IT internal dapat fokus pada hal yang lebih strategis, bukan sekadar menjaga server tetap berjalan. - Akses data kapan saja untuk pengambilan keputusan lebih cepat
Direksi dan manajemen yang perlu melihat kondisi keuangan perusahaan tidak harus menunggu laporan bulanan selesai disusun. Data yang selalu diperbarui secara real-time memungkinkan pengambilan keputusan berbasis angka terkini, bukan data yang sudah beberapa minggu tertinggal. - Keamanan data yang lebih terjamin
Dibandingkan menyimpan data di komputer atau server lokal yang rentan terhadap kerusakan perangkat atau kehilangan fisik, cloud accounting umumnya dilengkapi enkripsi data, backup otomatis, dan autentikasi berlapis yang dikelola langsung oleh penyedia layanan.
Manfaat-manfaat di atas menjelaskan mengapa cloud accounting semakin dibutuhkan perusahaan menengah-besar. Namun, cloud accounting pada dasarnya hanya menjawab satu bagian dari kebutuhan bisnis, yaitu pencatatan dan pelaporan keuangan, padahal operasional perusahaan skala besar jauh lebih kompleks. Bagian berikutnya akan membahas kenapa cloud accounting standalone belum tentu cukup untuk menjawab hal ini.
Baca juga: Siklus Akuntansi Manual Bikin Closing Bulanan Lambat? Ini Solusinya
Cloud Accounting Saja Tidak Cukup untuk Perusahaan Skala Besar
Cloud accounting memang menyelesaikan banyak masalah seputar pencatatan dan pelaporan keuangan. Namun, bagi perusahaan menengah-besar dengan operasional yang kompleks, ada beberapa keterbatasan yang perlu Anda pertimbangkan.
- Data keuangan terpisah dari proses bisnis lain
Cloud accounting standalone umumnya hanya fokus pada modul akuntansi, seperti jurnal, buku besar, dan laporan keuangan. Padahal, angka-angka di laporan keuangan perusahaan manufaktur atau distribusi sangat dipengaruhi oleh proses lain, seperti pergerakan stok, biaya produksi, atau status pengadaan barang. Ketika sistem akuntansi tidak terhubung langsung dengan proses tersebut, tim finance tetap harus melakukan input manual atau rekonsiliasi data dari sistem yang berbeda-beda. - Sulit memberikan visibilitas operasional secara menyeluruh
Direksi dan manajemen sering membutuhkan gambaran bisnis yang lebih luas dari sekadar laporan keuangan, misalnya kaitan antara arus kas dengan tingkat persediaan atau efisiensi produksi. Cloud accounting standalone tidak dirancang untuk memberikan visibilitas lintas fungsi seperti ini, karena cakupannya memang terbatas pada aspek keuangan saja. - Berpotensi menambah kompleksitas sistem
Ketika perusahaan menggunakan cloud accounting terpisah dari sistem lain seperti manajemen inventori atau produksi, integrasi antar sistem harus dibangun secara manual atau melalui pihak ketiga. Ini justru menambah lapisan kompleksitas IT, alih-alih menyederhanakannya.
Keterbatasan-keterbatasan ini menjelaskan mengapa banyak perusahaan menengah-besar akhirnya menyadari bahwa cloud accounting idealnya bukan berdiri sendiri, melainkan menjadi bagian dari sistem yang lebih besar, yaitu ERP (Enterprise Resource Planning) berbasis cloud yang mengintegrasikan akuntansi dengan seluruh proses bisnis lainnya dalam satu platform.
Masa Depan Cloud Accounting
Adopsi cloud accounting di kalangan perusahaan menengah-besar diperkirakan akan terus meningkat seiring semakin banyaknya bisnis yang membutuhkan pengelolaan data keuangan yang cepat, akurat, dan terintegrasi. Ke depan, cloud accounting tidak hanya berfungsi sebagai alat pencatatan, tetapi juga akan semakin ditopang oleh kecerdasan buatan (AI) untuk otomatisasi tugas-tugas repetitif seperti rekonsiliasi transaksi, deteksi anomali, hingga prediksi arus kas berdasarkan pola historis.
Selain itu, tren integrasi cloud accounting dengan sistem ERP yang lebih luas akan semakin kuat, karena perusahaan skala besar membutuhkan lebih dari sekadar pencatatan keuangan yang terpisah dari proses bisnis lainnya. Kemampuan analitik prediktif dan dashboard real-time yang semakin canggih juga akan membantu Anda dan tim manajemen mengambil keputusan strategis dengan lebih cepat, tanpa harus menunggu laporan keuangan tersusun secara manual.
Dengan tren ini, perusahaan yang mulai beralih ke cloud accounting sejak sekarang, terutama yang sudah terintegrasi dalam sistem ERP, akan berada di posisi yang lebih siap menghadapi kebutuhan bisnis yang terus berkembang di masa depan.
Integrasikan Cloud Accounting Perusahaan Anda dengan ERP Berbasis Cloud
Cloud accounting menawarkan solusi nyata bagi perusahaan menengah-besar yang masih terkendala sistem akuntansi lama, terutama dalam hal kecepatan konsolidasi laporan, pengurangan beban IT internal, dan keamanan data.
Namun seperti yang sudah dibahas, cloud accounting standalone memiliki keterbatasan karena tidak terintegrasi dengan proses bisnis lain seperti inventori, produksi, dan procurement. Bagi perusahaan dengan operasional yang kompleks, solusi yang lebih tepat adalah sistem ERP berbasis cloud yang sudah mencakup modul akuntansi sekaligus proses bisnis lainnya dalam satu platform, seperti SAP Business One, SAP S/4HANA, Oracle NetSuite, atau Acumatica.
Memilih sistem yang tepat akan sangat bergantung pada skala, struktur bisnis, dan kebutuhan spesifik perusahaan Anda. Hubungi kami sekarang dan temukan bagaimana solusi ERP kami dapat membantu perusahaan Anda mengintegrasikan cloud accounting dengan seluruh proses bisnis secara lebih akurat dan efisien.
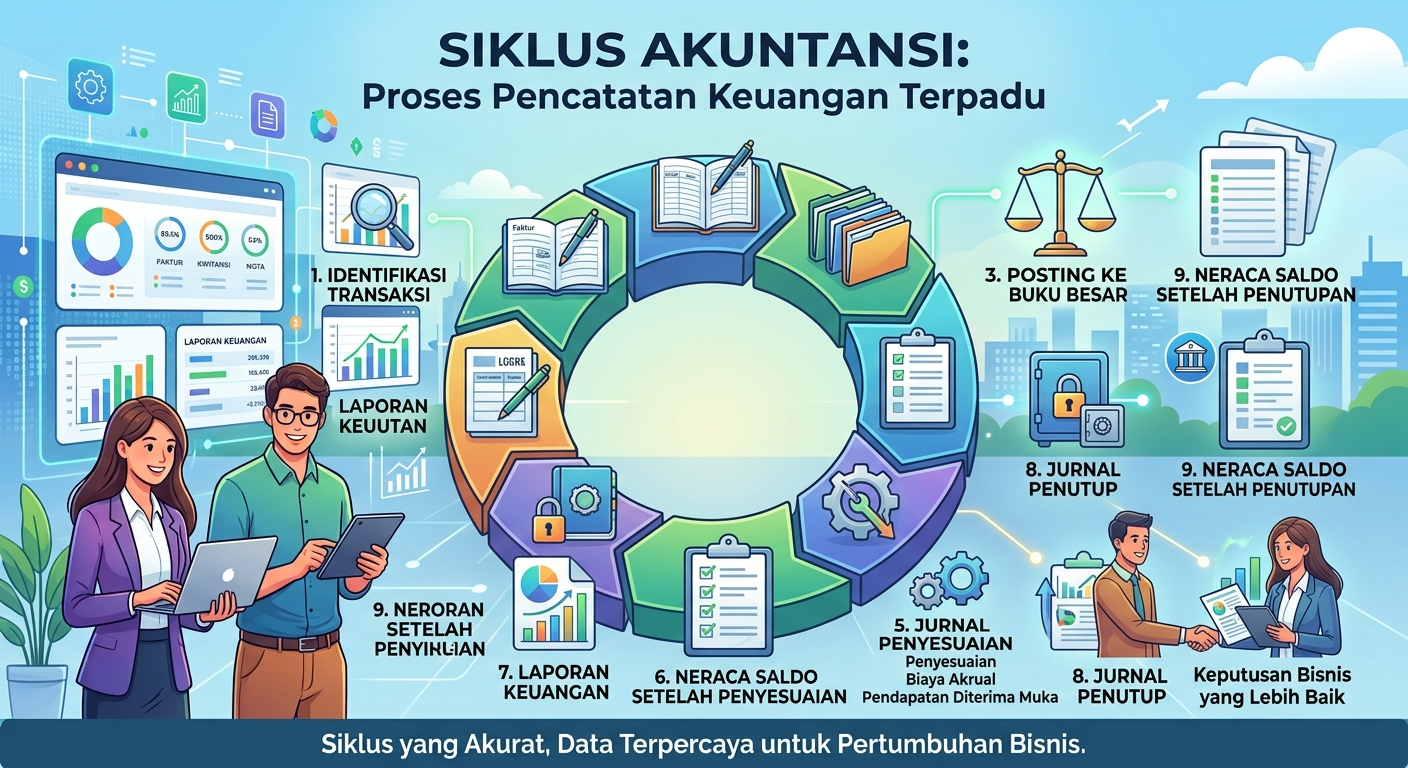
Siklus Akuntansi Manual Bikin Closing Bulanan Lambat? Ini Solusinya
Siklus akuntansi yang berjalan lambat sering jadi masalah tak terlihat di banyak perusahaan menengah hingga besar. Setiap akhir bulan, tim finance biasanya sudah tahu polanya: tanggal tutup buku sudah lewat, tapi laporan keuangan belum juga bisa ditarik. Data penjualan masih menunggu direkap dari beberapa cabang, invoice pembelian ada yang belum diinput ke jurnal, dan saldo antar akun harus dicocokkan satu per satu secara manual sebelum neraca saldo bisa disusun. Belum lagi kalau ada selisih angka yang baru ketahuan di hari terakhir, seluruh proses harus diulang dari awal.
Padahal, siklus akuntansi yang lambat bukan cuma soal laporan yang terlambat disusun. Dampaknya menjalar ke keputusan bisnis yang tertunda, risiko salah saji yang meningkat, dan beban kerja tim finance yang terus menumpuk setiap bulan. Apakah Anda merasa familiar dengan pola ini? Artikel ini akan membahas apa itu siklus akuntansi, mengapa proses manual sering menjadi akar masalah closing yang molor, dan bagaimana software akuntansi yang tepat bisa mempercepat keseluruhan proses ini.
- Apa Itu Siklus Akuntansi?
- Jenis Siklus Akuntansi
- Tahapan Siklus Akuntansi
- Contoh Siklus Akuntansi
- Kenapa Siklus Akuntansi Manual Sering Bikin Closing Lambat?
- Dampaknya ke Bisnis
- Bagaimana Software Akuntansi Mempercepat Siklus Akuntansi
- Pilihan Software Akuntansi/ERP untuk Perusahaan Menengah-Besar
- Percepat Siklus Akuntansi Perusahaan Anda dengan Software Akuntansi
Apa Itu Siklus Akuntansi?
Siklus akuntansi adalah rangkaian tahapan yang dilakukan perusahaan untuk mencatat, mengolah, hingga melaporkan seluruh transaksi keuangan dalam satu periode. Prosesnya dimulai dari identifikasi transaksi, pencatatan ke jurnal, posting ke buku besar, penyusunan neraca saldo, penyesuaian di akhir periode, hingga penyusunan laporan keuangan seperti laba rugi, neraca, dan arus kas. Siklus ini berulang setiap periode (bulanan, kuartalan, atau tahunan), dan setiap tahapannya saling bergantung, artinya kesalahan atau keterlambatan di satu tahap akan berdampak ke tahap selanjutnya.
Bagi perusahaan menengah hingga besar, siklus akuntansi bukan sekadar formalitas administratif. Semakin banyak transaksi dan semakin kompleks struktur bisnis Anda (multi cabang, multi gudang, atau multi entitas), semakin besar pula risiko keterlambatan dan kesalahan jika seluruh proses masih dikerjakan secara manual.
Jenis Siklus Akuntansi
Meskipun tahapannya secara umum sama, siklus akuntansi bisa berjalan dengan cara yang berbeda tergantung kapan sebuah transaksi diakui dan dicatat oleh perusahaan. Perbedaan ini penting dipahami karena memengaruhi keakuratan laporan keuangan Anda, terutama jika bisnis punya banyak transaksi kredit atau piutang yang belum terbayar. Berdasarkan basis pencatatannya, siklus akuntansi terbagi menjadi dua jenis:
- Siklus akuntansi berbasis kas (cash basis)
Transaksi dicatat saat kas benar-benar diterima atau dikeluarkan. Pendekatan ini lebih sederhana, tapi kurang mencerminkan kondisi keuangan yang sebenarnya jika perusahaan Anda punya banyak transaksi kredit atau piutang yang belum terbayar. - Siklus akuntansi berbasis akrual (accrual basis)
Transaksi dicatat saat terjadi, terlepas dari kapan kas diterima atau dikeluarkan. Pendekatan ini lebih akurat menggambarkan kinerja keuangan perusahaan dalam satu periode, dan menjadi standar yang umum digunakan perusahaan menengah hingga besar, terutama yang wajib mengikuti standar akuntansi keuangan (SAK) atau diaudit secara berkala.
Selain dari basis pencatatan, siklus akuntansi juga bisa dibedakan dari periode pelaksanaannya, seperti siklus bulanan, kuartalan, atau tahunan, tergantung kebutuhan pelaporan internal maupun eksternal perusahaan Anda.
Tahapan Siklus Akuntansi
Setelah memahami jenis siklus akuntansi yang berlaku di perusahaan Anda, langkah berikutnya adalah memahami rangkaian tahapan yang membentuk satu siklus penuh. Secara garis besar, siklus akuntansi terdiri dari sembilan tahapan berikut:
- Identifikasi transaksi, mencatat setiap transaksi keuangan yang terjadi, seperti penjualan, pembelian, atau pembayaran.
- Pencatatan jurnal, mencatat transaksi ke jurnal umum sesuai akun debit dan kredit.
- Posting ke buku besar, memindahkan data dari jurnal ke masing-masing akun terkait.
- Penyusunan neraca saldo, menyusun daftar saldo seluruh akun untuk memastikan total debit sama dengan kredit.
- Jurnal penyesuaian, menyesuaikan akun tertentu di akhir periode, seperti penyusutan atau akrual.
- Neraca saldo setelah penyesuaian, memperbarui neraca saldo dengan hasil jurnal penyesuaian.
- Penyusunan laporan keuangan, menyusun laporan laba rugi, neraca, arus kas, dan perubahan ekuitas.
- Jurnal penutup, menutup akun pendapatan dan beban ke akun laba ditahan.
- Neraca saldo setelah penutupan, memastikan saldo akun siap digunakan untuk periode berikutnya.
Setiap tahapan ini saling berurutan dan saling bergantung. Jika satu tahap dikerjakan lambat atau ada kesalahan, tahap berikutnya ikut tertunda, dan inilah yang sering jadi akar masalah closing yang molor bagi perusahaan Anda. masalah closing yang molor bagi perusahaan Anda.
Baca juga: Depresiasi Akuntansi: Kenapa Perhitungan Manual Berisiko Tinggi untuk Bisnis Anda
Contoh Siklus Akuntansi
Agar tahapan-tahapan di atas lebih mudah dipahami, berikut gambaran sederhana penerapan siklus akuntansi dalam satu bulan operasional. Sebuah perusahaan distribusi menerima pembayaran dari pelanggan sebesar Rp50 juta pada tanggal 5, dan transaksi ini menjadi titik awal dari seluruh tahapan berikut:
| Tahapan | Aktivitas | Contoh |
|---|---|---|
| Identifikasi transaksi | Pembayaran pelanggan diterima | Rp50 juta masuk pada tanggal 5 |
| Pencatatan jurnal | Dicatat sesuai debit/kredit | Debit kas, kredit piutang |
| Posting ke buku besar | Dipindahkan ke akun terkait | Akun kas dan piutang diperbarui |
| Penyusunan neraca saldo | Total debit dan kredit dicek | Dilakukan menjelang akhir bulan |
| Jurnal penyesuaian | Penyesuaian akun tertentu | Penyusutan mesin Rp2 juta dicatat |
| Neraca saldo setelah penyesuaian | Neraca saldo diperbarui | Mencerminkan hasil penyesuaian |
| Penyusunan laporan keuangan | Laporan disusun | Laba rugi dan neraca dibuat |
| Jurnal penutup | Akun nominal ditutup | Pendapatan dan beban ke laba ditahan |
| Neraca saldo setelah penutupan | Siap untuk periode berikutnya | Saldo awal bulan baru disiapkan |
Tabel di atas menunjukkan bagaimana satu siklus penuh berjalan dari awal hingga akhir. Jika sebagian besar tahapan ini masih dikerjakan manual seperti pada contoh di atas, semakin banyak transaksi yang terjadi, semakin besar pula waktu dan risiko kesalahan yang menyertainya.
Kenapa Siklus Akuntansi Manual Sering Bikin Closing Lambat?
Lambatnya siklus akuntansi jarang disebabkan oleh satu masalah besar. Biasanya, ini adalah akumulasi dari beberapa titik kecil di sepanjang proses yang, kalau dikerjakan manual, sama-sama memakan waktu dan rawan kesalahan. Berikut beberapa titik yang paling sering jadi biang keladinya:
- Input transaksi tersebar di banyak sumber.
Data penjualan, pembelian, dan pengeluaran operasional sering tercatat di file atau sistem yang terpisah-pisah, misalnya spreadsheet berbeda untuk tiap cabang atau divisi. Tim finance harus mengumpulkan dan menyatukan data ini secara manual sebelum bisa mulai proses penjurnalan, dan proses ini sendiri bisa memakan waktu berhari-hari. - Rekonsiliasi antar akun dilakukan satu per satu.
Mencocokkan saldo kas, piutang, utang, hingga persediaan antar sistem yang tidak terintegrasi berarti tim finance harus membandingkan angka secara manual, baris demi baris. Semakin banyak akun dan transaksi, semakin lama pula waktu yang dibutuhkan, dan semakin besar peluang selisih yang sulit ditelusuri sumbernya. - Jurnal penyesuaian dikerjakan manual di akhir periode.
Penyesuaian seperti penyusutan aset, akrual, atau beban dibayar di muka biasanya baru dihitung dan dicatat menjelang tutup buku. Karena dikerjakan manual dan terburu-buru, tahap ini rawan terlewat atau salah hitung, yang akhirnya memaksa proses closing diulang. - Human error yang butuh waktu ekstra untuk dicek ulang.
Semakin banyak entri manual, semakin besar pula kemungkinan kesalahan input, salah kategori akun, atau angka yang tertukar. Untuk menemukan dan memperbaiki kesalahan ini, tim finance harus melakukan pengecekan berulang, yang lagi-lagi memperpanjang waktu closing.
Keempat titik ini saling berkaitan. Semakin kompleks struktur bisnis Anda, semakin besar dampak kumulatif dari proses manual di setiap tahapnya terhadap kecepatan closing secara keseluruhan.
Baca juga: Rekonsiliasi Bank: Definisi, Komponen, dan Kenapa Bisnis Anda Butuh Sistem Otomatis
Dampaknya ke Bisnis
Ketika siklus akuntansi terus-menerus berjalan lambat, dampaknya tidak berhenti di laporan yang telat disusun. Masalah ini merembet ke berbagai sisi operasional dan strategis perusahaan Anda, mulai dari kecepatan pengambilan keputusan hingga kesehatan kerja tim finance itu sendiri. Berikut beberapa dampak yang paling terasa:
- Keputusan bisnis jadi tertunda. Selama laporan keuangan belum final, keputusan-keputusan penting seperti alokasi anggaran, evaluasi kinerja divisi, atau rencana ekspansi harus menunggu. Semakin lama siklus akuntansi berjalan, semakin lambat pula perusahaan Anda merespons kondisi pasar atau peluang bisnis.
- Risiko salah saji meningkat. Proses yang dikerjakan terburu-buru menjelang deadline cenderung lebih rawan kesalahan. Salah saji laporan keuangan, sekecil apa pun, bisa berdampak pada kepercayaan stakeholder, investor, atau bahkan menimbulkan masalah saat audit.
- Beban kerja tim finance terus menumpuk. Setiap bulan, tim finance Anda menghadapi siklus yang sama: mengejar deadline dengan proses manual yang memakan waktu. Ini bukan cuma soal kelelahan, tapi juga risiko burnout yang pada akhirnya bisa memengaruhi akurasi kerja mereka sendiri.
- Sulit melakukan analisis dan perencanaan yang proaktif. Ketika sebagian besar waktu tim finance habis untuk mengejar closing, hampir tidak ada ruang untuk analisis keuangan yang lebih strategis, seperti forecasting atau evaluasi tren biaya, yang sebenarnya lebih bernilai bagi pertumbuhan bisnis Anda.
Pada titik ini, jelas bahwa masalahnya bukan pada tim finance yang kurang kompeten, melainkan proses yang mereka jalankan masih mengandalkan cara manual di tengah kompleksitas bisnis yang terus bertambah.
Baca juga: Accounts Receivable: Panduan Lengkap dan Solusi Mengatasi Piutang Macet di Perusahaan Besar
Bagaimana Software Akuntansi Mempercepat Siklus Akuntansi
Setiap titik masalah yang dibahas sebelumnya, dari input transaksi yang tersebar hingga jurnal penyesuaian yang dikerjakan manual, sebenarnya bisa diatasi dengan satu pendekatan: mengotomasi sebagian besar tahapan siklus akuntansi lewat sistem yang terintegrasi. Berikut bagaimana software akuntansi berperan di tiap tahapannya:
- Input transaksi terpusat dan otomatis.
Dalam sistem yang terintegrasi, transaksi penjualan, pembelian, hingga pengeluaran operasional langsung tercatat ke sistem begitu terjadi, tanpa perlu direkap ulang dari berbagai file terpisah. Misalnya, saat tim sales di cabang Surabaya menerbitkan invoice penjualan, data itu langsung masuk ke sistem pusat dan bisa dilihat tim finance di kantor pusat pada saat yang sama, tanpa harus menunggu laporan dikirim manual di akhir minggu. Semua cabang atau divisi mengacu ke satu sumber data yang sama, sehingga tidak ada lagi versi data yang berbeda-beda antar tim. - Posting ke buku besar terjadi real-time.
Setiap transaksi yang diinput otomatis diposting ke akun terkait di buku besar, sehingga tim finance tidak perlu lagi memindahkan data secara manual dari jurnal ke masing-masing akun. Sebagai gambaran, ketika ada pembayaran piutang masuk, sistem otomatis mengurangi saldo piutang dan menambah saldo kas di buku besar pada saat yang sama, tanpa perlu ada staf yang menjurnal ulang secara manual keesokan harinya. - Rekonsiliasi dan neraca saldo bisa ditarik kapan saja.
Karena data selalu ter-update secara real-time, neraca saldo bisa dilihat setiap saat tanpa harus menunggu akhir periode. Kalau biasanya tim finance baru menemukan selisih saldo bank di hari terakhir closing, dengan sistem yang terintegrasi, selisih semacam ini bisa terdeteksi jauh lebih awal, bahkan di tengah bulan, sehingga ada waktu untuk menelusuri dan memperbaikinya tanpa terburu-buru. - Jurnal penyesuaian bisa diotomasi lewat template berulang.
Penyesuaian rutin seperti penyusutan aset, akrual, atau beban dibayar di muka bisa di-setup sebagai template yang berjalan otomatis tiap periode. Misalnya, penyusutan mesin produksi yang biasanya dihitung manual tiap akhir bulan bisa diatur sekali di awal, lalu sistem yang menghitung dan menjurnal otomatis setiap periode berikutnya, sehingga risiko terlewat atau salah hitung jauh berkurang. - Laporan keuangan ter-generate otomatis dari data yang sudah terverifikasi.
Laporan laba rugi, neraca, hingga arus kas bisa langsung ditarik dari data yang sudah tercatat sepanjang periode, tanpa proses kompilasi manual di akhir bulan. Bagi CEO atau IT Director, ini berarti laporan keuangan bisa diminta kapan saja saat dibutuhkan untuk pengambilan keputusan, bukan hanya menunggu jadwal tutup buku bulanan.
Dengan pendekatan ini, closing bulanan tidak lagi bergantung pada kecepatan tim finance mengejar deadline secara manual, melainkan pada sistem yang sudah bekerja secara konsisten sepanjang periode. Untuk perusahaan Anda yang sedang mempertimbangkan opsi yang tepat, ada baiknya melihat lebih dulu rekomendasi software akuntansi terbaik yang sesuai dengan skala dan kompleksitas bisnis Anda.
Baca juga: Kenapa Cloud Accounting Saja Tidak Cukup untuk Perusahaan Skala Besar? Ini Solusinya
Pilihan Software Akuntansi/ERP untuk Perusahaan Menengah-Besar
Setelah tahu bagaimana software akuntansi bisa membenahi siklus akuntansi tahap demi tahap, pertanyaannya sekarang: solusi mana yang paling pas untuk bisnis Anda? Jawabannya tidak ada satu “software terbaik” yang cocok untuk semua, karena setiap platform punya kekuatan yang menjawab titik masalah berbeda. Berikut empat opsi yang paling banyak dipertimbangkan perusahaan menengah hingga besar, lengkap dengan titik masalah siklus akuntansi mana yang paling terbantu oleh masing-masing:
- SAP Business One
Bagi perusahaan yang masalah utamanya ada di input transaksi yang tersebar antar divisi (seperti dibahas di bagian sebelumnya), SAP Business One mengintegrasikan modul akuntansi dengan inventory, penjualan, dan produksi dalam satu platform. Artinya, transaksi dari divisi operasional langsung tercatat ke jurnal dan buku besar tanpa perlu direkap ulang manual, cocok bagi bisnis menengah yang sedang bertransisi dari sistem manual atau software akuntansi standalone. - SAP S/4HANA
Untuk perusahaan besar dengan volume transaksi tinggi dan struktur multi-entitas, salah satu titik masalah terbesar dalam siklus akuntansi adalah rekonsiliasi dan penyusunan neraca saldo yang memakan waktu lama karena data tersebar di banyak sistem. SAP S/4HANA mengatasi ini lewat kapabilitas analitik real-time berbasis in-memory database, sehingga neraca saldo dan laporan konsolidasi lintas entitas bisa ditarik jauh lebih cepat dibanding proses manual. - Oracle NetSuite
Perusahaan dengan operasi multi-cabang sering menghadapi tantangan di tahap posting ke buku besar, karena data dari tiap cabang perlu disatukan sebelum bisa diproses. Oracle NetSuite, sebagai platform ERP berbasis cloud, memungkinkan seluruh cabang mengacu ke satu sistem akuntansi terpusat, sehingga posting transaksi dan konsolidasi laporan bisa berjalan tanpa proses penyatuan data manual dari tiap lokasi. - Acumatica
Untuk perusahaan yang terus bertambah jumlah penggunanya seiring pertumbuhan bisnis, salah satu hambatan siklus akuntansi adalah keterbatasan akses sistem yang membuat proses input dan penyesuaian jurnal tertahan pada segelintir staf. Acumatica, dengan model lisensi berbasis penggunaan sumber daya (bukan jumlah pengguna), memungkinkan lebih banyak tim mengakses dan mencatat transaksi secara bersamaan tanpa biaya tambahan per pengguna, mempercepat tahap input hingga penyesuaian jurnal.
Setiap software punya kekuatan dan kecocokan yang berbeda tergantung skala, industri, dan struktur bisnis Anda. Untuk perbandingan yang lebih detail, Anda bisa melihat ulasan lengkapnya di software akuntansi terbaik.
Percepat Siklus Akuntansi Perusahaan Anda dengan Software Akuntansi
Siklus akuntansi yang lambat jarang disebabkan oleh satu faktor tunggal. Ia terbentuk dari akumulasi proses manual di berbagai tahap, mulai dari input transaksi yang tersebar, rekonsiliasi yang dikerjakan satu per satu, hingga jurnal penyesuaian yang baru dihitung menjelang tutup buku. Semakin kompleks struktur bisnis Anda, semakin besar pula dampaknya terhadap kecepatan closing, keakuratan laporan, dan pada akhirnya, kecepatan pengambilan keputusan bisnis.
Mengganti proses manual dengan sistem yang terintegrasi bukan sekadar soal efisiensi, melainkan langkah strategis untuk memastikan siklus akuntansi Anda bisa mendukung pertumbuhan bisnis, bukan menghambatnya. Baik SAP Business One, SAP S/4HANA, Oracle NetSuite, maupun Acumatica menawarkan pendekatan berbeda untuk membenahi titik masalah yang paling relevan dengan skala dan struktur bisnis Anda. Langkah selanjutnya adalah mengevaluasi kebutuhan spesifik perusahaan Anda dan memilih solusi yang paling sesuai.
Hubungi kami sekarang dan temukan bagaimana solusi ERP kami dapat membantu perusahaan Anda mempercepat siklus akuntansi, dari pencatatan transaksi hingga penyusunan laporan keuangan, dengan lebih akurat dan efisien.
Rekonsiliasi Bank: Definisi, Komponen, dan Kenapa Bisnis Anda Butuh Sistem Otomatis
Rekonsiliasi bank menjadi momen yang cukup familiar bagi tim finance di banyak perusahaan. Saat menutup pembukuan bulanan, saldo kas di laporan internal perusahaan Anda ternyata tidak sama dengan saldo yang tertera di rekening koran bank. Padahal tidak ada transaksi yang terlewat, tidak ada yang salah input, tapi angkanya tetap berbeda. Situasi ini semakin sering ditemui pada bisnis dengan volume transaksi tinggi atau yang mengelola banyak rekening di berbagai bank sekaligus.
Semakin besar dan kompleks operasional perusahaan Anda dengan banyak transaksi, banyak rekening bank, hingga banyak cabang atau entitas bisnis, maka proses rekonsiliasi manual pun menjadi semakin memakan waktu dan rentan human error. Melalui artikel ini, Anda akan memahami secara lengkap apa itu rekonsiliasi bank, komponen-komponen di dalamnya, cara melakukannya, tantangan yang mungkin Anda hadapi di skala bisnis yang lebih besar, hingga bagaimana sistem otomatis dapat menjadi solusi tepat untuk kebutuhan bisnis Anda.
- Apa itu Rekonsiliasi Bank?
- Tujuan dan Manfaat Rekonsiliasi Bank
- Komponen-Komponen dalam Rekonsiliasi Bank
- Cara Melakukan Rekonsiliasi Bank
- Contoh Sederhana Rekonsiliasi Bank
- Tantangan Rekonsiliasi Bank di Skala Bisnis yang Lebih Besar
- Kenapa Bisnis Anda Butuh Sistem Otomatis untuk Rekonsiliasi Bank?
- Rekomendasi Sistem ERP untuk Otomatisasi Rekonsiliasi Bank
- Otomatisasikan Rekonsiliasi Bank Perusahaan Anda dengan Akurat dan Efisien
Apa itu Rekonsiliasi Bank?
Rekonsiliasi bank adalah proses mencocokkan saldo kas yang tercatat dalam pembukuan perusahaan dengan saldo yang tertera pada rekening koran bank, dengan tujuan mengidentifikasi dan menyesuaikan selisih yang muncul di antara keduanya. Pada praktiknya, saldo di kedua sisi jarang sama persis pada satu waktu tertentu, meskipun sama-sama benar. Hal ini terjadi karena adanya perbedaan waktu pencatatan transaksi antara sistem internal perusahaan dan sistem bank.
Selisih tersebut umumnya muncul akibat beberapa faktor, seperti setoran atau cek yang belum diproses bank, biaya administrasi, hingga pendapatan bunga yang otomatis tercatat di sisi bank. Melalui rekonsiliasi, perusahaan Anda dapat memastikan bahwa saldo kas yang dilaporkan benar-benar mencerminkan kondisi keuangan yang sebenarnya.
Tujuan dan Manfaat Rekonsiliasi Bank
Rekonsiliasi bank bukan sekadar mencocokkan angka antara catatan perusahaan dan rekening koran. Di balik proses yang terlihat teknis ini, terdapat tujuan strategis yang berkaitan langsung dengan kesehatan keuangan perusahaan Anda secara keseluruhan. Ketika dilakukan secara rutin dan konsisten, rekonsiliasi bank membantu perusahaan Anda memastikan setiap transaksi tercatat dengan benar, meminimalkan risiko kesalahan yang bisa berdampak pada pengambilan keputusan, sekaligus menjadi lapisan kontrol pertama untuk mendeteksi hal-hal yang tidak sesuai sebelum berkembang menjadi masalah yang lebih besar.
Tidak heran jika proses ini menjadi bagian yang wajib dilakukan oleh setiap bisnis, terlepas dari skala usahanya, baik itu bisnis kecil dengan transaksi terbatas, maupun perusahaan besar dengan volume transaksi harian yang tinggi. Berikut beberapa tujuan dan manfaat utama yang membuat rekonsiliasi bank sangat penting untuk dilakukan secara berkala:
- Memastikan Akurasi Laporan Keuangan
Saldo kas adalah salah satu komponen paling krusial dalam laporan keuangan. Rekonsiliasi bank memastikan angka yang tercatat di buku besar benar-benar mencerminkan kondisi kas yang sebenarnya, sehingga laporan keuangan, mulai dari neraca hingga laporan arus kas dapat diandalkan untuk pengambilan keputusan. - Mendeteksi Kesalahan Pencatatan
Kesalahan input, baik dari sisi perusahaan maupun bank adalah hal yang wajar terjadi. Melalui rekonsiliasi rutin, kesalahan seperti salah catat nominal, transaksi ganda, atau transaksi yang tidak tercatat sama sekali bisa cepat diketahui dan diperbaiki sebelum berdampak lebih jauh. - Mendeteksi Potensi Kecurangan (Fraud)
Transaksi yang tidak dikenali atau tidak sesuai dengan catatan internal dapat menjadi indikasi awal terjadinya penyalahgunaan dana. Rekonsiliasi bank yang dilakukan secara berkala membantu perusahaan mengidentifikasi anomali semacam ini lebih cepat, sebelum kerugian membesar. - Menjaga Kepatuhan terhadap Audit dan Regulasi
Proses audit, baik internal maupun eksternal, akan jauh lebih mudah dan cepat jika catatan kas perusahaan sudah terekonsiliasi dengan baik. Ini juga membantu perusahaan memenuhi standar kepatuhan keuangan yang berlaku. - Mendukung Pengambilan Keputusan yang Lebih Tepat
Dengan saldo kas yang akurat, manajemen dapat membuat keputusan strategis. Mulai dari perencanaan arus kas, alokasi anggaran, hingga evaluasi kinerja keuangan berdasarkan data yang benar-benar valid, bukan estimasi yang keliru.
Baca juga: Neraca Saldo: Pengertian, Tujuan, dan Contoh
Komponen-Komponen dalam Rekonsiliasi Bank
Penting bagi perusahaan Anda untuk mengetahui dari mana sebenarnya selisih saldo itu berasal. Meskipun setiap perusahaan punya karakteristik transaksi yang berbeda-beda, tetapi pada praktiknya selisih antara catatan internal dan rekening koran bank umumnya disebabkan oleh beberapa komponen yang sama, hampir di semua jenis bisnis, mulai dari perusahaan kecil hingga korporasi besar dengan transaksi yang jauh lebih kompleks.
Komponen-komponen ini akan sangat memudahkan perusahaan Anda saat proses rekonsiliasi berlangsung dalam menemukan selisih. Komponen ini juga membantu tim finance Anda membedakan mana selisih yang wajar terjadi karena perbedaan waktu pencatatan dan mana yang perlu diwaspadai sebagai indikasi kesalahan atau kejanggalan transaksi. Berikut komponen-komponen yang paling umum ditemukan dalam proses rekonsiliasi bank yang harus Anda ketahui:
- Deposit in Transit (Setoran dalam Proses)
Setoran yang sudah diterima dan dicatat oleh perusahaan, tetapi belum tercatat di sisi bank karena masih dalam proses. Biasanya terjadi karena setoran dilakukan menjelang akhir hari kerja atau akhir bulan, sehingga bank baru memprosesnya di periode berikutnya. Akibatnya, saldo di catatan perusahaan tampak lebih besar dibanding saldo di rekening koran. - Outstanding Check (Cek Beredar)
Cek yang sudah dikeluarkan dan dicatat oleh perusahaan, tetapi belum dicairkan oleh pihak penerima. Selama cek tersebut belum dicairkan, saldo di bank akan terlihat lebih tinggi dibanding catatan internal perusahaan yang sudah mengurangi saldo kas sejak cek diterbitkan. - Biaya Administrasi Bank
Biaya bulanan, biaya transfer, atau biaya layanan lain yang dipotong langsung oleh bank. Biaya-biaya ini biasanya baru diketahui perusahaan setelah melihat rekening koran, sehingga perlu dicatat dan disesuaikan pada buku kas internal. - Pendapatan Bunga Bank
Bunga dari saldo mengendap yang otomatis ditambahkan bank ke rekening perusahaan. Sama seperti biaya administrasi, pendapatan ini sering belum tercatat di pembukuan internal sampai rekening koran diperiksa. - Non-Sufficient Fund Check (Cek Kosong)
Cek yang diterima perusahaan dari pihak lain, tetapi gagal dicairkan karena saldo rekening penerbit cek tidak mencukupi. Situasi ini membuat saldo kas perusahaan yang sempat bertambah harus dikoreksi kembali. - Kesalahan Pencatatan
Kesalahan input, baik dari sisi perusahaan (misalnya salah catat nominal atau transaksi ganda) maupun dari sisi bank, yang juga bisa menjadi penyebab munculnya selisih saldo saat rekonsiliasi dilakukan.
Cara Melakukan Rekonsiliasi Bank
Anda harus mengetahui bagaimana cara melakukan rekonsiliasi bank yang sebenarnya. Meskipun terlihat teknis, proses ini sebenarnya bisa dilakukan secara sistematis dengan tahapan yang tepat, mulai dari membandingkan saldo awal hingga memastikan seluruh selisih benar-benar sudah disesuaikan dan tidak ada lagi yang terlewat.
Ketelitian menjadi kunci utama dalam setiap tahapannya, karena satu transaksi kecil yang terlewat saja bisa memengaruhi keseluruhan hasil akhir rekonsiliasi. Berikut langkah-langkah sistematis yang bisa Anda terapkan untuk melakukan rekonsiliasi bank, baik secara manual maupun sebagai dasar pemahaman sebelum menggunakan sistem otomatis:
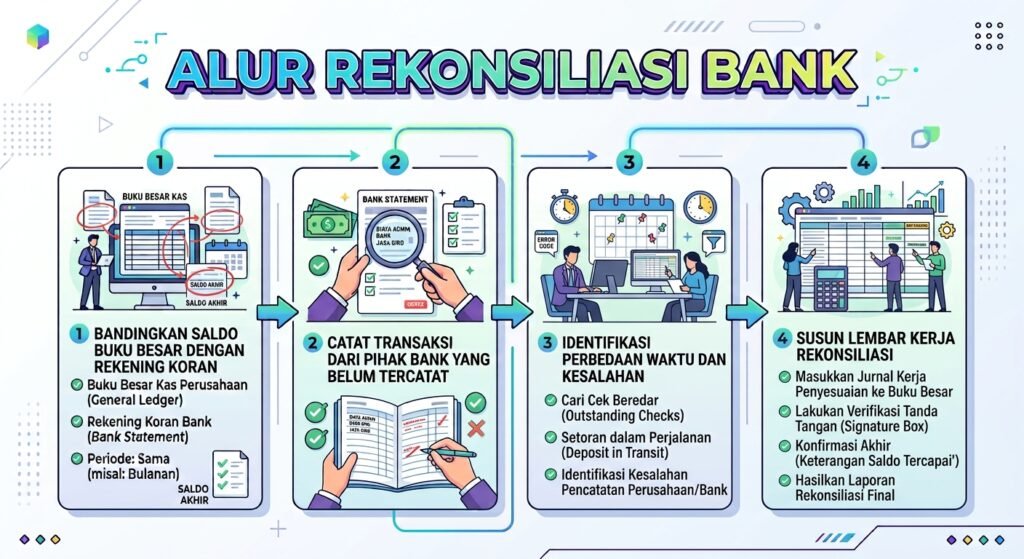
- Bandingkan Saldo Buku Besar dengan Rekening Koran.
Mulai dengan membandingkan saldo akhir kas di buku besar perusahaan dengan saldo akhir yang tertera di rekening koran bank pada periode yang sama. Selisih di tahap ini menjadi titik awal penelusuran. - Catat Transaksi dari Pihak Bank yang Belum Tercatat.
Periksa rekening koran untuk menemukan transaksi yang dilakukan otomatis oleh bank, seperti biaya administrasi, biaya transfer, atau pendapatan bunga yang belum dimasukkan ke pembukuan internal. Catat transaksi ini ke buku besar perusahaan. - Identifikasi Item yang Masih dalam Proses.
Telusuri deposit in transit dan outstanding check yang menjadi penyebab utama selisih. Pastikan apakah item tersebut memang masih dalam proses normal, atau ada indikasi kesalahan pencatatan maupun transaksi yang tidak dikenali. - Susun Lembar Kerja Rekonsiliasi.
Buat lembar kerja yang merangkum seluruh penyesuaian, mulai dari saldo awal, item penambah, item pengurang, hingga saldo akhir setelah disesuaikan. Lembar kerja ini bisa berbentuk sederhana (4 kolom) atau lebih detail (8 kolom), tergantung kompleksitas transaksi perusahaan. - Lakukan Penyesuaian dan Verifikasi Ulang.
Setelah semua item disesuaikan, pastikan saldo akhir versi buku besar perusahaan sudah sama dengan saldo akhir versi bank. Jika masih ada selisih, telusuri kembali dari awal hingga sumber selisihnya ditemukan dan benar-benar sesuai.
Contoh Sederhana Rekonsiliasi Bank
Agar lebih mudah untuk Anda pahami, berikut ilustrasi sederhana proses rekonsiliasi bank untuk PT Maju Bersama pada akhir bulan Agustus 2026:
Saldo awal:
| Keterangan | Nominal |
|---|---|
| Saldo kas menurut buku besar perusahaan | Rp50.000.000 |
| Saldo menurut rekening koran bank | Rp47.500.000 |
Item penyesuaian yang ditemukan:
| Keterangan | Nominal |
|---|---|
| Deposit in transit (setoran belum tercatat bank) | Rp3.000.000 |
| Outstanding check (cek belum dicairkan) | Rp1.500.000 |
| Biaya administrasi bank (belum dicatat perusahaan) | Rp100.000 |
| Pendapatan bunga bank (belum dicatat perusahaan) | Rp150.000 |
Perhitungan penyesuain:
| Sisi Bank | Nominal | Sisi Buku Perusahaan | Nominal |
|---|---|---|---|
| Saldo rekening koran | Rp47.500.000 | Saldo buku besar | Rp50.000.000 |
| (+) Deposit in transit | Rp3.000.000 | Biaya administrasi | Rp100.000 |
| (-) Outstanding check | Rp1.500.000 | Pendapatan bunga | Rp150.000 |
| Saldo setelah penyesuaian | Rp49.000.000 | Saldo setelah penyesuaian | Rp50.050.000 |
Ternyata masih ada selisih Rp1.050.000 antara kedua hasil penyesuaian. Setelah ditelusuri, diketahui ada kesalahan pencatatan pada buku perusahaan tersebut yaitu sebuah transaksi setoran senilai Rp1.050.000 tercatat dua kali. Setelah dikoreksi, saldo akhir kedua sisi menjadi sama, yaitu Rp49.000.000, dan proses rekonsiliasi dinyatakan selesai.
Dari contoh ini terlihat bahwa selisih saldo tidak selalu berasal dari satu penyebab saja, bisa jadi gabungan dari beberapa item sekaligus, termasuk kesalahan pencatatan yang baru terdeteksi setelah proses rekonsiliasi dilakukan secara menyeluruh.
Tantangan Rekonsiliasi Bank di Skala Bisnis yang Lebih Besar
Proses rekonsiliasi bank yang dijelaskan sebelumnya mungkin terasa cukup sederhana untuk bisnis dengan transaksi terbatas dan satu rekening bank. Namun, tantangannya berubah drastis ketika perusahaan Anda mulai berkembang seperti memiliki banyak cabang, beroperasi di berbagai kota, atau bertransaksi lewat lebih dari satu rekening dan bank sekaligus. Pada skala ini, rekonsiliasi bank tidak lagi sekadar mencocokkan puluhan transaksi per bulan, melainkan ribuan hingga puluhan ribu transaksi yang harus ditelusuri satu per satu jika masih dilakukan secara manual.
Volume transaksi yang tinggi ini membuat proses rekonsiliasi rentan terhadap human error. Tim finance perusahan Anda yang harus mencocokkan data dari berbagai sumber mulai dari rekening koran, sistem kasir, faktur penjualan, hingga catatan pembelian berisiko salah input, salah menandai transaksi yang sudah sesuai, atau bahkan melewatkan selisih kecil yang sebenarnya berdampak besar jika dibiarkan menumpuk. Semakin banyak rekening bank yang harus direkonsiliasi, semakin besar pula waktu yang dihabiskan tim finance Anda untuk proses ini, yang pada akhirnya memperlambat proses closing laporan keuangan bulanan.
Selain itu, rekonsiliasi manual pada bisnis berskala besar juga membuat potensi fraud pada laporan keuangan perusahaan Anda lebih sulit terdeteksi. Dengan volume transaksi yang masif, transaksi mencurigakan bisa saja tersembunyi di antara ribuan transaksi normal lainnya, dan baru terdeteksi setelah kerugian sudah cukup signifikan. Di sisi lain, manajemen dan tim keuangan Anda juga membutuhkan data kas yang real-time untuk pengambilan keputusan strategis. Sesuatu yang hampir mustahil dicapai jika rekonsiliasi masih dilakukan secara manual dan baru selesai beberapa hari setelah periode berakhir. Kondisi-kondisi inilah yang membuat banyak perusahaan skala menengah hingga besar mulai beralih ke ke sistem otomatis dan terintegrasi untuk rekonsiliasi bank.
Kenapa Bisnis Anda Butuh Sistem Otomatis untuk Rekonsiliasi Bank?
Menjawab tantangan-tantangan di atas, banyak software akuntansi dan sistem ERP modern kini dilengkapi fitur rekonsiliasi bank otomatis. Cara kerjanya, sistem akan menarik data mutasi rekening secara langsung dari bank, baik melalui integrasi API banking maupun impor data rekening koran. Lalu mencocokkannya secara otomatis dengan catatan transaksi internal berdasarkan nominal, tanggal, dan referensi transaksi. Transaksi yang sudah cocok akan langsung ditandai selesai, sementara transaksi yang belum sesuai akan disorot agar tim finance cukup fokus menelusuri selisih yang benar-benar perlu diperiksa, bukan mengecek seluruh transaksi dari nol.
Namun, tidak semua sistem otomatis punya kapasitas yang sama. Software akuntansi standar umumnya cukup memadai untuk bisnis dengan skala transaksi menengah dan struktur operasional yang relatif sederhana. Sebaliknya, perusahaan dengan kebutuhan multi-entity, multi-currency, multi-cabang, atau volume transaksi yang sangat tinggi membutuhkan sistem dengan kapasitas integrasi yang jauh lebih luas, mulai dari sinkronisasi otomatis antar departemen, konsolidasi laporan lintas cabang atau anak perusahaan, hingga kemampuan menangani data dalam jumlah besar tanpa mengorbankan kecepatan maupun akurasi. Di sinilah peran sistem ERP menjadi krusial, karena rekonsiliasi bank tidak lagi berdiri sendiri, melainkan terintegrasi langsung dengan modul keuangan, penjualan, pembelian, hingga inventori dalam satu ekosistem yang sama.
Memilih sistem yang tepat, baik itu software akuntansi maupun ERP, sebaiknya disesuaikan dengan skala dan kompleksitas bisnis Anda saat ini, sekaligus mempertimbangkan kebutuhan ke depan seiring pertumbuhan perusahaan. Jika Anda masih mempertimbangkan opsi mana yang paling sesuai, Anda bisa melihat perbandingan lengkapnya di Software Akuntansi Terbaik untuk membantu menentukan solusi yang paling pas dengan kebutuhan bisnis Anda.
Rekomendasi Sistem ERP untuk Otomatisasi Rekonsiliasi Bank
Mengetahui pentingnya sistem otomatis untuk mendukung proses rekonsiliasi bank saja tidak cukup. Langkah berikutnya adalah menentukan sistem ERP mana yang paling sesuai dengan kebutuhan bisnis Anda. Setiap sistem ERP punya keunggulan dan fokus yang berbeda-beda, mulai dari skala perusahaan yang ditargetkan, kapasitas pemrosesan data, hingga fleksibilitas model implementasinya. Memilih ERP yang tepat bukan hanya soal fitur rekonsiliasi bank otomatisnya saja, tetapi juga bagaimana sistem tersebut bisa terintegrasi dengan kebutuhan operasional bisnis Anda secara keseluruhan.
Berikut beberapa pilihan ERP terkemuka yang bisa Anda pertimbangkan, lengkap dengan karakteristik dan kelebihan masing-masing sesuai dengan skala dan kompleksitas bisnis Anda:
1. SAP Business One
Cocok jika perusahaan Anda tergolong ke skala menengah yang mulai membutuhkan sistem terintegrasi, namun belum memerlukan kompleksitas setingkat enterprise besar. Untuk kebutuhan rekonsiliasi bank, SAP Business One dilengkapi modul keuangan yang memungkinkan proses pencocokan transaksi antara catatan internal dan mutasi bank dilakukan secara lebih cepat dan terstruktur, sehingga tim finance Anda tidak perlu lagi menelusuri selisih saldo secara manual satu per satu. Dengan tingkat implementasi yang relatif lebih ringan dibanding sistem enterprise skala penuh, SAP Business One menjadi pilihan yang efisien bagi perusahaan yang ingin mulai mengotomatisasi proses rekonsiliasi bank tanpa kompleksitas sistem yang berlebihan.
2. SAP S/4HANA
Pilihan tepat jika perusahaan Anda berskala besar dengan operasional kompleks, multi-entity, dan volume transaksi yang sangat tinggi. Untuk kebutuhan rekonsiliasi bank, S/4HANA mengandalkan kemampuan pemrosesan data real-time (in-memory computing) yang memungkinkan pencocokan ribuan hingga puluhan ribu transaksi dilakukan secara instan, tanpa harus menunggu proses batch yang memakan waktu. Kemampuan ini membuat rekonsiliasi bank dan konsolidasi laporan keuangan bisa berjalan bersamaan secara real-time, bahkan untuk perusahaan dengan banyak entitas bisnis dan skala operasional global sekalipun.
3. Oracle NetSuite
Sebagai sistem ERP berbasis cloud, NetSuite unggul dalam skalabilitas dan kemudahan akses dari mana saja. Untuk kebutuhan rekonsiliasi bank, NetSuite dilengkapi fitur bawaan yang memungkinkan pencocokan transaksi secara otomatis antara data bank dan catatan internal, sehingga tim finance Anda bisa langsung mengidentifikasi selisih tanpa perlu menyusun ulang data secara manual. Melalui fitur OneWorld, NetSuite juga mendukung rekonsiliasi bank multi-currency untuk perusahaan dengan beberapa subsidiary dan mata uang berbeda, menjadikannya pilihan yang fleksibel bagi bisnis yang sedang bertumbuh cepat dan beroperasi lintas negara.
4. Acumatica
Menawarkan model lisensi berbasis konsumsi (bukan per user), sehingga lebih fleksibel dari sisi biaya terutama jika perusahaan Anda termasuk ke dalam perusahaan yang terus berkembang. Untuk kebutuhan rekonsiliasi bank, Acumatica menyediakan fitur multi-entity dan multi-currency yang terintegrasi secara native, memungkinkan pencocokan transaksi dari berbagai rekening dan mata uang tanpa mengganggu keakuratan pencatatan finansial. Dilengkapi juga dengan dashboard real-time dan audit trail yang transparan di setiap tahap rekonsiliasi, Acumatica cocok bagi bisnis yang membutuhkan sistem rekonsiliasi bank yang fleksibel sekaligus mudah ditelusuri saat proses audit.
Baca juga: Kenapa Cloud Accounting Saja Tidak Cukup untuk Perusahaan Skala Besar? Ini Solusinya
Otomatisasikan Rekonsiliasi Bank Perusahaan Anda dengan Akurat dan Efisien
Proses rekonsiliasi bank tidak bisa dianggap sepele dalam pengelolaan keuangan perusahaan. Mulai dari memastikan akurasi laporan keuangan, mendeteksi kesalahan pencatatan, hingga mencegah potensi fraud. Semua bergantung pada seberapa konsisten dan teliti proses ini dijalankan. Bagi bisnis dengan skala kecil dan transaksi terbatas, rekonsiliasi manual mungkin masih bisa diandalkan. Namun, seiring pertumbuhan bisnis bertambahnya volume transaksi, jumlah rekening bank, hingga kompleksitas operasional lintas cabang atau entitas dengan proses manual akan semakin sulit diandalkan dan berisiko menghambat kecepatan serta akurasi pelaporan keuangan.
Di titik inilah, sistem otomatis bukan lagi sekadar pelengkap, melainkan kebutuhan yang menentukan seberapa siap perusahaan Anda menghadapi kompleksitas bisnis ke depan. Baik melalui software akuntansi maupun sistem ERP seperti SAP Business One, SAP S/4HANA, Oracle NetSuite, atau Acumatica, otomatisasi rekonsiliasi bank akan membantu tim finance bekerja lebih efisien, akurat, dan fokus pada hal-hal yang lebih strategis bagi bisnis.
Hubungi kami sekarang dan temukan bagaimana solusi ERP kami dapat membantu perusahaan Anda mengotomatisasi rekonsiliasi bank dengan lebih akurat dan efisien.
FAQ

Fitur yang Harus Ada di Software Pembukuan Bisnis Online
Dalam menjalankan bisnis online, ada banyak yang harus dikerjakan. Mengelola pesanan, merencanakan pemasaran, sampai mencatat transaksi yang terjadi.
Semakin banyak pesanan yang masuk dari marketplace, website, media sosial, atau aplikasi pesan instan, semakin sulit pula mengelola pembukuan jika masih dilakukan secara manual.
Karena itu, banyak pelaku usaha online mulai beralih menggunakan software pembukuan untuk mengotomatisasi proses pencatatan dan memantau kondisi keuangan secara real-time.
Namun, tidak semua software pembukuan menawarkan fitur yang sama. Agar investasi yang Anda keluarkan memberikan manfaat maksimal, pilihlah software yang memiliki fitur sesuai dengan kebutuhan Anda.
Mengapa Bisnis Online Membutuhkan Software Pembukuan?
software pembukuan menjadi kebutuhan yang sulit dihindari begitu volume transaksi bisnis online mulai membesar. Pencatatan manual yang dulu terasa cukup, perlahan mulai kewalahan mengikuti ritme penjualan yang datang dari berbagai arah, mulai dari order harian, pembayaran yang masuk lewat kanal berbeda-beda, sampai kebutuhan untuk melihat kondisi keuangan secara cepat tanpa harus menunggu rekap akhir bulan.
Di titik inilah software pembukuan berperan, bukan sekadar alat pencatat transaksi, melainkan fondasi yang menentukan seberapa rapi dan seberapa siap sebuah bisnis online untuk terus tumbuh.
- Volume transaksi terus meningkat
Puluhan hingga ratusan transaksi bisa terjadi dalam sehari pada bisnis online yang aktif. Pencatatan manual lewat buku atau spreadsheet membuka celah kesalahan yang makin lebar seiring bertambahnya jumlah transaksi tersebut. Software pembukuan mengambil alih pencatatan ini secara otomatis, membuat proses administrasi jauh lebih cepat, akurat, dan efisien. - Penjualan berasal dari berbagai channel
Saat ini banyak bisnis bahkan hampir semua menjual produk melalui lebih dari satu platform, seperti website, Shopee, Tokopedia, TikTok Shop, hingga WhatsApp. Setiap channel menghasilkan datanya sendiri, dan data-data ini perlu digabung menjadi satu laporan keuangan yang utuh. Software pembukuan dengan integrasi multi-channel menyatukan seluruh transaksi dalam satu sistem sehingga pemantauannya jadi lebih ringkas. - Mengurangi kesalahan pembukuan manual
Human error merupakan salah satu penyebab utama laporan keuangan tidak akurat. Kesalahan memasukkan nominal atau melewatkan pencatatan dapat memengaruhi kondisi keuangan perusahaan. Otomatisasi pembukuan membantu mengurangi kesalahan tersebut sehingga data keuangan menjadi lebih terpercaya. - Membantu pengambilan keputusan bisnis
Kondisi bisnis secara menyeluruh tergambar jelas lewat laporan keuangan yang akurat. Pemilik usaha bisa melihat produk paling laris, besaran keuntungan, kondisi arus kas, sampai kebutuhan modal kerja hanya dari laporan tersebut, informasi yang krusial untuk menyusun strategi bisnis ke depan.
10 Fitur yang Harus Ada di Software Pembukuan Bisnis Online
Software pembukuan bisnis online yang tepat bisa menjadi penentu apakah operasional keuangan bisnismu berjalan efisien atau justru menyita waktu berjam-jam untuk hal-hal manual yang seharusnya bisa otomatis. Banyak pelaku bisnis online terjebak memilih software hanya berdasarkan harga murah, padahal ada sederet fitur krusial yang menentukan apakah software tersebut benar-benar bisa mendukung skala bisnis yang terus tumbuh. Berikut sepuluh fitur yang wajib kamu cek sebelum memutuskan berlangganan.
1. Pencatatan Transaksi Otomatis
Setiap transaksi penjualan, pembelian, dan pengeluaran operasional harus tercatat secara real-time tanpa perlu input manual berulang kali. Fitur ini memangkas risiko human error yang sering terjadi saat pembukuan dilakukan lewat spreadsheet, sekaligus memastikan data keuangan selalu update begitu transaksi terjadi. Untuk bisnis online dengan volume transaksi tinggi, kemampuan mencatat otomatis ini bukan lagi nilai tambah, melainkan kebutuhan dasar.
2. Pembuatan Invoice Profesional
Software pembukuan yang baik memungkinkan kamu membuat invoice dengan template profesional lengkap dengan logo bisnis, nomor invoice otomatis, dan status pembayaran yang bisa dilacak. Beberapa software bahkan menyediakan fitur pengingat otomatis untuk invoice yang belum dibayar, sehingga kamu tidak perlu menagih pelanggan secara manual satu per satu. Konsistensi tampilan invoice juga membantu membangun kredibilitas bisnis di mata klien.
3. Manajemen Persediaan
Bagi bisnis online yang menjual produk fisik, manajemen persediaan menjadi fitur yang tidak bisa ditawar. Software harus mampu melacak stok secara real-time, memberi notifikasi saat stok menipis, dan menghitung nilai persediaan secara otomatis sesuai metode akuntansi yang digunakan (FIFO, LIFO, atau average). Tanpa fitur ini, risiko kehabisan stok atau justru kelebihan stok yang membebani cash flow akan sulit dihindari.
4. Integrasi Marketplace
Bisnis online umumnya berjualan di lebih dari satu platform sekaligus, mulai dari Shopee, Tokopedia, hingga website sendiri. Software pembukuan yang mendukung integrasi marketplace memungkinkan sinkronisasi data penjualan dari berbagai kanal ke satu dashboard tanpa perlu rekap manual. Ini menghemat waktu sekaligus menghindari selisih data antara laporan marketplace dan laporan keuangan internal.
5. Integrasi Rekening Bank dan Rekonsiliasi Otomatis
Fitur ini memungkinkan software menarik data mutasi rekening bank secara langsung dan mencocokkannya dengan transaksi yang sudah tercatat di sistem. Proses rekonsiliasi yang biasanya memakan waktu berjam-jam setiap akhir bulan bisa dipangkas menjadi hitungan menit. Selisih atau transaksi yang tidak cocok juga akan langsung terdeteksi sehingga bisa segera ditelusuri.
6. Dashboard Keuangan Real-Time
Dashboard keuangan yang informatif menampilkan gambaran kondisi bisnis secara instan, mulai dari arus kas, laba rugi, hingga piutang yang belum tertagih. Fitur ini penting bagi pemilik bisnis yang perlu mengambil keputusan cepat tanpa harus menunggu laporan bulanan selesai disusun. Visualisasi data dalam bentuk grafik juga memudahkan pembacaan tren keuangan dari waktu ke waktu.
7. Laporan Keuangan Otomatis
Software pembukuan yang mumpuni mampu menghasilkan laporan laba rugi, neraca, dan arus kas secara otomatis berdasarkan data transaksi yang sudah diinput. Kemampuan ini menghilangkan kebutuhan menyusun laporan secara manual yang rawan kesalahan hitung. Beberapa software bahkan menyediakan opsi kustomisasi laporan sesuai kebutuhan spesifik bisnis atau permintaan investor.
8. Pengelolaan Pajak
Fitur pengelolaan pajak membantu bisnis menghitung, mencatat, dan melaporkan kewajiban pajak seperti PPN dan PPh secara otomatis sesuai regulasi yang berlaku di Indonesia. Beberapa software pembukuan bahkan terintegrasi langsung dengan sistem e-Faktur, sehingga proses pelaporan pajak jadi lebih cepat dan minim risiko keterlambatan atau kesalahan hitung.
9. Multi User dengan Pengaturan Hak Akses
Bisnis yang berkembang biasanya melibatkan lebih dari satu orang dalam pengelolaan keuangan, mulai dari staf admin hingga akuntan eksternal. Fitur multi user dengan pengaturan hak akses memungkinkan setiap pengguna memiliki level akses berbeda sesuai tanggung jawabnya, sehingga data sensitif tetap terjaga keamanannya sambil kolaborasi tim tetap berjalan lancar.
10. Integrasi Point of Sale (POS)
Bagi bisnis online yang juga memiliki toko fisik atau berjualan di pameran/bazar, integrasi dengan sistem POS memastikan setiap transaksi offline langsung tersinkronisasi dengan pembukuan online tanpa input ganda. Ini menjaga konsistensi data penjualan dan persediaan di semua kanal penjualan, baik online maupun offline, dalam satu sistem yang sama.
Software Pembukuan Apa yang Cocok untuk Bisnis Online?
Software pembukuan yang cocok untuk bisnis online sebenarnya tergantung pada skala operasional, kompleksitas transaksi, dan rencana pertumbuhan bisnis ke depan. Bisnis online skala kecil-menengah dengan kebutuhan pembukuan dasar akan lebih diuntungkan oleh software yang ringan dan mudah digunakan, sementara bisnis yang sudah menangani volume transaksi besar, multi-cabang, atau ekspansi lintas negara membutuhkan sistem yang lebih kuat dari sisi integrasi dan skalabilitas. Berikut perbandingan empat pilihan software pembukuan yang umum digunakan pelaku bisnis online di Indonesia.
SAP
SAP menawarkan solusi pembukuan dan akuntansi yang jauh lebih komprehensif melalui produk seperti SAP Business One, yang dirancang untuk bisnis kecil-menengah yang sedang bertumbuh namun butuh sistem yang bisa diskalakan. Berbeda dengan software pembukuan sederhana, SAP Business One mengintegrasikan pembukuan dengan manajemen persediaan, penjualan, pembelian, hingga produksi dalam satu platform ERP. Ini menjadikannya pilihan tepat untuk bisnis online yang sudah mulai menangani operasional multi-fungsi dan butuh visibilitas data yang menyeluruh, bukan sekadar pencatatan transaksi.
Acumatica
Acumatica merupakan platform ERP berbasis cloud yang menonjol dari sisi fleksibilitas lisensi, karena menggunakan model harga berdasarkan penggunaan resource, bukan jumlah user. Ini membuatnya menarik bagi bisnis online yang tim-nya terus bertambah tapi tidak ingin biaya software naik proporsional dengan jumlah karyawan. Dari sisi fitur, Acumatica mencakup pembukuan, manajemen inventori, CRM, hingga integrasi e-commerce, sehingga cocok untuk bisnis online yang menjual di banyak kanal sekaligus.
Oracle
Oracle NetSuite adalah pilihan yang lebih relevan untuk bisnis online berskala besar atau yang sudah beroperasi lintas negara, mengingat cakupan fiturnya yang sangat luas mulai dari akuntansi, manajemen keuangan multi-mata uang, hingga konsolidasi laporan untuk banyak entitas bisnis. Kompleksitas dan biaya implementasinya cenderung lebih tinggi dibanding tiga opsi sebelumnya, sehingga Oracle lebih cocok untuk bisnis yang sudah matang secara operasional ketimbang bisnis online yang baru berkembang.
Kledo
Salah satu software yang memenuhi kebutuhan tersebut adalah Kledo. Sebagai software akuntansi berbasis cloud, Kledo menyediakan berbagai fitur yang dirancang untuk membantu bisnis mengelola keuangan secara lebih efisien.
Mulai dari pencatatan transaksi otomatis, lebih dari 50 jenis laporan keuangan, manajemen persediaan, rekonsiliasi bank, hingga integrasi dengan marketplace dan POS, seluruh proses dapat dikelola dalam satu platform.
Dengan antarmuka yang mudah dipahami, Kledo juga cocok digunakan oleh UMKM maupun bisnis yang sedang berkembang tanpa harus memiliki pengetahuan akuntansi yang mendalam.
Optimalkan Pembukuan Bisnis Online dengan Dukungan Software ERP
Memilih dan menerapkan software pembukuan yang tepat adalah langkah awal yang penting, namun tantangan yang lebih besar justru terletak pada bagaimana memastikan setiap proses keuangan, mulai dari pencatatan transaksi, rekonsiliasi bank, hingga penyusunan laporan, berjalan akurat, konsisten, dan dapat diandalkan sebagai bagian dari operasional bisnis sehari-hari.
Dengan dukungan software pembukuan yang dirancang untuk menjawab kompleksitas bisnis online modern, perusahaan dapat mendeteksi potensi selisih data lebih awal sebelum menjadi masalah besar, meningkatkan akurasi arus kas dan pelaporan keuangan secara real-time, serta memastikan setiap transaksi dapat ditelusuri secara transparan kapan pun dibutuhkan, baik untuk keperluan audit internal maupun pengambilan keputusan oleh pemilik bisnis.
Tanpa sistem yang terintegrasi, berbagai kendala seperti input data manual yang rentan kesalahan, selisih pencatatan antar kanal penjualan, hingga lambatnya penyusunan laporan keuangan akan terus menghambat kemampuan bisnis dalam mengelola keuangannya secara efektif. Itulah mengapa semakin banyak pelaku bisnis online yang mulai beralih ke solusi digital seperti SAP Business One, SAP S/4HANA, dan Acumatica untuk mengelola pembukuan secara lebih terpusat, berbasis data real-time, serta siap mengikuti pertumbuhan bisnis dari waktu ke waktu.
Hubungi kami sekarang dan temukan bagaimana solusi ERP kami dapat membantu bisnis online Anda membangun sistem pembukuan yang lebih efisien, terukur, dan siap menghadapi kebutuhan operasional jangka panjang.
